ソフトな雇用統計が一つのリスクを排除。第42週のCPIが残るリスクを排除する必要がある
重要ポイント
- •米国9月の雇用者数はわずか2.9万人増で失業率は4.2%と据え置かれ、修正により7月と8月は合計で初報より6.0万人弱くなった。
- •10月7日のFOMC議事録は、大多数の参加者が年内の追加利上げを概ね適切と見ていたことを示し、スタッフは8月の総合PCEインフレ率を約3.8%、コアを約3.4%と推定した。
- •8月の実質消費支出は実質可処分所得横ばいの中で0.6%上昇し、ガソリンと住宅コストが8月CPIの上昇を牽引した。9月データがこの組み合わせを薄めなければ、弱い雇用シグナルは検証されない。
- •中国の8月CPIは食品価格下落を背景に前年比0.8%上昇したが、PPIは3.8%上昇し、エネルギー、エレクトロニクス、金宝石価格は高水準を維持し、世界的なインフレ沈静化は未完了のまま。
- •持続的なソフトランディングの読みには、10月28〜30日のG3中央銀行会合に向け、米国CPI、中国物価、日本CGPI、ユーロ圏の工場データ全体で同期した冷え込みが必要だ。
クイックアンサー
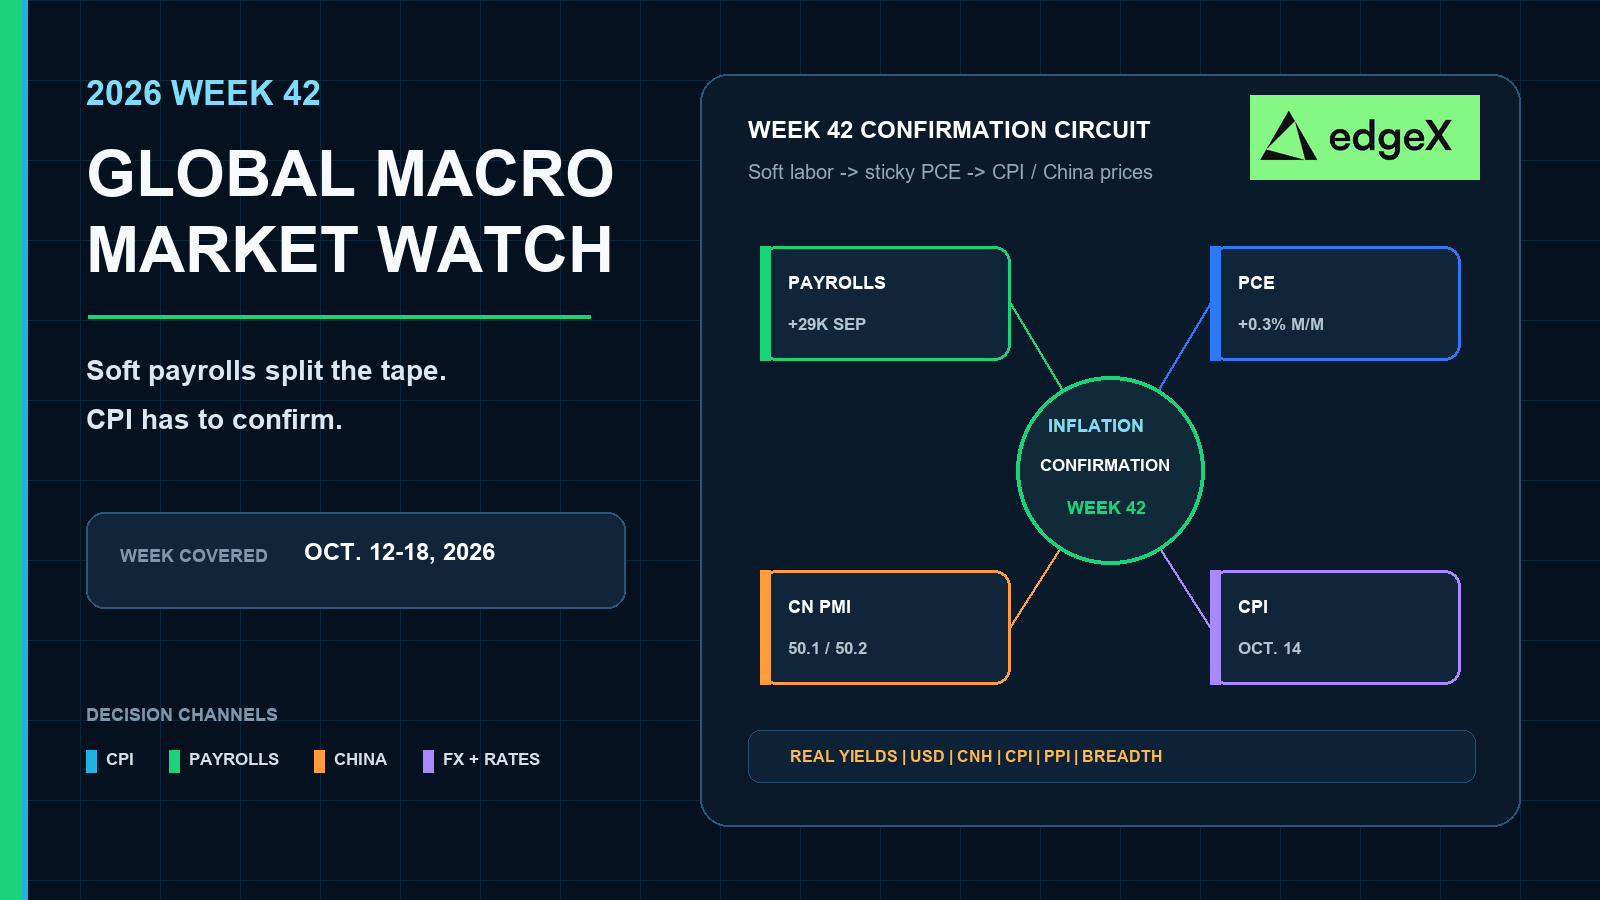
第42週を、10月28〜30日のG3クラスタに向けた確認テストとして取引せよ。米国の弱い雇用統計はすでに雇用懸念を和らげた。しかし道筋を決定づけたわけではない。9月CPIが8月のガソリンと住宅コストの組み合わせを薄め、中国・日本・欧州の中間価格が金利圧力の再構築を止めて初めて、この週は通過となる。これらの指標が高止まりすれば、弱い雇用だけでは追加利上げを排除できない。
なぜ第42週が確認週なのか
第40週は市場が答えを求めていた雇用の問いに答えた。雇用は減速し、賃金伸びは鈍化し、過去2か月分は下方修正された。先物市場は直近の利上げ確率を引き下げた。しかし、それは安堵であって解決ではなかった。
未解決の半分は物価だ。8月の需要は堅調に推移し、FRBが重視するインフレ指標は粘着性を維持した。第41週に公表された10月7日の議事録は、年末の追加利上げの可能性を依然残していた。第42週はその議事録と10月末のG3決定クラスタの間に位置する。その役割は確認である。弱い雇用は粘着的な物価を乗り越えられるか、それとも物価経路が2度目の利上げを復活させるのか。
この対立を取引せよ。弱い雇用統計はフロントエンド利回りを1セッション再評価させうる。持続的な経路の転換には、9月CPI、中国CPI/PPI、日本CGPI、米国小売売上高とPPI、欧州の鉱工業関連データが一体となって動くことが必要だ。
第42週 グローバルマクロカレンダー
| 日付 | 地域 | 予定イベント | 市場が注目する理由 |
|---|---|---|---|
| 10月13日 | 日本 | 企業物価指数 (CGPI) | 予定 10月末の日銀会合前の日本の中間価格更新。 |
| 10月14日 | 米国 | CPI、 2026年9月 |
主要インフレ指標。
| 10月14日 | 中国 | CPIおよび PPI、2026年9月 | 予定 中国の消費者物価と工業製品出品価格の更新。 |
| 10月15日 | 米国 | 小売売上高 およびPPI、2026年9月 | CPI後の同週内における米国の 需要と中間価格の確認。 |
| 10月15日 | ユーロ圏 | 鉱工業生産、 2026年8月 | 10月末のECB会合前の欧州の 工場生産量データ。 |
| 10月16日 | ユーロ圏 | CPI確報、 2026年9月 | 10月28〜29日のECB会合に向けた欧州の 消費者物価の確認。 |
| 10月 28〜30日 | 米国 / ユーロ圏 / 日本 | FOMC、ECB、 日銀金融政策決定会合 | 確認週後の次の G3政策クラスタ。 |
弱い雇用が雇用懸念を排除
9月雇用状況報告は、崩壊の物語を必要とせずに雇用懸念を和らげた。非農業部門雇用者数はわずか2.9万人増。失業率は4.2%で据え置き。平均時給はわずか0.1%上昇し、前年比3.0%。労働時間は34.4時間で据え置かれ、製造業の残業時間も3.0で変わらず。この組み合わせは、雇用と賃金圧力が同時に緩和したことを示している。
弱いヘッドラインよりセクターの幅広さが重要
より重要なのは、雇用が依然どこから生まれているかだ。医療は引き続き雇用を増やしたが、1.7万人と過去1年の平均3.3万人を大きく下回った。金融活動は減少を続け、2025年5月のピークから12.9万人減となっている。ここでの弱い雇用は一セクターの偶発的現象ではない。従来の雇用エンジンは減速し、金利に敏感な一カテゴリーが減少を続けている。
修正と遅行する求人データは依然双方向に作用
修正は月次データと同等に重要だった。7月は小幅な増加から1.0万人減へと転換し、8月は13.3万人に下方修正され、過去2月合計で初報より6.0万人弱くなった。9月29日に公表された8月のJOLTSは、求人件数が710万件でほぼ変わらずを示した。これは第40週中に公表された8月時点の求人スナップショットであり、9月の求人がすでに崩れた証拠ではない。弱い雇用統計は雇用懸念を引き下げた。しかし第42週のCPIを前に、求人経路を決定づけたわけではない。
粘着的な支出がインフレ経路を開いたままに
雇用データは冷却した。だが家計需要は冷却しなかった。BEAの8月個人所得・支出報告は、実質可処分所得が横ばいの中で実質PCEが0.6%上昇したことを示した。家計はインフレ調整後の所得の伸びを上回るペースで支出した。それゆえ弱い雇用統計だけではインフレ論争を終わらせられなかった。
その支出の構成が有用な部分だ。財が月次上昇を牽引し、最大のカテゴリー押し上げはガソリンなどのエネルギー財、飲食サービスと宿泊、自動車と部品からだった。サービスも上昇したが、データは静かなサービスのみの緩やかな上昇ではなかった。エネルギーと財の需要は、物価リスクを盤上に残す十分な勢いを保った。同じ9月30日のBEA発表により、第2四半期の実質GDPは3次確報で年率2.2%増と据え置かれた。有用な背景情報だ。しかし第42週の主役ではない。
8月CPIが9月CPIが超えるべきハードルを設定
8月CPIの発表は、第42週が確認あるいは否定すべき基準であり続けている。ガソリンだけで月次の全項目上昇の3分の1以上を占めた。住宅コストは7月の0.1%増から0.3%へと再加速した。通信、宿泊(自宅外)、航空運賃も跳ね上がり、一方で医療と自動車保険は鈍化した。9月CPIがこのガソリンと住宅の組み合わせを薄めれば、弱い雇用には持続の余地が生まれる。そうでなければ、粘着的な需要経路は10月28日まで生きたままとなる。
議事録は追加利上げの可能性を維持
9月15〜16日の会合に関する10月7日のFOMC議事録は、第41週の完成したレビューではなく、第41週への隣接データだ。しかし第42週の構図を変えるものだ。参加者はインフレリスクを上方向に偏っていると見なし、労働市場リスクは概ね均衡していると評価した。全員が3.75%〜4.00%への利上げを支持した。一部は中立金利の推定を引き上げた。数名は現在の政策が制限的でない、あるいはわずかに制限的であると述べた。その後、大多数は年内に追加利上げが概ね適切になると判断しつつ、受け取るデータに対して開かれ続けることを強調した。
スタッフの文言も同じ圧力を保った。スタッフは8月の総合PCEインフレ率を約3.8%、コアを約3.4%と推定し、過去の関税引き上げ、エネルギーと地政学的コスト、AI関連消費財価格を指摘した。先物市場は弱い雇用統計の後、直近の利上げ確率を引き下げた。それはあくまで市場のプライシングの色彩として扱え。書面の議事録は依然として、大多数の参加者が概ね適切と考える道筋として年末の追加利上げを残していた。弱い雇用が役立つのは、第42週のインフレ指標が当局にそのバイアスを書き直す理由を与える場合のみだ。
中国・日本・欧州は同じ分裂を映す
中国は10月14日に向けて清潔な世界的インフレ沈静化を提供していない。国家統計局の8月CPIは前年比0.8%上昇したが、ヘッドラインより内訳が重要だった。食品は1.4%下落し、豚肉は11.8%安。エネルギーは4.1%上昇し、ガソリンは9.3%急騰した。チャイナ・デイリーの総括では、タブレット、パソコン、携帯電話が依然二桁の上昇率で推移し、金宝石は33.6%上昇した。食品の弱さがAI関連およびエネルギー関連の消費者物価を相殺するわけではない。
工業製品出品価格は反対側から同じ物語を語る。国家統計局の8月PPIは前年比3.8%上昇。生産財は5.0%上昇。消費財は依然0.5%下落。購入価格は5.8%上昇。上流の圧力が完成消費財より強く保たれた。これは金属、CNH、アジアの景気敏感株へのパイプラインフィルターであり、広範な家計リフレのシグナルではない。
活動の反発は表面的なものに留まる
9月の公式PMIは製造業を50.1、非製造業を50.2へ戻した。建設は50.3に上昇し、今年最高となった。新規受注は46.5と弱く、不動産は依然50を下回った。8月の鉱工業企業利益は、子機器の利益が約110%急増し、ハイテク製造業が1〜8月で54.7%上昇したにもかかわらず、7月の11.2%から4.2%へ減速した。AIと上流の強さがデータを牽引している。家計需要は牽引していない。
日本と欧州も同じフィルターを開いたままにしている。日本の8月CGPIは前月比0.2%下落したが、前年比7.6%上昇を維持した。輸出物価は契約通貨ベースで前年比11.1%上昇、輸入物価は前月1.0%下落した後も前年比16.7%上昇だった。欧州の第41週への隣接データもより綺麗ではなかった。小売売上高は0.6%減の後わずか0.1%増、前年比では0.8%増、ドイツの前月比1.3%の反発でも売上は前年比0.4%減のままだった。鉱工業生産者物価は前月比1.9%急騰し、ほぼ全てがエネルギーによるものだった。エネルギーを除くと生産者物価はわずか0.2%上昇。米国の弱い雇用統計は、その経路がFX、金属、フロントエンド利回りに依然影響を与える限り、アジアと欧州の過熱した中間価格を相殺しない。
第40週レビュー:弱い雇用が粘着的な物価と対峙
第40週(9月28日〜10月4日)は、10月8日の締め切り時点で完了した最新の週次窓口だった。週はアジアで幕を開けた。中国の鉱工業企業利益のパッケージは年間合計が依然伸びているものの、8月に急減速し、上振れが広範な家計需要ではなく電子機器とハイテク製造業に集中していることを示した。
週半ばには米国の確認問題が積み重なった。8月のJOLTSは求人件数をほぼ横ばいに保ち、遅行データでは求人経路がまだ崩れていないことを市場に思い出させた。翌日、BEAの8月所得・支出パッケージは、実質所得が横ばいの中で実質支出が依然上昇していること、エネルギー、飲食サービス、自動車が大きな役割を果たしたことを示した。中国の公式PMIは同じ日にかろうじて50を上回り、新規受注は弱いままだった。
10月2日、弱い雇用統計で週が締めくくられた。雇用は減速し、賃金伸びは鈍化し、過去2か月分は下方修正された。先物市場はその雇用安堵を受けて直近の利上げ確率を引き下げた。完了した第40週の記録は依然、第42週への厳しいメッセージを残した。雇用は冷却したが、支出と物価は冷却せず、その後の10月7日議事録は年末の追加利上げの可能性を維持。弱い雇用統計は一つのリスクを引き下げた。その代わりに、9月CPIとそれに続くグローバルの中間価格指標へのハードルを引き上げた。
クロスアセット判断マップ
| 第42週の組み合わせ | 暗号資産 | 株式 | コモディティ | FXと金利 |
|---|---|---|---|---|
| 弱い雇用統計後の弱い米国 CPI、中国/日本の中間価格も冷え込み | レバレッジが抑制されていれば、 実質利回りの低下圧力がBTCとETHを支えうる。 | デュレーションとハイベータに買いが 入る可能性。AI主導株は依然として道筋の 安堵だけでなく決算が必要。 | 実質利回りが下落すれば金が堅調化 しうる。産業金属には中国需要の確認が必要。 | フロントエンド利回りは緩和。10月末にかけUSDは 選択的に軟化。 |
| 中国PPIと欧州生産者物価が堅調を保つ中での 強い米国コアCPI | 実質利回りの上昇と流動性の収縮は、 レバレッジのかかった暗号資産を最初に直撃。 | 長期デュレーションは 出遅れ。質とキャッシュフロー型銘柄が比較的堅調。 | 金は利回りの逆風に直面。 エネルギーと産業金属は双方向。 | 実質利回りとUSDが堅調化。 10月28日に向け利上げ確率が再構築。 |
| 弱い雇用が持続するも、中国CPI/PPIがエネルギーと エレクトロニクスで再加速 | 米国利回りが安定しても、 アジアのリスクオフはハイベータ暗号資産を圧迫しうる。 | 中国に敏感な 多国籍企業と素材株が米国内需型に遅れ。 | 吸収力が弱いままなら銅と 関連金属は軟化。原油は地政学的要因次第。 | CNHは軟化。 コモディティ通貨は純粋なUSD経路取引から乖離。 |
| 弱い米国小売と軟調なユーロ圏鉱工業生産を伴う 低めのCPI | 成長懸念によるデバレッジが支配しなければ、 金利安堵が奏効。 | 最初のCPIデータより決算修正が重要。 ディフェンシブが主導しうる。 | 金は産業コモディティを アウトパフォームしうる。 | イールドカーブはブル・スティープン化しうる。 政策経路の不確実性はUSDとJPY全体で高止まり。 |
何が第42週のシグナルを確認するのか
基本シナリオは、一本道のトレンドではなく確認ノイズだ。持続的なソフトランディングの読みには、9月CPIが8月のガソリンと住宅の押し上げを薄めること、中国CPI/PPIが再びエネルギーとエレクトロニクスの急騰なしに食品の弱さを保つこと、日本CGPIが前年比の中間価格上昇率の再加速を止めること、そしてユーロ圏の鉱工業生産が過熱した生産者物価が工場崩壊を伴わず到来していることを示すことが必要だ。弱い米国小売売上高は、同じ日にPPIがパイプライン経路を再び開かない限り、雇用冷却の物語を支持する。
中国には独自のチェックリストが必要だ。10月14日のCPIとPPIを、8月の食品対エネルギーの内訳、9月PMIの新規受注ギャップ、電子機器が極めて強いまま残る利益減速と照らして読む。堅調な新規受注を伴う安定した中国物価は、より弱い米国雇用データをめぐる封じ込めを支持する。PPI主導あるいはエネルギー主導のCPI押し上げが再び起きれば、米国雇用統計が弱いままでもアジアは選別的であり続ける。第42週の確認は、CPI、中国物価、日本CGPI、フロントエンド利回り、ドル、CNH、EUR、JPY、産業金属の連動した動きに現れるはずだ。アジア市場の寄り前に消える米国単独のCPIリアクションは、10月28〜30日のG3クラスタに向けた世界的な同期調整より持続力が劣る。
エッジで取引する
動きの速い市場では、方向性と同じくらい執行が重要だ。だからこそ、より多くのトレーダーが永久先物とスポット取引のためにedgeXのような分散型取引所を利用している。
従来の中央集権型プラットフォームとは異なり、edgeXはセルフカストディを中心に構築されており、資産の管理権を保持し、資金移動を自分で承認する。アクティブトレーダーにとって、これは取引所にカストディを委ねることなく市場アクセスを得られる大きな利点となる。
edgeXはDeFiの中核的利点を、本格的な執行の設計された取引体験と組み合わせている。プラットフォームは深い流動性、高速の注文マッチング、低スリッページのパフォーマンスを重視し、変動の激しい状況でもトレーダーが素早く対応できるよう支援する。高いレバレッジに対応し、経験豊富な市場参加者にマクロ見解の表現とリスク管理の柔軟性を提供する。
執行性を超えて、分散型取引インフラは構造的利点を提供できる。より高い透明性、オンチェーン検証、中央集権的な仲介者への依存の低減だ。コントロールを手放さずにパフォーマンスを求めるトレーダーにとって、このモデルはますます魅力的だ。
edgeXはそのバランスのために構築されている。プロフェッショナルな取引体験と分散型市場の基本原則を融合させている。
より資本効率が高く、セルフカストディ型の取引方法を探求したいトレーダーは、edgeXをぜひ確認してほしい。
よくある質問
グローバルマクロ第42週で最大のイベントは何か
最も影響の大きい触媒は10月14日の米国9月CPIだ。市場は依然として、同じ週の中国CPI/PPI、10月13日の日本CGPI、10月15日の米国小売売上高とPPI、そしてユーロ圏の鉱工業生産と照らしてこのデータを評価する。米国単独のインフレの日としてではない。
なぜ第41週ではなく第40週をレビューするのか
制作は10月8日に締め切られ、第41週はまだ進行中だった。10月7日のFOMC議事録と欧州の10月上旬の小売・生産者物価データは第41週への隣接データとして扱われる。第40週(9月28日〜10月4日)は完了した最新の週次窓口であり、明示的にラベル付けされている。
なぜ弱い雇用統計だけではFRBの道筋を決定できないのか
9月の雇用統計は雇用と賃金を冷却したが、8月の実質支出は実質所得横ばいの中で依然上昇し、10月7日の議事録は依然として大多数の参加者が年内の追加利上げを概ね適切と見ていると述べていた。弱い雇用は成長リスクを引き下げる。粘着的な物価は、第42週のインフレ指標が別を示さない限り、2度目の利上げ経路を開いたままにする。
第42週に中国をどう読むべきか
8月の内訳を基準にせよ。弱い食品と豚肉に対し、エネルギー、エレクトロニクス、工業製品出品価格は堅調で、9月PMIはかろうじて50を回復したばかりで新規受注は依然弱い。10月14日のCPIとPPIがこの内訳を更新する。広範な沈静化は世界的な消化を支持する。エネルギーあるいはAI主導の別の押し上げは、CNH、金属、アジアの景気敏感株を選別的に保つ。
何が第42週のシグナルを10月末まで持続させるのか
持続的なシグナルには、米国CPI、中国物価、日本CGPI、欧州の工場データが、フロントエンド利回り、ドル、CNH、EUR、JPY、産業金属と揃うことが必要だ。過熱したアジアや欧州の中間価格に屈する一つの弱い米国CPIデータは、10月28〜30日のG3クラスタに向けた同期した確認より持続力劣る。

