Skyの44億ドル流動性開示が示す、USDS現金化には別の銀行ルートが必要な理由
重要ポイント
- •Sky.moneyは10月9日、Peg Stability Moduleに44億ドルを超えるステーブルコイン流動性があると報告し、直接レグでプロトコルの手数料やスリッページなしにUSDSとUSDCの1対1変換を可能にしている。
- •担保への借入、旧トークンの移行、既存の在庫を経由するスワップは、いずれも新しい銀行ドルの流入を伴わずにステーブルコインのトークン数を増加させ得る。
- •Skyは10月6日までにUniswap上でUSDC-USDSの累計ルーティング取引量が約16億ドルに達したと記録しており、この取引量には双方向および反復的な変換が含まれ、純発行量は測定していない。
- •CircleのMiCAに基づく償還(9月15日最終更新)は、適格なEEA小口保有者に適格性・本人確認・取引審査の合格とEEAの銀行口座の保有を求め、不整合が生じない限り5営業日以内の償還時間枠を設定している。
- •PSMを通じたUSDSからUSDCへの変換はトークン変換レグを完了するにすぎず、実際の現金化は依然として発行者の銀行ルートと取引時点で利用可能な在庫に依存する。
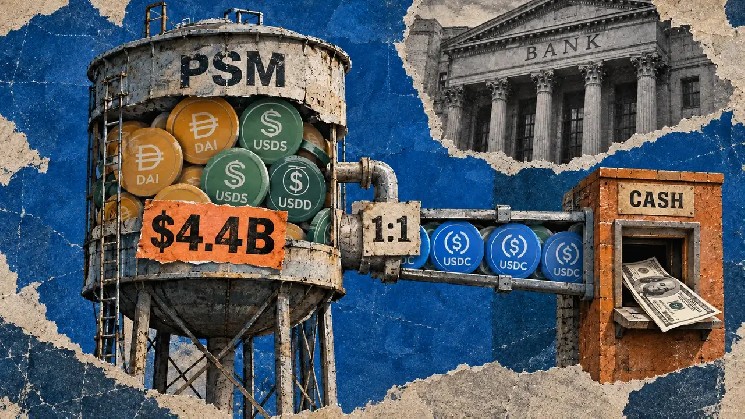
Skyの44億ドル流動性開示が示す、USDS現金化には別の銀行ルートが必要な理由
Sky.moneyは、10月9日の変換メカニズムに関する説明の中で、Peg Stability Module(PSM)に44億ドルを超えるステーブルコイン流動性が保有されていると報告した。PSMは、Skyプロトコルのドル連動トークンであるUSDSとUSDCの間で、1対1のレートで直接変換するルートを保有者に提供する。
この開示は、混同されがちな指標の間に一線を引いており、トークンの総発行数が新規ドル流入の証拠として解釈される場合、この区別は重要になる。トークン循環量は保有残高の在庫を示す。変換在庫は、特定の出口ルートで保有者が実際に受け取れる金額を示す。新規外部ドル需要は、トークンシステムの外部から入ってくる資金を指す。担保への借入や既存トークンのアップグレードは、対応する銀行ドルの流入を伴わずに、個々のトークン数を増加させ得る。同様に、既存の在庫を経由するスワップは、保有者間またはトークン形態間で流動性を移動させるにすぎず、それ自体が新規発行を構成するわけではない。
PSM変換の仕組み
Skyは、PSMがプロトコル内にすでに保有されている流動性を用いて、USDCとUSDSの双方向の直接変換を可能にしていると説明している。メカニズム自体が取引の反対側を提供するため、反対ポジションを取る別のトレーダーを見つける必要はない。
10月の説明で述べられた設定では、PSMの直接レグにはプロトコルのスワップ手数料もスリッページも発生しない。ただし、ルーティングされた取引では他の場所でコストが発生する可能性がある。USDCまたはUSDSに到達する前に別のトークンプールを経由する場合、そのレグは当該プール自体の価格設定、流動性、手数料に従う。
44億ドルという数値は、10月9日に開示されたステーブルコイン流動性の合計を反映している。実際のUSDSの出口は、取引の時点でそのルート上で利用可能なUSDCの在庫に依存する。
また、Sky7月8日の統合以降、10月6日までに分散型取引プロトコルであるUniswapのルーティングを通じて処理されたUSDC-USDSの累計取引量が約16億ドルに達したと報告した。累計取引量には双方向のフローや反復的な変換が含まれるため、純USDS発行量や暗号資産への新規ドル入金を測定するものではない。
借入と移行は供給増加の意味を変える
Ethereum上の別のコンバーターがDAIとUSDSを接続している。Skyの開発者ドキュメントによると、この2つのトークンは単一の発行ソースを共有しており、保有者は流動性の制限なく双方向で変換できる。この記述はDAI-USDSコンバーターに適用されるものであり、PSM内のUSDCの利用可能性に関するものではない。
会計上の含意は明白である。保有者は既存ポジションの建て値を変更できる。したがって、USDSの増加だけを見ても、より広範なシステムに入ってくる追加の資金を表すとは限らない。経済的な変化を理解するには、変換のDAI側も追跡する必要がある。
USDDは、担保で裏付けられた別のステーブルコインであり、借入と移行という、トークン数が変化し得る2つの追加ルートがある。そのボールトのドキュメントには、担保の預け入れ、USDDの負債としてのミント、担保を解除するためのトークンと安定化手数料の返済が記載されている。ユーザーは十分な担保率を維持したまま担保を引き出すこともできる。これにより、担保ポジションを維持したい人にとって、返済義務と引き換えに使用可能な流動性が生まれる。
借手が新たに得る取引能力は経済的に有用だが、すでに保有している資産を担保として生み出されるため、新たに発行されるトークンごとに対応する新しい銀行ドルの入金が必要になるわけではない。差し入れられた資産は負債を支えるものであり、その評価額は、即時の変換要求に応じるために利用可能なステーブルコインの在庫とは異なる指標である。
USDDはまた、USDDOLDから同等額の新しいUSDDへの移行ルートも提供しており、ガス代はかかるが期限はない。この場合、新しいトークンの残高増加は、単に既存の保有資産のアップグレードを反映している可能性がある。新旧のコントラクトを個別に比較すると、基礎となる経済的ポジションが実際に拡大したかどうかが分かりにくくなる。
したがって、意味のある供給比較には、一貫した観察時点と、旧トークンや他のトークンを裏付ける保有資産の扱いを含む、明確に記載されたトークンカバー範囲が必要である。
USDDのPSMの説明は、即時の制約を明示している。このメカニズムは、USDDと対応するステーブルコインの間で1対1の変換を提供し、ネットワークのガス代を超えるサービス手数料はない。ユーザーは表示された対象トークンの数量を確認、その利用可能額の範囲内でスワップを行う必要がある。USDT(Tetherのドル連動トークン)を求める保有者には、実際にUSDTを交付できる在庫が必要であり、担保評価額の合計をその残高の代わりにすることはできない。これは、負債ポジションの裏付けを、自動的に未拘束の償還現金のプールとして扱えないのと同じである。
USDCの受領と銀行ドルの受領は別のステップ
USDCの発行者であるCircleは、USDCの発行・償還プロセスにおいて、より直接的な法定通貨との接続を説明している。適格な企業はCircleのアカウントにドルを入金して新規にミントされたUSDCを取得し、USDCをドルと引き換えに返却すると、償還されたトークンは流通から取り除かれる。Circleによると、裏付けは高度に流動的な現金および現金同等物で構成され、準備金の大部分はCircle Reserve Fundに投資されており、そのポートフォリオには短期国債、翌日物の国債レポ取引、現金が含まれ得る。
取引所での購入は、代わりに取引所がすでに保有しているUSDCを用いて行われることもある。Circleは、取引所はより多くの在庫が必要な際に追加のトークンをミントし得ると述べており、USDCに対する買い手の需要が必ずしも毎回新規発行取引を引き起こすわけではない。
アクセスの面でも、プロトコルでの変換と銀行償還は異なる。Circle Mintは機関向けの商品であり、個人や中小企業はそのサービスを利用できない。欧州経済領域(EEA)の適格な小口保有者には、Circle Franceを経由する別の直接ルートがある。
CircleのEUのMarkets in Crypto-Assets Regulation(MiCA)に基づく償還ポリシー(9月15日最終更新)は、適格性、本人確認、取引審査に加え、USDCの償還のためにUSDを受け取れるEEAの銀行口座を要件としている。適格なEEA小口保有者に対し、このポリシーは、不整合が生じない限り5営業日以内の時間枠を設定している。また、Circle FranceとCircle LLC間の準備金のリバランスが妨げられるストレスイベントの際には、延期を認めている。
銀行ドルを求めるUSDS保有者にとって、PSMを通じたUSDCの取得はトークン変換レグを完了するにすぎない。発行者と銀行のルートが現金レグを完了する必要がまだある。各レグはそれぞれの日付付き開示(変換側は10月9日の流動性数値、発行者側は9月15日のポリシー更新)によって定義されており、実際の出口で利用可能な残高は、公開されたスナップショットではなく取引時に表示されるものである。ステーブルコインの変換残高と銀行送金は、ドルへのアクセスの別個の段階であり続ける。
本記事は、CryptoSlateで originally 公開された分析に基づくものです。

