NatWest、バンク・オブ・アメリカなど6行がAIショッピングエージェントの自己開示を提案
重要ポイント
- •NatWest Group、バンク・オブ・アメリカ、Capital One、ING Group、オーストラリア・コモンウェルス銀行、ASB銀行の6行は9月22日、AIショッピングエージェントによる購買の信頼構築に向けた自主的な原則を共同発表した。
- •報告書は、エージェンティック・コマースの取引のすべての当事者が、AIエージェントの関与およびその代理先を把握できることを提案している。
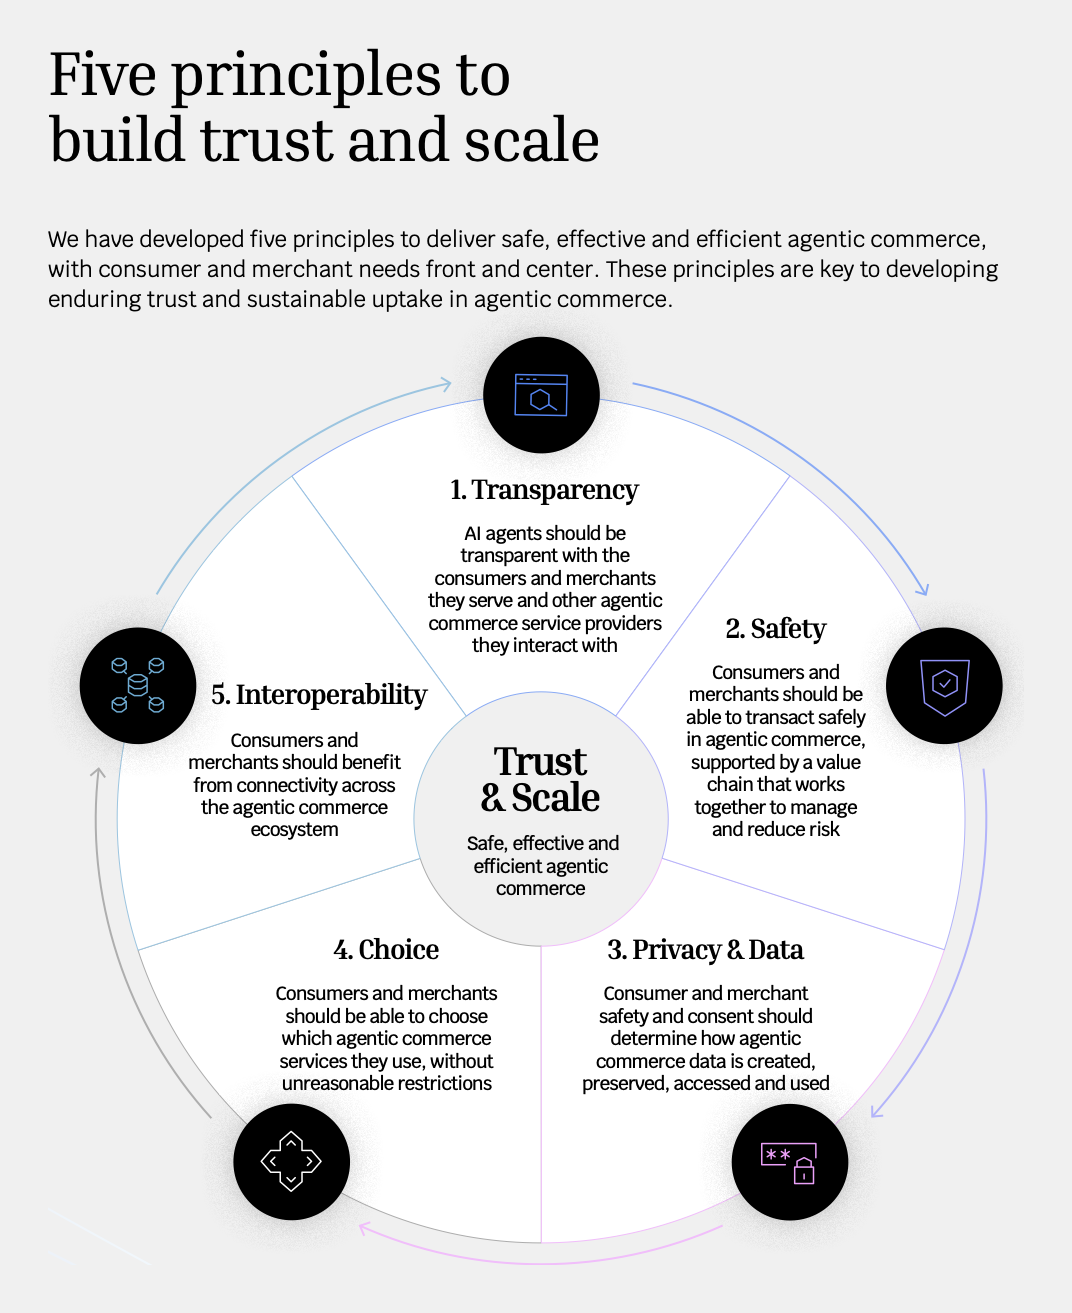
- •フレームワークは、透明性、安全性、プライバシーとデータ、選択、相互運用性の5原則に基づき、エージェントが選択肢をランク付けする方法やスポンサー付き推奨の扱いの開示も含まれる。
- •銀行は、消費者のカード情報を要求してウェブサイトに入力する慣行、保護の少ない決済手段の優先、AIエージェントや商人の侵害・なりすましといった危険な慣行を指摘した。
- •エージェンティック・コマースは非公開の試験から実証実験や初期のスケーリングへと進展し、Robinhoodは5月にAIエージェントによるクレジットカード支出を開始。銀行は政策立案者への意見聴取と実施に関する第二報告書の公表を計画している。
6つの大手銀行は9月22日、エージェンティック・コマースの購買(AIショッピングエージェントが消費者に代わって行う取引)のすべての当事者が、取引にAIエージェントが関与していること、および誰の代理をしているかを把握できるようにする共同原則を発表した。
「Building Trust in Agentic Commerce」と題されたこの報告書は、NatWest Group、バンク・オブ・アメリカ、Capital One、ING Group、オーストラリア・コモンウェルス銀行、ニュージーランドのASB銀行が共同で執筆したものであり、北米、欧州、アジア太平洋の銀行市場をカバーする顔ぶれとなっている。原則は拘束力を持たない自主的なものだ。6行はこの提案について政策立案者に意見聴取を行い、実施方法に関する第二報告書を公表する計画で、正式発表はNatWest Groupのプレスリリースで確認できる。
5つの原則の筆頭は透明性
開示の提案は、5つの原則の第一である透明性に位置づけられる。残りの4つは、安全性、プライバシーデータ、選択、相互運用性である。
透明性は、ショッピングエージェントが選択肢をどのようにランク付けし、意思決定を行うか(スポンサー付きの選択肢を含む)にも及ぶ。報告書は、エージェントが消費者にとって最良の価値をもたらさない場合でも、高い手数料など提供者にとって利益の大きい商品や決済手段を優先的に勧める可能性があると警告している。
安全性については、銀行は消費者がエージェントに付与する権限を管理できること(委任の閲覧・管理機能を含む)を求めている。エージェントは決済認証情報を安全かつ監査可能な方法で入力すべきである。すべての当事者が紛争処理プロセスに関与し、責任はリスクやエラーが発生した場所に帰属すべきだとする。
プライバシーとデータの原則は、事業者に対し、消費者の指示や意図に関する監査可能な記録を保持し、必要なデータのみを扱い、それ以上の利用は消費者と商人の同意によって決定することを求めている。
一方、消費者と商人は、不当な制約を受けることなくエージェンティック・コマースサービスを選択できるべきだとしている。
「この可能性を実現するためには、顧客が支払い方法を自らコントロールし、資金の安全が確保されていると信頼できる必要がある」とNatWestのチーフ・ペイメンツ・オフィサーであるMark Brant氏は述べた。
カード情報のウェブサイト直接入力が危険な慣行の上位に
「消費者は、AIエージェントが自分の利益のために行動するかどうか明確に分かっていない」と報告書は述べている。消費者は、エージェントが誤った商品を購入したり、過剰に支出したり、詐欺や不正によって資金を失ったりすることを懸念しており、問題が発生した際に誰に相談すべきか分からない。
報告書は、消費者のカード情報を要求した上でウェブサイトに入力するといった一部の事業者の危険な慣行や、保護の少ない決済手段の優先を指摘している。また、AIエージェントや商人を侵害し、なりすます攻撃者にも言及している。商人側は、自らのコントロールが及ばない理由で紛争やチャージバックが増加する可能性を懸念している。
銀行によれば、エージェンティック・コマースはすでに非公開の試験から実証実験や初期のスーリングへと進展しており、こうした動きが正式なガバナンスを上回るスピードで進んでいるという。Cryptopolitanが報じたように、Robinhoodは5月にAIエージェントによるクレジットカード支出を開始したが、ほとんどの企業は依然として実証実験の段階に留まっていた。
6行は、他の銀行や決済企業に対し、原則の適用と実施の青写真の策定への協力を呼びかけた。原則に拘束力はないため、その浸透度は各社の採用意思に委ねられる。政策立案者との意見聴取および実施に関する第二報告書が、次に注視すべき節目となる。

