米SEC、トークン化証券のオンチェーン取引に関する暫定枠組みを承認
重要ポイント
- •SECは、証券取引所法36条(a)(1)に基づき、指定されたトークン化証券取引所に対し取引所定義からの条件付き免除を付与した。免除は発行後5年で失効する。
- •承認された取引所は、取引対象銘柄と取引量に上限を課されたうえで、自動マーケットメイカーと流動性プールを通じたトークン化米国株の許可制取引を行うことができる。
- •取引所は、トークン化株式が同等のNMS銘柄と同一の経済的・ガバナンス上の権利を有することを検証しなければならず、第三者が作成したトークンの上場前に発行体へ通知し、発行体は異議を申し立てることができる。
- •命令は、パーミッションレスなブロックチェーン上でのスマートコントラクトの公開・監査可能性、米ドル建て取引データの定期的な公表、主要上場取引所による基礎銘柄の売買停止時の即時取引停止を義務付けている。
- •連邦の反詐欺・相場操縦禁止規定は免除下でも引き続き適用され、SECはトークン化証券の将来のルール形成に資するパブリックコメントと運用上の証拠を募集している。
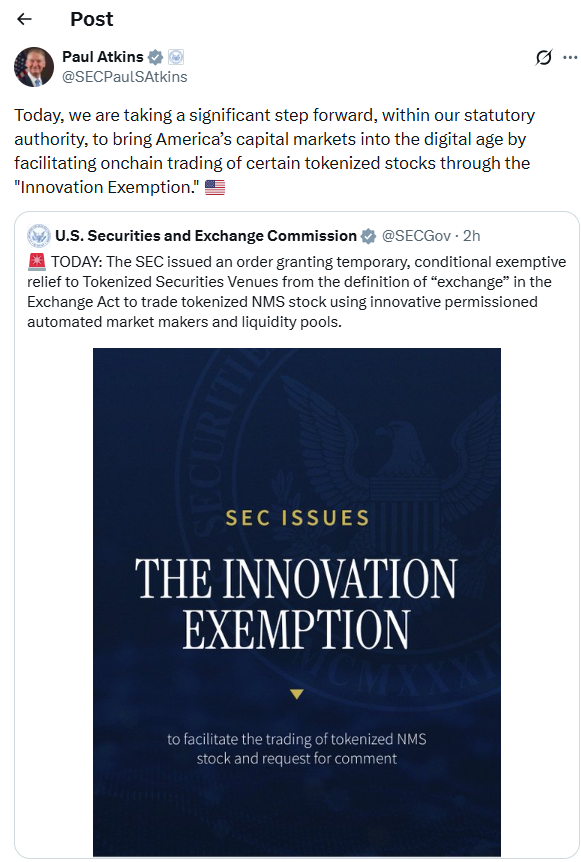
米国証券取引委員会(SEC)は9月17日、トークン化された米国株——上場企業の株式を表すブロックチェーンベースのトークン——の限定的なオンチェーン取引を認める暫定枠組みを承認した。この命令により、指定された「トークン化証券取引所(Tokenized Securities Venues)」は、証券の売り手と買い手を結び付けるプラットフォームを一般的に捉える法定カテゴリーである取引所法上の「取引所」の定義について、条件付きの免除を受ける。これにより、広範な市場ルールを直ちに書き換えることなく、トークン化証券のための規制された道筋が創出された。このアプローチは、長期的な規制策定に先立ち、当局に実際の取引データを提供するものでもある。
監督下での限定的なオンチェーン株取引
SECによると、トークン化証券取引所は、自動マーケットメイカー(AMM)と流動性プールを通じた許可制取引を支援できる。AMMモデルでは、継続的な注文簿ではなくプールされた流動性に対して取引が執行される。これは分散型金融(DeFi)で広く用いられている仕組みである。これらの取引所は、参加者へのアクセス基準を設定しながら、承認されたプールを通じて売り手と買い手を結び付けることができる。
当局は、取引対象銘柄および取引量に上限を設けた。各取引所は、トークン化株式が同等の全国市場システム(NMS)銘柄と同一の権利——基礎となる証券に付随する経済的権利および議決権等のガバナンス権を含む——を有することを検証しなければならない。
ポール・アトキンス委員長は、委員会がさらなる規制を検討する間、この枠組みが限定的な取引を可能にすると述べた。
この命令はまた、第三者によるトークン化に対する発行体保護も導入した。関係のない第三者が作成したトークンを上場する前に、取引所は基礎となる発行体に通知しなければならず、当該発行体には異議を申し立てる機会が与えられなければならない。この要件により、第三者が自社株式をトークン化する際に、上場企業が直接的な役割を果たせるようになる。
技術面では、取引所が使用するスマートコントラクトは監査可能かつ公開のまま維持されなければならず、SECはコントラクトコードと取引記録を誰もが独自に検証できる、公開かつパーミッションレスな分散型台帳への展開を義務付けた。
既存の免除権限への依拠
アトキンス氏は、委員会が証券取引所法36条(a)(1)に依拠したと述べた。同条は、公共の利益および投資者保護に資する場合に、条件付きまたは無条件の免除を認めている。
この命令は2種類の一時的免除を創設した。第1は、取引所法上の取引所の定義に該当し得る取引所を対象とする。第2は、承認されたAMMプール内で自己資本を使用する特定の流動性供給者を対象とし、これらの企業は法定のディーラー定義から条件付き免除を受けた。
SECは、連邦の反詐欺・相場操縦禁止規則を停止していない。アトキンス氏は、これらの規定は免除に基づいて行われる証券活動に引き続き適用されると述べた。
マーク・ウエダ委員は、取引の透明性がこの命令の中心的条件であると述べた。取引所は、価格、数量、時刻、プールアドレス、終値時のプール規模、日次取引量を含む米ドル建ての取引データを定期的に公表しなければならない。ウエダ氏は、これらの開示が監視および将来の政策評価を支えると述べた。
トークン化証券に対する取引統制
この命令はまた、トークン化証券の取引を伝統的市場の売買停止に連動させた。トークン化証券取引所は、主要上場取引所が基礎となる銘柄の売買を停止した場合には、直ちに取引を停止しなければならない。
取引所は、その運営、取引活動および関連会社の活動に関する情報を公表しなければならない。SECはさらに、帳簿・記録、技術的保護措置、売買停止時の連携も義務付けた。
この枠組みは、アトキンス氏が今年初めに示した政策の方向性を踏まえたものである。2月18日、同氏は当局が自動マーケットメイカーを通じた限定的なトークン化証券取引を検討していると述べた。その後アトキンス氏は、委員会が長期的なルールを策定する間の暫定的枠組みとしてこの提案を説明した。
SEC当局者はまた、2026年を通じて同庁の暗号資産タスクフォースを通じて業界からの意見を収集した。このプロセスでは相反する見解が寄せられた。証券業界・金融市場協会(SIFMA)の意見書は、広範な免除が市場を分断し規制のすり抜けを生む可能性があると警告した一方、他の意見書は、明確な上限と開示を伴う限定的な免除を支持した。最終命令は、アクセス、取引量、発行体、データ報告、技術に関する統制を採用した。
次の規制段階へ
SECによると、この免除は発行後5年で失効する。委員会はまた、可能な修正および今後の規制対応についてパブリックコメントを募集した。ウエダ氏は、コメント提供者に対し、実運用またはテスト環境からのデータ、事例研究、インシデント分析、運用上の証拠を求めた。これらの資料は、トークン化証券およびオンチェーン市場インフラを規律する今後のルールを形作る可能性がある。
したがって、この枠組みは、すべてのトークン化株式に対する一般的免除ではなく、管理された市場実験を創出するものである。その条件は、トークン化株式を既存の発行体の権利、主要市場の売買停止、連邦証券法による保護に結び付けており、当局に新たな運用上の証拠を収集する手段を与えている。
次の正式な節目は、連邦官報への命令掲載である。その後、市場参加者はコメント手続きおよび、トークン化証券取引所を目指す者に向けたSECのガイダンスを注視できる。
本記事は情報提供のみを目的としており、金融、投資または法律上の助言を構成するものではない。規制上の免除および証券規則は、SECの条件、修正および今後の規制策定に従うものとする。

