保有者は増えるのに取引は少ない — RWAの流動性問題は見た目以上に深刻
重要ポイント
- •許可制トークン化商品はRWAセクターの3,318億ドルの時価総額の59%を占めるが、現物取引量のわずか0.2%しか生み出しておらず、ホワイトリスト登録が承認済みカウンターパーティーの限られた範囲への転送を制限している。
- •BlackRockのBUIDLファンドは10のチェーンにわたって27.7億ドルを保有するが、1か月の転送記録はわずか191件。一方、Franklin TempletonのBENJIファンドは562人の保有者を抱えながら、月間転送量は0ドルと報告した。
- •IMFはトークン化市場を「小規模、分断、非流動的で、従来の商品の約1.5倍のボラティリティ」と評価し、1日平均3,000億〜3,500億ドルのレポ取引に活動が集中していると指摘した。
- •保有者の普及は急速に拡大している — BNB ChainはRWA保有者200万人を突破し、トークン化株式保有者は430万人に達した — しかし、流動性と流通の両方で基本的な基準を満たす主要トークン化商品は110のうち29のみ。
- •トークン化ゴールドは例外であり、PAXGとXAUTは2026年第1四半期に907億ドルの現物取引量を生み出し、2025年通年の合計846.4億ドルを上回った。
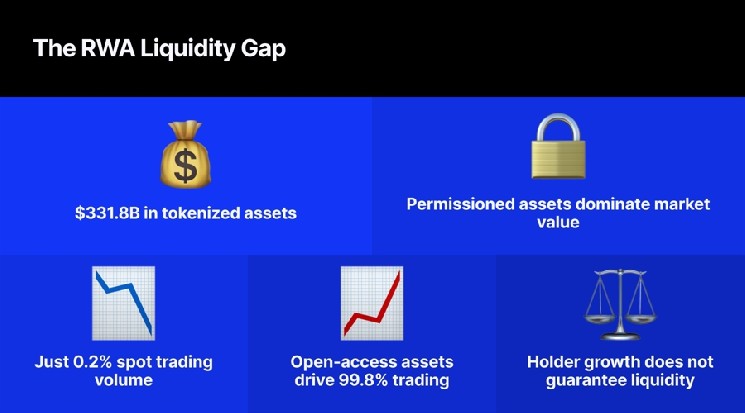
トークン化された実世界資産(RWA)は数百万人の保有者を獲得したが、セクターの価値の大部分はほとんど売買されていない。Pantera Capitalの2026年9月レポートおよび国際通貨基金(IMF)の2026年10月世界金融安定報告書のデータは、普及指標と実際の取引の深さとの間の拡大する乖離を示している。許可制商品は時価総額を支配しながら現物取引量にはほとんど寄与せず、主力の機関投資家向けファンドでさえ月数件のオンチェーン転送しか記録していない。この区別が重要なのは、トークン化の機関投資家向けの訴求が、これらのトークンが単なる所有権のデジタル記録ではなく、取引可能な金融商品として機能することに依存しているからだ。これらの数字を総合すると、RWAセクターの流動性問題は、その目立つ成長が示すものよりも深刻であることがわかる。
流動性ギャップの規模
まずギャップの規模から見てみよう。Pantera Capitalの2026年9月レポートは、総額3,318億ドルに上る671のトークン化資産を調査し、その結果はセクターを二つの異なる世界に分けている。許可制商品 — ホワイトリスト登録と承認を保有に必要とする種類のもの — は時価総額全体の59%を占める。しかし、その現物取引量への寄与は正確に0.2%に過ぎない。
その理由は構造的なものである。ホワイトリスト登録は転送を事前承認されたウォレットに制限するため、取引可能なカウンターパーティーの範囲は設計上狭くなる。つまり、セクターの価値の半分以上はほとんど動いていない。オープンアクセス商品は残る41%の時価総額を占め、すべての現物取引の99.8%を生み出している。一方の世界は取引し、もう一方は静止したままだ。
BlackRockのBUIDLファンド — トークン化されたマネーマーケット商品 — が最も明白な例を示す。このファンドは10のチェーンにわたって27.7億ドルを保有しているが、投資家は106人で、1か月の転送記録はわずか191件 — 数十億ドル規模の商品としては1日あたり約6件の転送に過ぎない。別のトークン化マネーマーケットであるFranklin TempletonのBENJIファンドは、562人の保有者を報告する一方、月間転送量は0ドルだった。
回転率 — 一定期間にどれだけの資産供給が売買されるか — において、この対比が最も顕著になる。ステーブルコインは毎月、流通量の約21倍を回転する。BUIDLの回転は0.12倍だ。これはこれらの資産が実際にどれだけ動いているかにおける180倍の差である。
IMF:小規模、分断、そしてより高いボラティリティ
IMFは2026年10月の世界金融安定報告書でトークン化市場を取り上げ、そのスタッフはこれらを「小規模、分断、比較的非流動的で、従来の対応商品の約1.5倍のボラティリティ」と評した。
トークン化された活動の大部分はレポ取引 — 通常は政府証券を担保とする短期の担保付き融資 — で行われており、その1日平均取引量は3,000億〜3,500億ドルに上る。それ以外のすべて — クレジット、マネーマーケットファンド、トークン化株式を含む — を合わせても650億ドルの追加に過ぎない。参考までに、米国のレポ市場だけでも1日約13兆ドルが取引されている。レポを除くトークン化の世界全体は、伝統的金融にとっては誤差の範囲にすぎない。
保有者の増加は流動性とイコールではない
反論には確かなデータが裏付けがある。BNB ChainのRWA保有者数は2026年10月初旬に200万人を突破し、2,032,387アドレスに達した — わずか30日で15.56%の増加だ。すべてのチェーンを合わせたトークン化株式の保有者は9月下旬までに430万人に達し、1年で43倍に増加した。BNB ChainだけでオンチェーンRWA保有者全体の39%を占めている。
これらの成長率は印象的だ。しかし文脈が必要でもある。保有者数と取引の深さはまったく別物だからだ。時価総額1,000万ドルを超える主要なトークン化商品110のうち、流動性と流通の両方について基本的な基準さえ満たしているのは29商品のみだ。これは約26%に相当する。分析対象市場の50%以上では、意味のある二次取引活動が見られない。
なぜ一部のトークン化資産はよりよく取引されるのか
トークン化ゴールドは、この法則を証明する例外となっている。PAXGとXAUTは合わせて2026年第1四半期に907億ドルの現物取引量を生み出し、2025年通年の合計846.4億ドルを上回った。PAXGの月平均現物取引量は57.2億ドル、XAUTは53.2億ドルに達した。
ゴールドが機能するのは、自然な回転、幅広い需要、そして厚みのあるマーケットメイカーの関心があるためだ。トークン化国債は同じようには機能しない。それは買い持ち型の商品として機能するからだ。Panteraのデータによれば、トークン化株式は月間回転率204.6%を達成している一方、金利商品は0.1%にとどまっている。流動性プロファイルを決めるのは資産クラスであって、ブロックチェーンではない。
トークン化株式の回転率は6月に204.6に達し、最も活発に取引されるRWAカテゴリーとなった。市場が一律に非流動的なのではなく、問題は時価総額で支配的な商品に集中している。トークン化国債は2026年第1四半期から第2四半期にかけて130億ドルから165億ドルに成長したが、二次取引はほとんど生み出していない。私募クレジットも同じ期間に41億ドルから51億ドルに拡大したが、同様に低い回転率だ。最大かつ最も機関投資家的な商品こそが、まさに取引されていない商品なのである。
| 指標 / 特徴 | トークン化株式 | トークン化金利商品 |
|---|---|---|
| 月間回転率 | 204.6% | 0.1% |
| 投資家行動 | 活発な取引、投機、ヘッジ、高い速度。 | 買い持ち、資産の保全、利回り獲得。 |
| 流動性プロファイル | 高速度; 所有権は月に複数回移転。 | 低速度; 資本は満期まで、または長期配分として静かに滞留。 |
発行は容易だが、流動性はそうではない
発行は容易になった。国債や株式をトークンにラップすることには技術的な作業は必要だが、市場の奇跡は必要ない。流動的な二次市場を作るには、マーケットメイカー、規制の明確さ、相互運用可能な取引場所、そして継続的に売買したいトレーダーからの実際の需要が必要だ。それらの要素は、ほとんどのRWAにはまだ存在していない。
Panteraが資産がどれだけネイティブにオンチェーンで動作するかを測るために導入したTokenization Preparedness Indexは、サンプル全体でわずか2.04のスコアだった。ほとんどの資産はネイティブな金融商品ではなく、単純なラッパーにすぎない。
実際の取引は別の場所に集中している。Hyperliquidのようなプラットフォーム上のトークン化株式の無期限先物は、6月に678億ドルの取引量を生み出した — 対象トークンの現物市場の16倍だ。トレーダーはレバレッジ、より容易なショート、集中したマーケットメイキングによる流動性を提供するデリバティブを好み、現物トークン自体は薄いままにとどまっている。
このパターンは、ネイティブ資産について暗号資産市場が発展してきた様子を映しており、RWA現物市場もいずれ追いつくことを示唆している。同時に、現物市場が現時点での主戦場ではないことも確認している。
普及は現実だが、深さは限定的
根底にあるユースケースは現実だ。トークン化は、決済スピード、分割所有、24時間365日のアクセスに関する実際の問題を解決する。IMFは、トークン化株式取引の50%以上が伝統的な市場時間外に行われており、分析された取引の約80%が1株未満の取引だったと報告している — つまり、個人投資家がこれらの商品を使って、他の方法ではアクセスできなかった機会を利用していることを示唆している。
それは意味のある普及だ。しかし、商品の意味のある普及は、深く信頼できる流動性とイコールではない。端株を購入して保有するユーザーは、市場の深さを増やすことなく、保有者数に貢献するだけ。
実務家の間でも懐疑論が表面化しつつある。シンガポールで開催されたToken2049のパネルディスカッションで業界人がトークン化株式のテーゼについて意見を交わし、Anndy Lianが2026年10月14日にXで次のように投稿した:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
より持続可能なセクターの姿
記事の著者は、2〜3年以内により持続可能な形のセクターが現れると予想している。そのシナリオでは、許可制ではなくオープンアクセストークンが取引を支配し、RWAはDeFiレンディングにおける担保として日常的に使われるようになる — この傾向は、私募クレジットが利用率をリードするMorphoのようなプラットフォームですでに見られる。マーケットメイカーは、中央集中型取引所の注文帳とオンチェーンプールを接続するハイブリッドな取引場所を構築するだろう。主要管轄区域でのより明確な規制は、現在資産をホワイトリストの裏に閉じ込めている摩擦を減らし、商品がよりネイティブでラッパーらしからぬものになるにつれて、Tokenization Preparedness Indexは上昇するはずだ。
次の上昇局面にはより良い市場構造が必要
現在の段階は始まりにすぎず、始まりは混沌としているものだ。HyperliquidのJeff Yanが述べたように:"Overrated."
著者の見解では、この出発点はより良いものであるべきだ — 技術が失敗しているからではなく、それを取り巻く市場構造がまだ追いついていないからだ。追いついたとき、次の上昇局面は保有者の水増しではなく、取引の深さに基づくものになるだろう。その上昇局面は、より長く続く、より重要なものになるはずだ。
出典:Finance Magnates

