医療保険料の高騰が賃金上昇を静かに蝕む、エコノミストが指摘
重要ポイント
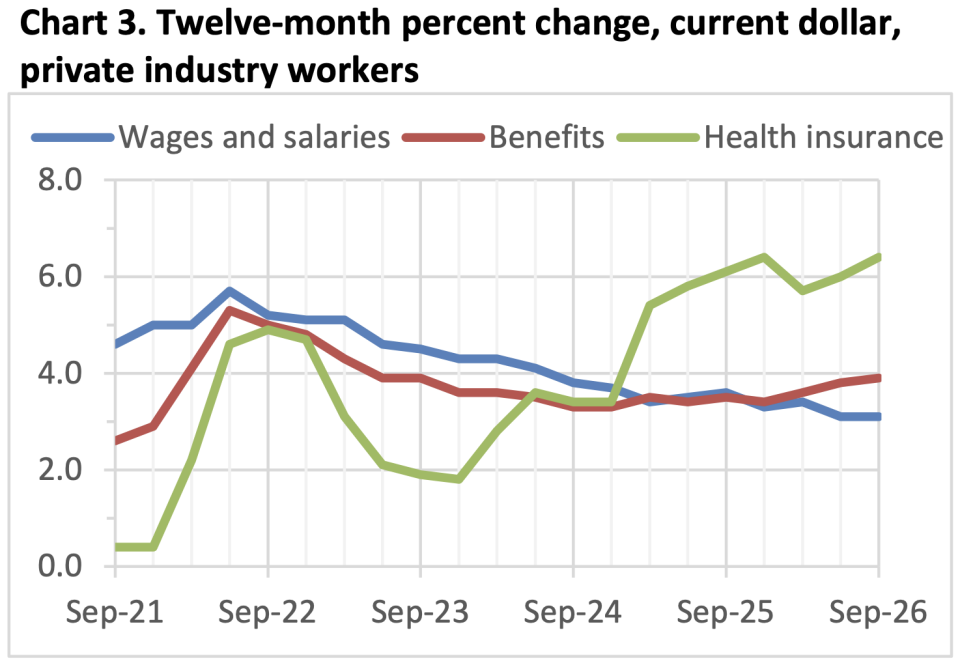
- •第3四半期の賃金・給与は前年比3.1%上昇した一方、雇用主の医療保険拠出額は6.4%増と、20年間で最も高い伸び率を記録した。
- •エコノミストのガイ・バーガー氏は、雇用主の保険拠出額が3%のペースで伸びていれば、現在の賃金上昇率は約0.2〜0.3ポイント高かったと試算している。
- •ACAのベンチマーク保険料は2027年に13%上昇し、中間プランに加入する40歳の平均月額保険料は704ドルとなる見通しで、これは2026年の26%上昇に続くもの。
- •2月時点でACAプランの加入者数は前年比12%減の約1,920万人となり、健康な層が離脱し、残った病気の多い層が保険料を押し上げている。
- •保険会社はACAマーケットプレイスから撤退しており、10月下旬時点で州単位の撤退が31件に対し、新規参入はわずか8件で、消費者の選択肢が狭まっている。
医療保険のオープン登録(オープンエンロールメント)期間が間もなく始まるが、保険料がどれほど上昇するかを目にし、多くの米国人が驚かされる可能性がある。しかし、保険費用の上昇による影響は家計を超えて広がっている。あるエコノミストによれば、保険料の高騰は賃金上昇を静かに蝕み、労働者が本来得られるはずだったより大きな昇給を手にする機会を妨げているという。
医療保険費用は中間選挙における主要な争点として浮上している。ガソリン価格や光熱費の上昇と相まって、生活費高騰に対する有権者の不安を煽っている。その結果、賃金が着実に伸び、労働市場が完全雇用にあるにもかかわらず、全体的な家計負担能力が悪化する中で、消費者信頼感の指標は急落している。
最新の経済データは、なぜ労働者が賃金上昇について前向きになれないのかを物語っている。労働統計局が金曜日に発表した雇用コスト指数によると、第3四半期の賃金・給与は前年同期比3.1%増加した。この指数は現金給与と福利厚生を併せて把握しており、総報酬の2つの構成要素を並べて見ることができる。
一方、雇用主の医療保険拠出額は6.4%の増加となり、20年間で最も高いペースに並んだ。バーニング・グラス・インスティテュートのシニアフェローであるエコノミスト、ガイ・バーガー氏による。Substackの投稿で同氏は、雇用主の拠出額が数年前の水準である3%のペースで伸びていれば、現在の賃金上昇率は0.2〜0.3ポイントほど高かっただろうと試算している。
「大きくはないが、無視できる数字でもない」とバーガー氏は書いた。
多くの米国人が日常生活品の購入に「後払い(BNPL)」サービスを利用する状況において、こうした小さな差であっても大きな意味を持つ可能性がある。
さらにバーガー氏は、雇用主の拠出額が医療保険費用の上昇に追いついていない可能性があるため、このデータは労働者が直面している圧迫を過小評価している likely だと付け加えた。「つまり、従業員が保険料のより大きな割合を負担しているのだ」と同氏は説明した。その上、保険プラン自体がカバーする範囲が縮小しており、労働者は自己負担でより多くの費用を支払わざるを得ないという。
雇用主を通じて医療保険に加入している米国人だけが苦しんでいるのではない。雇用主のプランは現役世代の米国人にとって最も一般的な医療保険の供給源であり、この圧迫は幅広い世帯に及んでいる。主に自ら保険に加入する人々を対象とする「Affordable Care Act(ACA、 affordable 医療保険法)」プランの保険費用も急騰している。
医療調査 nonprofit 団体KFFが金曜日に発表した連邦データによると、保険料は2027年に13%上昇する見通しだ。これは2018年以来2番目に大きな上げ幅であり、2026年の26%急騰に続くもの。今回の上昇により、中間プランに加入する40歳の平均月額保険料は704ドルとなる。こうした「ベンチマーク」保険料は、2026年には624ドル、2025年には497ドルだった。
医薬品や入院医療への支出が増加する中、ACA市場は2025年以降、議会がパンデミック期に導入された拡充補助金を更新しなかったことで、特に大きな圧力にさらされている。この拡充補助金は、加入者の支払う保険料を引き下げ、これまで支援対象外だった世帯にも経済的支援の対象を拡大していた。
その結果、高騰する保険料に人々が二の足を踏み、ACAの加入者数は数百万人減少した。脱退した人の多くは健康な層だったため、残された加入者は比較的病気の割合が高く、保険料を押し上げている。2月時点で、ACAプランの加入者数は前年比12%減、約1,920万人に急落しており、業界ではそれ以降さらに脱退が進んでいることを示唆している。
一方、保険会社はACAマーケットプレイスへの参加を見送っており、消費者の選択肢は狭まっている。KFFによると、10月下旬時点で州単位の保険会社の撤退は31件に上り、新規参入は8件にとどまった。
「2027年を展望すると、複数の保険会社が、拡充された保険料税額控除の終了が続く中、市場は2027年も悪化し続けると予想していると表明している。2026年に保険適用を維持できた加入者の一部は、もはややりくりがつかなくなる可能性がある」とKFFは金曜日に述べた。
雇用主側では、今後の雇用コスト指数の発表により、福利厚生コストが賃金を上回り続けるかどうかが明らかになる。ACA側では、現在進行中のオープン登録期間が、2027年にどれだけの保険適用と選択肢が残るかを示すことになる。
この記事は、元々Fortune.comに掲載されたものです。

