フィリピン政府債務、7月末に過去最高の19.39兆ペソに到達
重要ポイント
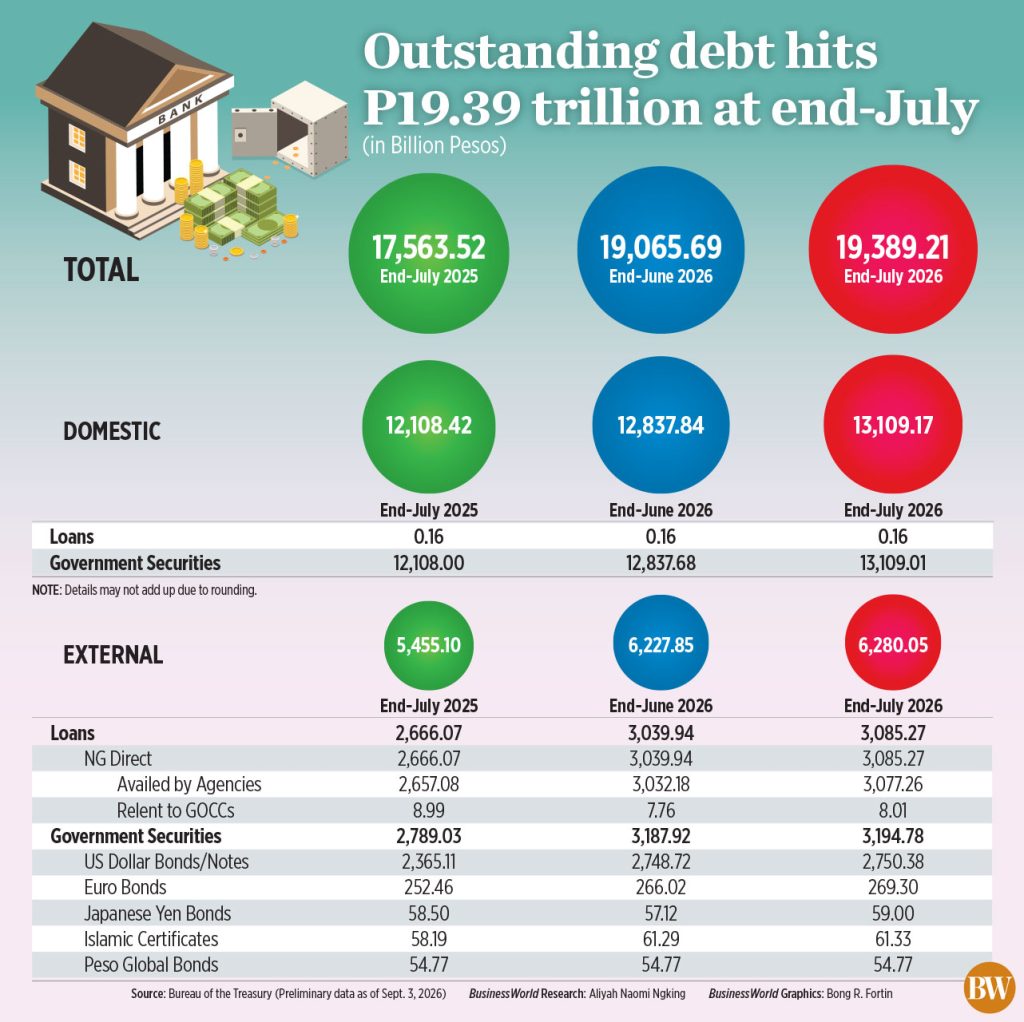
- •国民政府の未償還債務は7月末に過去最高の19.39兆ペソに達し、前月の19.07兆ペソから1.7%増加した。
- •7月末の債務残高は、「歳出および財源計画(BESF)」に基づく2026年の改訂後19.766兆ペソの上限の98.09%に既に達している。
- •国内債務は前月比2.11%増の13.11兆ペソで総債務の67.61%を占め、対外債務は0.84%微増の6.28兆ペソとなった。
- •対外債務は前年比15.12%急増しており、その一因はペソ安による外貨建て債務の現地通貨建て価値の上昇である。
- •日本格付研究所、格付投資情報センター、ムーディーズを含む格付機関は最近、フィリピンの投資適格級格付けを安定的な見通しで維持した。
By Justine Irish D. Tabile, Senior Reporter
フィリピン財務省国庫局(BTr)によると、フィリピン国民政府(NG)の未償還債務は、国内および対外借入の増加と外貨建て債務の再評価を背景に、7月末に19.39兆ペソの過去最高水準に達した。
国庫局の最新データによると、NG債務は6月末の19.07兆ペソから1.7%増の19.39兆ペソとなった。
「増加は主に国内債務および対外債務の純増によるものであり、加えて米ドルおよびその他外貨に対するペソの変動に伴う外貨建て債務の再評価が影響した」と国庫局は述べた。
前年比では、未償還債務は2025年7月末の17.56兆ペソから10.39%増加し、2025年末の17.71兆ペソからは9.5%上昇した。
7月末の債務残高は、「歳出および財源計画(BESF)」に基づく2026年末の改訂後19.766兆ペソの水準の98.09%に既に達している。
NG債務とは、国際金融機関、開発パートナー国、銀行、グローバル債券保有者その他の投資家といった債権者に対するフィリピン政府の債務総額を指す。債務水準の上昇は政府の帳簿にとどまらず、年度予算において債務償還費が社会保障およびインフラ支出と競合すること、また償還時の外貨建て借入のコストにドルに対するペソの価値が直接影響することを意味する。
「NGは、為替リスクへのエクスポージャーを減らし、より安定した債務プロファイルを支えるため、国内調達を優先した借入ミックスを引き続き実施している」と国庫局は述べた。
債務残高の大部分にあたる67.61%は国内調達であり、残る32.39%は対外借入で構成されていた。
政府証券がほぼすべてを占める国内債務は、6月末の12.84兆ペソから2.11%増の13.11兆ペソとなった。
「増加は主に2,712.2億ペソの政府証券純発行によるものであり、残りの変動はオンショア・ダラー債(ODB)のわずかな上方再評価によるもの」とBTrは述べた。
前年比では、国内債務は12.11兆ペソから8.26%増加した。
一方、対外債務は6月末の6.23兆ペソから0.84%微増の6.28兆ペソとなった。
「これは主に171億ペソの対外ローン純調達によるものであり、加えて米ドルおよび第三国通貨に対するペソの下落に伴う外貨建て債務のペソ建て価値の上昇が寄与した」とBTrは述べた。
前年比では、対外債務は5.46兆ペソから15.12%急増した。
対外債務の内訳は、グローバル債券3.19兆ペソとローン3.09兆ペソであった。
「最新のNG債務ポジションは、同国の脆弱ではあるが依然として管理可能な財政状況を浮き彫りにしている」と、University of Asia and the Pacificのエコノミスト、Marco Antonio C. Agonia氏は電子メールで述べた。
「この記録的な債務水準は、主に最近の二つの支出テーマ、すなわちパンデミック期債務の償還と、NGによる経済の景気刺激需要を反映している」と同氏は付け加えた。
Agonia氏によると、成長の減速、税収の低下、投資の低迷が公共支出の拡大需要と重なり、同国の財政余力は狭まりつつある。成長を加速させる支出の余地は依然あるものの、より大きな懸念は支出の質と効果であるという。
「インパクトのある変革的な支出を優先することで、より大きな財政乗数がもたらされ、資金調達ニーズを管理する上で経済はより有利な立場に置かれる」とAgonia氏は述べた。
同氏は、一部の格付機関による最近の投資適格級格付けの維持は、依然として財政余力があること、および今後数年間で成長見通しが維持され得ることを示していると指摘した。日本格付研究所(JCR)および格付投資情報センター(R&I)は最近、フィリピンの「A-」格付けを「安定的」見通しで維持し、ムーディーズ・レーティングスも同国の投資適格級格付け「Baa2」を維持し「安定的」な見通しを据え置いた。これらの格付けは政府が資金調達の際に支払う金利に影響を与えるため、債務パスの持続可能性を投資家がどう見ているかを示す重要なシグナルとなっている。
Agonia氏は、最近の為替再評価に伴う債務増加と世界的な金利変動により、政府が外貨調達から国内調達への比率を高める方向に移行する可能性があると述べた。ただし、外貨建て債務の借り換えリスクは依然として高いとし、「軟調なペソ・ドルレートにより外貨建て債務のペソ建てコストが上昇する一方、先進国の利回りは財政持続可能性への懸念から上昇傾向にある」と指摘した。
「来年に石油起因のインフレ・リスクとマクロ経済の逆風が和らげば、国内金利のリスクプレミアムは縮小し、NGはより有利な条件で債務の借り換えを行い、財政の持続可能性を促進できる可能性がある」と同氏は付け加えた。
NGの政府保証債務は、6月末の3,050.7億ペソから0.35%微増の3,061.3億ペソとなった。
「前月比の増加は主に対外保証の14.7億ペソの再評価によるものであり、対外保証2.6億ペソおよび国内保証1.5億ペソの純返済が一部相殺した」とBTrは述べた。
前年比では、政府保証債務は3,529.7億ペソから13.27%減少した。7月末の債務残高が2026年の通年目標に既に近づいていることから、今後は政府の月次国庫報告および格付機関の動向が、借入プログラムと財政状況の推移を占う注目点となる。

