Nvidia Q3決算プレビュー:AI支出リスクとガバナンス懸念が major 上昇トレンドを脅かす
重要ポイント
- •Nvidiaは2026年11月17日、米市場終了後に2027年度第3四半期決算を発表する予定。コンセンサスは売上高1,088.4億ドル(前年同期比+90.9%)、EPS2.47ドル(+90%)を予想している。
- •Nvidiaの取締役会は、シンガポールのMegaspeed元幹部Alice Huangを巡る申し立てを受け、CEO ジェンスン・フアンに対する独立調査を開始した。米情報当局者はAlice Huangを中国の情報資産と特定したと報じられている。
- •同社の時価総額は1か月足らずでほぼ30%縮小し、2026年10月6日の5.77兆ドルから11月10日には4.07兆ドルとなった。調査の報道を受け、株価は11月9日に4.3%下落した。
- •前年同期比117%増の890億ドルに急増し2027年度第2四半期で総収益の約92.5%を占めたデータセンター収益が主要な成長ドライバーであり続ける一方、経営陣は第3四半期の粗利益率を75%から74%へ下方にガイダンスした。
- •Nvidiaの第3四半期収益ガイダンスは中国からのデータセンターコンピュート収益ゼロを前提としており、追加の輸出承認や市場アクセスの改善は、同社の見通しに現在織り込まれていない上振れ要因となる。
Nvidia(NVDA)は来週火曜日、2027年度第3四半期決算発表を、投資家の信頼が試される重大な局面で迎える。AIインフラ支出ブームの持続性への懸念に、CEO ジェンスン・フアンを巡る新たなコーポレートガバナンス論争が重なっているためだ。
同社株は2026年11月9日(月)に4.3%下落し、時価総額は約1,900億ドル消失した。これは、フアンが中国情報機関の作戦の標的とされた疑いに関する調査の報道を受けたものである。この展開は、同社の経営陣、米中規制への露出、割高なバリュエーションに新たな不確実性の層を加えた。
世界で最も時価総額の大きい同社は現在、マクロとミクロの逆風が重なり、時価総額が2026年10月6日のピーク5.77兆ドルから2026年11月10日(火)には4.07兆ドルへと、1か月足らずで約30%縮小するという局面に直面している。
決算発表日とコンセンサス期待
Nvidiaは2026年11月17日(火)午後4時20分頃(米東部時間)に2027年度第3四半期決算を発表し、午後5時(東部時間)から決算電話会議を開催する予定である。日本時間では2026年11月18日(水)午前6時に相当する。発表は米市場終了後となるため、最初の取引での反応は翌セッションの米市場開場時にもたらされ、投資家はheadline数字と以下で検討するテーマに関する電話会議の内容の双方を精査すると見込まれる。
ストリートコンセンサスは再び大幅な成長を示している:売上高は前年同期比90.9%増の1,088.4億ドル、1株当たり利益(EPS)は前年同期比90%増の2.47ドルと予想されている。
高い注目度を反映し、EarningsWatcherのデータによると、オプション市場は2026年11月10日時点でNvidia株の約±10.6%の変動を織り込んでおり、同銘柄の10年平均ピーク決算日変動幅±7.8%を上回っている。このインプライド・ムーブは、決算発表をめぐってオプショントレーダーがいずれの方向にでも織り込んでいた変動幅を表し、Nvidia自身の決算日の履歴と比較して、市場がこの決算にどれほどのイベントリスクを認識しているかを浮き彫りにしている。
なぜNvidiaの決算が米株式市場全体にとって重要なのか
Nvidiaの今後の決算は、同社の大きな指数ウェイトと、米AIエコシステムにおけるますます相互連関の深まる金融関係を考慮すると、S&P 500とナスダック100に重大な影響を及ぼす可能性がある。
2026年10月20日時点でNvidiaはナスダック100の約8.18%を占めており、他の構成銘柄が不変と仮定すれば、同社株の5%の変動だけで指数を約0.41ポイント動かす計算になる。
さらに重要なのは、循環融資——NvidiaがAIインフラ企業に投資、融資支援、債務保証を行い、その企業が後に同社のチップを購入する仕組み——への懸念が高まり、AI関連需要の独立性と持続性に疑問が投げかけられていることだ。
8月、Nvidiaは第三者資本5,000億ドル超を目標とする融資イニシアチブを発表し、最大1,250億ドルの会社保証の可能性に言及した。
こうした取り決めは感染リスクを拡大させる可能性がある:AI需要の減速や信用環境の引き締めは、データセンター事業者のキャッシュフローを弱め、新たなチップ購入の資金調達能力を制限し、最終的にNvidiaの将来の売上成長を圧迫しかねない。このような展開は、半導体メーカー、ハイパースケーラー、AIインフラプロバイダー、プライベートクレジットに露出した金融機関を横断する同時売りを引き起こす可能性がある。
したがって、予想を上回る決算と堅調な業績見通しが示されればAI投資サイクル全体への信頼が回復する可能性がある一方、期待外れの結果やエンドユーザー需要の弱まりの兆候は、ナスダック100とS&P 500の最近の売りを加速させる可能性がある。
こうした背景を踏まえ、トレーダーが注目すべき6つの重要なファンダメンタルズ要因を以下に示す。
1. データセンター収益:主要な利益成長ドライバー
Nvidiaのデータセンター部門は、ハイパースケーラー、クラウドサービスプロバイダー、ソブリンAIプロジェクトによる大規模なAIインフラ投資に支えられ、依然として支配的な収益エンジンである。
2027年度第2四半期には、データセンター収益が前年同期比117%増の890億ドルに急増し、総収益の約92.5%を占めた。第2四半期の総収益は962億ドルに達し、前年同期比106%増となった。このセグメントが売上の約92.5%を生み出しているため、今四半期の軌道は実質的に残りの事業ではなくAIインフラ需要にかかっている。
第3四半期について、経営陣は総収益1,080億ドル(±2%)のガイダンスを示していたが、その後コンセンサス期待は約1,088億ドルへと上昇している。重要な論点は、収益基盤が拡大する中で、同社が大幅な四半期連続成長を続けられるかである。
2. BlackwellとVera Rubin:技術的優位の維持は可能か
AIアクセラレータにおけるNvidiaの支配的地位の維持は、Blackwellアーキテクチャと次世代Vera Rubinプラットフォームの成功裏の展開に大きく依存している。
第2四半期決算で経営陣は、Vera Rubinが量産段階に入ったことを確認し、Microsoft Azure、Google Cloud、Oracle Cloud Infrastructure、CoreWeaveなどの主要クラウドパートナーで展開が進んでいると述べた。
注目点は、生産能力、顧客展開スケジュール、先進パッケージング、高帯域幅メモリの供給状況、そしてAMDやハイパースケーラーの自社開発AIチップとの競争である。
3. 粗利益率:価格決定力の重要な試金石
Nvidiaの第2四半期の非GAAP粗利益率は75%で維持され、AIアクセラレータ市場におけるその卓越した価格決定力を反映している。
しかし、経営陣は第3四半期の粗利益率について、製造・パッケージング・メモリコストの上昇が収益性を圧迫する可能性を踏まえ、74%(±50ベーシスポイント)へと下方にガイダンスを示した。
四半期収益が1,080億ドルを超えると予想される中、粗利益率の比較的小さな変化でも営業利益には大きな差が生じ得る。トレーダーは、Nvidiaが販売価格の引き上げ、製品ミックス、製造効率の改善によって、上昇するインフラ部品コストを相殺できるかを評価するだろう。
4. 業績見通し:最大のファンダメンタルズ触媒
Nvidiaの決算後の株価反応は、発表される第3四半期の業績よりも、2027年度第4四半期の収益見通しに左右される可能性が高い。
市場は、ハイパースケーラーの資本支出、AI融資の取り決め、大規模AI展開の収益性への最近の懸念を踏まえ、AIインフラ受注が2027年初頭まで粘り強さを維持するという確認を求めている。
Nvidiaはまた、最終合意を条件に、AIインフラ開発のための相当規模の第三者資本を動員することを目的とした、Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRを含むパートナーシップを発表している。
こうした取り決めは資金調達能力を広げる可能性があるが、投資家はAIインフラ支出が持続可能なエンドユーザー需要とキャッシュ創出に支えられているかを精査するだろう。
5. 中国輸出規制と地政学リスク
中国はNvidiaにとって依然として大きな潜在市場であると同時に、主要な規制の不確実性の源泉でもある。
特筆すべきは、同社の第3四半期収益ガイダンスが中国からのデータセンター向けコンピュート収益ゼロを前提としている点であり、これは先端AIチップ輸出をめぐる既存の規制と不確実性を反映している。見通しが既に中国のデータセンターコンピュート収益ゼロを織り込んでいるため、追加の輸出承認や市場アクセスの改善は、同社のガイダンスに現在織り込まれていない上振れ要因となる。
注目点は、Nvidiaが中国顧客へのアクセスを改善できるか、追加の輸出承認を取得できるか、あるいはより厳しい規制に直面するかである。Nvidiaの専有CUDAソフトウェアエコシステムと世界のAIアクセラレータ市場における地位が、国際的な顧客基盤の広がりに一部依存していることを考えると、この要因は特に重要である。
6. ジェンスン・フアン調査:新たなガバナンス・国家安全保障リスク
Nvidiaの第3四半期発表に向けて最も重大な新たな決算以外の触媒は、最高経営責任者を巡る報じられたガバナンス問題である。
11月8〜9日に発表されたReutersの報道によると、Nvidiaの取締役会は、シンガポールのMegaspeedの元幹部で、米情報当局者が中国の情報資産と特定したと報じられているAlice Huangとの関係についての申し立てを受け、独立調査を開始した。
株式バリュエーションの観点から、より大きな懸念は、この調査が長期的なガバナンス・ディスカウントを生み出す可能性であり、特に経営の継続性、米国の輸出承認、規制コンプライアンスの不確実性を引き起こす場合である。
この展開はまた、AI取引全般に対する投資家の懐疑心が高まっている時期と重なっており、決算の失望に対するネガティブな反応のリスクを増幅している。さらに、セキュリティ侵害、規制執行措置、経営の混乱、追加の重要な開示の証拠があれば、同社が強い業績を達成しても、持続的なバリュエーションの下方修正を引き起こす可能性がある。
ファンダメンタルズの結論:トレーダーにとって最も重要なこと
分析によれば、Nvidiaの第3四半期決算後の反応は5つの重要な要因に左右される可能性が高い:データセンター収益の成長、Blackwell/Rubinの実行、粗利益率の耐性、第4四半期ガイダンス、そしてジェンスン・フアン調査の影響——ハイパースケーラーのAI支出の持続性が全体的なファンダメンタルズドライバーであり続けている。
強気シナリオは、説明されたとおり、クリーンな決算の上振れ、加速するAIインフラ需要、予想を上回る第4四半期ガイダンス、粘り強い粗利益率に、ガバナンス調査に関する安心材料となる展開が伴うものである。この組み合わせはNvidia株の急回復を引き起こし、より広範な半導体およびAI関連テクノロジーセクター全体の信頼を回復させる可能性がある。
弱気シナリオの中心は、必ずしもheadline決算の失望ではなく、AIインフラ支出が勢いを失いつつある、あるいはコスト上昇が収益性を浸食し始めているという証拠である。より重要なのは、調査の重大なエスカレーション——特に規制執行、確認されたセキュリティ侵害、経営の混乱を伴う場合——は、Nvidiaの基調収益が強くても、長期的なガバナンス・ディスカウントをもたらす可能性があることだ。
テクニカル分析:大規模な下降トレンド局面への転換の可能性
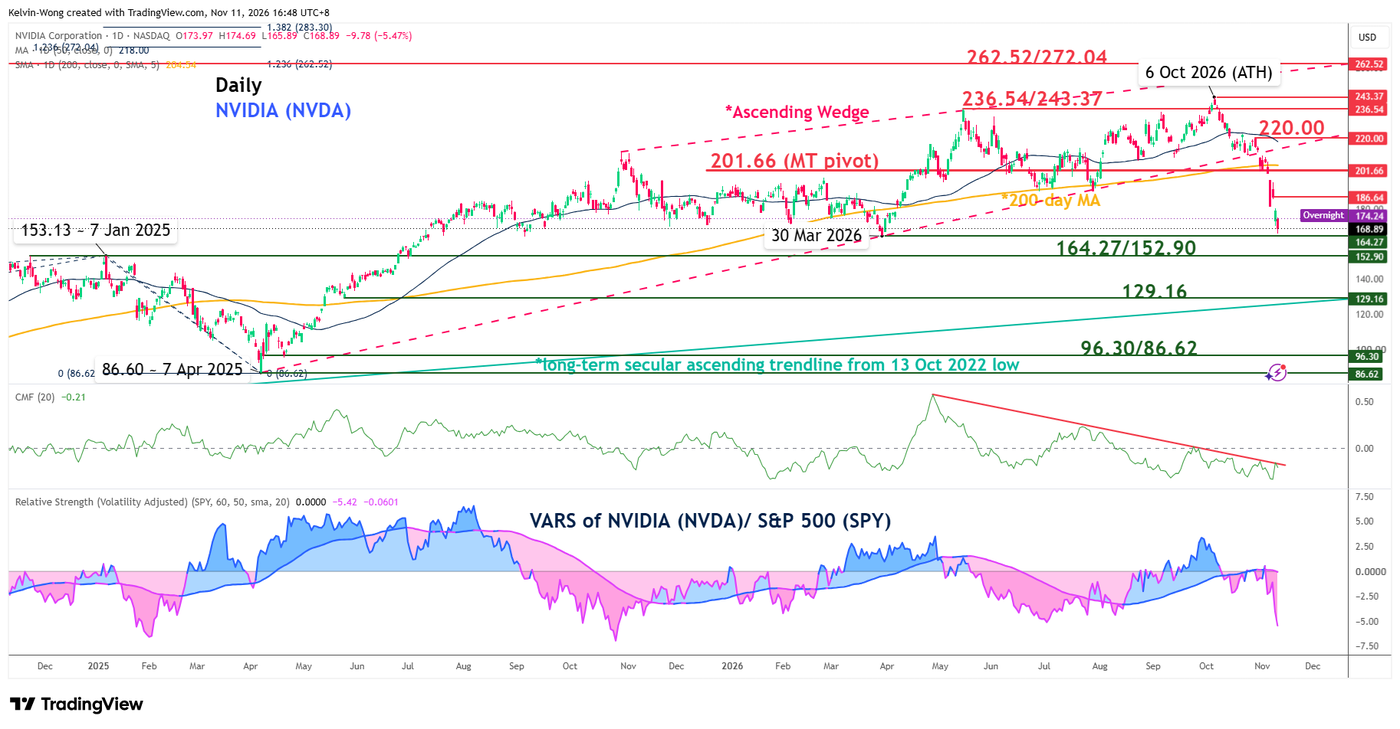
チャートの観点から、この分析はNVDAが弱気のブレークダウンを起こしたと論じた。2026年10月30日、同株は200日移動平均と「上昇ウェッジ」形態のサポートを下抜けした。「上昇ウェッジ」は、2025年4月7日の安値86.60から2026年10月6日に記録した史上最高値243.37まで形成された、主要な弱気転換パターンと特定されている。
さらに、価格と出来高のモメンタムを組み合わせたChaikin Money Flow指標は、ゼロの中心線を下回る弱気モメンタム状態を示し続けている。より広範なS&P 500 ETF(SPY)に対して測定されたNvidiaのボラティリティ調整済み相対強度(VARS)も、NVDAのアウトパフォーマンスの失速を示し続けている。
これらの観察を総合すると、分析によれば、NVDAは200日移動平均と一致する201.66という主要な中期ピボット抵抗を下回る、潜在的な大規模下降トレンド局面にあることを示唆している。中間サポート152.90を下抜けすると、まずは129.16の中期サポート——2022年10月13日の安値から走る長期の上昇トレンドラインでもある——が露出する。逆に、201.66を上回る終値での突破が実現すれば弱気シナリオは無効化され、50日移動平均と一致する220.00の中期抵抗に向けた潜在的な回復への道が開かれる。
出典
本記事は、OANDA MarketPulseが2026年11月11日に発表した分析の書き換えである。原文の分析で表明された見解は著者に属し、OANDA Business Information & Services, Inc.またはその関連会社、子会社、役員、取締役の見解を必ずしも反映するものではない。原本の出版物は情報提供および教育目的のみで提供されている。
原文ソース:Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

