ビットコインETFのパラドックス:NVIDIA株が持つ「CEOプレミアム」、ビットコインには一度も必要なかったもの
重要ポイント
- •取締役会がCEOジェンスン・ファンの去就を検討したことを受け、11月12日の時間外取引でNVIDIA株は8%超急落し、時価総額約6,000億ドルが消えるおそれがあった。
- •ファン氏はNVIDIAの最高戦略責任者でありAIブームの公的な伝道者として機能しており、60人以上の幹部が直接報告し、アナリストは明確な後継者を見出せていない。
- •アップルの歴史は後継者計画の重要性を示す。2011年のスティーブ・ジョブズ辞任時に株価は時間外取引で5.9%下落したが、ティム・クックのCEO在任期間中に1,946%上昇した。
- •米国の現物ビットコインETFは2024年1月の開始以来、累計純流入額554億ドルを集め、11月11日時点で約131万BTC、すなわち流通量の6.5%を保有している。
- •ビットコインはCEOや人物依存のルールなしで稼働するが、約79万3,069BTC(ほぼ595億ドル相当)を保有するブラックロックのIBITを含むウォール街のETF製品が、市場の需要の物語の大きな部分を形作りつつある。
NVIDIAの投資家にはジェンスン・ファンがいる。ビットコインの投資家には誰もいない。そしてそれが、両資産の最大の違いかもしれない。しかし見落とせない点がある。ウォール街は、もともと企業のリーダーなしで運用されるよう設計されたビットコインETF製品に数十億ドルを注ぎ込んでおり、その一方でNVIDIA株は、ファンのAIへの影響力を支えとする「CEOプレミアム」を抱えているのだ。
11月12日、取締役会がファンの去就を検討したことを受け、NVIDIA株は時間外取引で8%超急落した。この動きは時価総額約6,000億ドルを消し去るおそれがあった。チップ需要が突然消えたわけではない。NVIDIAのリーダーへの投資家の信頼こそが、株価の牽引役になっていたのだ。
NVIDIA株とそのCEOプレミアム
ファンはNVIDIAの最高経営責任者にとどまらない。同社の最高戦略責任者であり、AIブームの公的な伝道者でもある。ロイターの報道によれば、60人以上の幹部がファンに直接報告しており、アナリストの間で、その影響力をスムーズに代替できる後継者の明確な候補は見つかっていない。
NVIDIAの取締役会へのメッセージ:ジェンスン・ファンを解任するな。ジェンスン・ファンの明確な後継者は存在しない。ファンの退任は、最終的にNVIDIA、その株主、そしてAI革命にとって純マイナスになると確信している。まずデータを見てほしい。歴史もまた…
— The Kobeissi Letter (@KobeissiLetter) 2026年11月12日
この集中は、投資家がリーダーを信頼しているときには上振れ要因となる。ファンは基調講演や業績見通しを、市場を動かすイベントに変えることができる。同時にそれは脆弱性も生む。投資家は、人物と企業を切り離して考えることが難しいのである。株式分析では、この構造は「キーマンリスク」として知られ、後継者計画は上場企業の取締役会の常時の責務とされている。
NVIDIA株は今なお、AIインフラの中核となるチップの所有権を象徴している。それでも、経営陣交代の可能性に関する報道だけで、同社株とそのパートナー企業は揺さぶられた。これがCEOプレミアムという現象、すなわち投資家が特定の個人に託す信頼である。NVIDIAの取締役会や会社が報道に直接言及するまで、観察可能なシグナルは公式声明、取締役会の決定、そしてファン自身の公の場での姿である。
アップルは歴史的な比較対象を提供してくれる。2011年8月24日、スティーブ・ジョブズがCEOを辞任した際、アップル株は時間外取引で5.9%下落した。その後ティム・クックが引き継ぎ、会社は成長を続けた。クックの在任期間中、アップル株は1,946%上昇している。違いは、アップルには後継者計画と稼働する事業があったことだ。ビットコインは、まったく異なる設計思想のもとに作られた。
ビットコインETFのパラドックス:ウォール街はルールを持たずに資産を買う
サトシ・ナカモトは何年も前に公の場から姿を消した。それでもビットコインは動き続けた。保有者を安心させるCEOはおらず、後継者を選ぶ取締役会もなく、より良い製品サイクルを約束する創設者の決算説明会も存在しない。その発行スケジュールとコンセンサスルールは、特定の人物に依存していない。
しかしビットコインもセンチメントの影響からは免れない。その価格は依然として、採用、規制、セキュリティ、流動性、需要に反応する。ただ、そのセンチメントは単一の経営者への依存度が低い。サトシがまだその役にふさわしい人物かを誰かが判断する必要はないのだ。
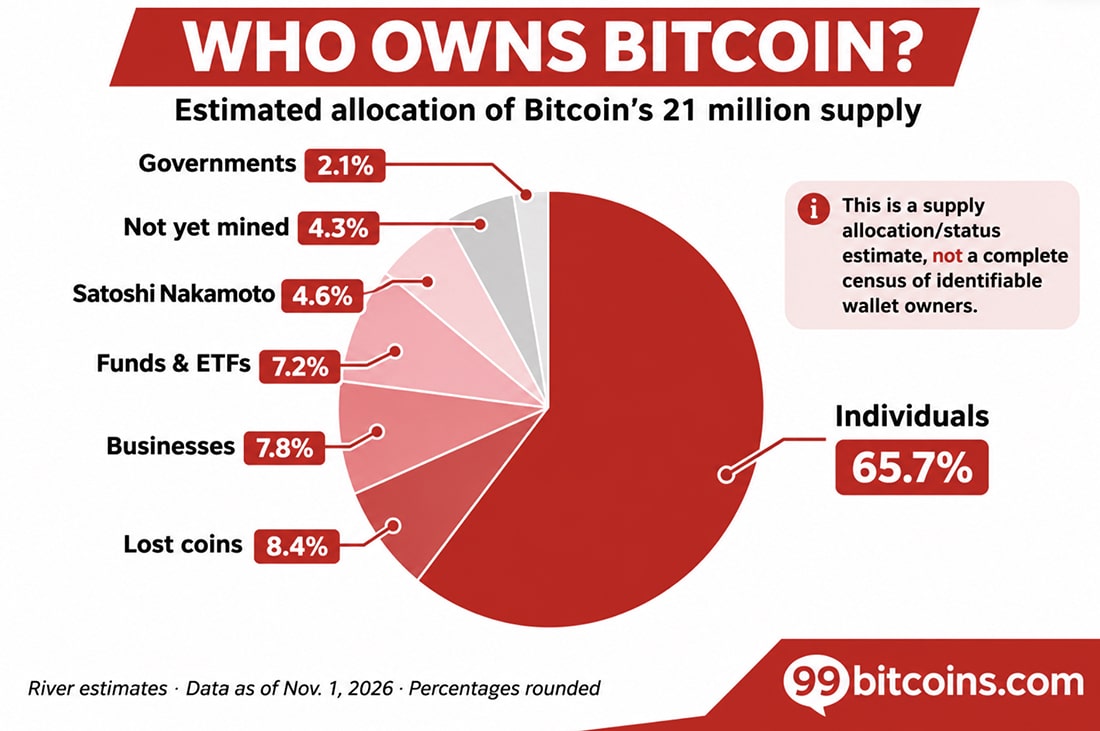
ビットコインETF市場は、ウォール街が所有の物語をどれだけ変えたかを示している。米国の現物ビットコインETFは、規制承認を経て2024年1月に開始して以来、累計純流入額554億ドルを引き付けてきた。各ファンドは11月11日時点で約131万BTCを保有しており、これはビットコインの現在の流通量2,011万BTCの6.5%に相当する。
ブラックロックのIBITだけでも、11月9日時点で約79万3,069BTC、ほぼ595億ドル相当を保有していた。これは、ウォレットや秘密鍵の管理なしに、通常の証券口座を通じて通常の取引時間内に米国の取引所で売買できる形で、伝統的なポートフォリオにビットコインへのエクスポージャーを提供するものだ。
これがビットコインETFのパラドックスである。ウォール街はビットコインのプロトコルを支配していないが、その製品は今や市場の需要の物語の大きな部分を形作っている。現物ETFはビットコインを直接保有するため、純流入・流出は実際のコインの売買に直結し、保有量は毎日開示される。流入は買い圧力を強め、解約はそれを逆転させうる。投資家は機関投資家の appetite を探る手がかりとして、ブラックロックとフィデリティの資金流出入をますます注視している。
ETFのない世界は違う姿になっていただろう。554億ドルの純流入はこれらの製品を通じて入ってこなかっただろう。一部の投資家はビットコインを直接購入したか、先物を利用したか、あるいは完全に遠ざかっただろう。ファンドの131万BTCは別の所有者の下にあり、市場は機関投資家のアクセスのための主要な規制された経路を失っていただろう。
ビットコインの時価総額から554億ドルを差し引いても、ETFのない世界での価格は明らかにならない。時価総額は限界取引によって決まるのであり、投じられた1ドル1ドルを合計したものではない。本当の反実仮想は、需要、アクセス、そして価格が下落したときに誰が買いに来るのかに関わるものだ。
そこにこそ、ビットコインの強みと新たな弱点が交わる。ジェンスン・ファンへの信頼に亀裂が入れば、NVIDIAのCEOプレミアムは負債に変わりうる。ビットコインには失う創設者がいない。
ビットコインはネットワークを維持するためにサトシを必要としなかった。しかしウォール街は、新世代の買い手にその資金流出入を注視する習慣を教え込んだ。プロトコルは非中央集権のままである。投資の物語は、ますます機関投資家的なものになっていっている。

