ナイジェリアのフィンテック企業、AI終末論よりも不正とデータ品質を重視
重要ポイント
- •Nigeria Fintech Week 2026のパネリストは、ナイジェリアのフィンテック企業がAIの存在論的リスクをめぐる世界的議論よりも、不正検知や与信判断といった実用的なAI応用に注力していると述べました。
- •ナイジェリア中央銀行のデータによれば、調査対象フィンテックの87.5%が不正検知にAIを導入しており、クレジットスコアリングとリスクモデリングに使用している37.5%を大きく上回っています。
- •2020年から2025年の5年間で、不正によりナイジェリアの銀行と顧客は1,344.8億ナイラを失い、AIによる監視をめぐる業界の切迫感を促しています。
- •経営陣は、AIがより広範な金融行動を評価することで信用アクセスを拡大できると主張する一方、不完全または偏ったデータが不良な与信判断を大規模に拡大しかねないと警告しました。
- •ナイジェリア中央銀行は、信用、不正、コンプライアンスにおけるAI駆動の判断には、強化された監督と規制監視が必要になると注意を促しています。
ラゴス発 —— 現在、人工知能(AI)をめぐる最も大きな議論は存在論的リスクをめぐるものです。Sam Altman氏やElon Musk氏をはじめ、業界の著名人たちは「AIはいつか人類に敵対するのか」という同じ問いを繰り返し口にしています。
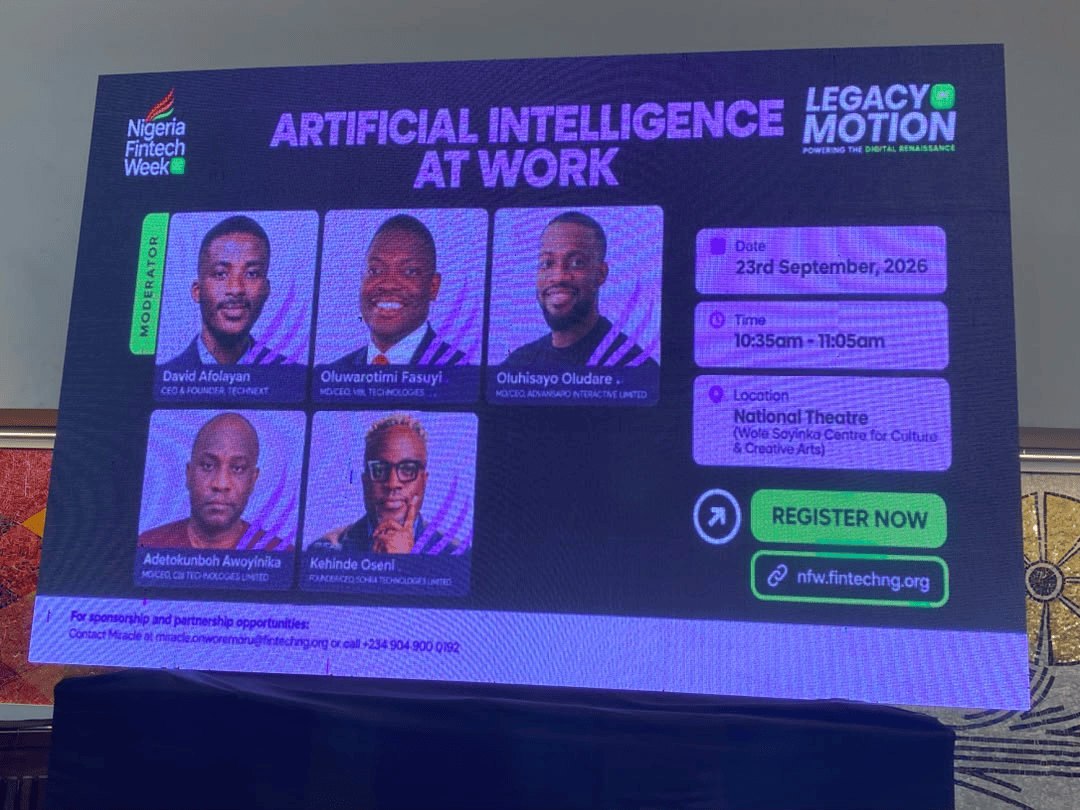
ラゴスでは、この問いは異なって聞こえます。そこでの問題は、AIが人類を滅ぼすかどうかではなく、より速く融資を承認できるか、不正取引をより早く検知できるか、あるいは一度も銀行支店に足を踏み入れたことのない顧客にサービスを提供できるかというものです。海外での終末論的な議論と国内の日々の業務のギャップが、9月23日(水)に開催されたナイジェリアの金融テクノロジー業界の年次イベント「Nigeria Fintech Week 2026」のパネルディスカッション「Artificial Intelligence at Work」での議論の枠組みとなりました。
セッションには、抽象論に忍耐を持たない3人の実務者が集いました。VFD TechnologiesのCEOを務めるOluwarotimi Fasuyi氏、CBI TechnologiesのCEOを務めるAdetokunbo Awoyinika氏、そしてAdvansioの創業者兼CEOであるOlufis Oludare氏です。議論は、AIインフラ、与信判断、不正検知、データ品質、導入の実際のコストにわたりました。
「認知的降伏」と信頼のギャップ
しかし、その話題に入る前に、モデレーターを務めたTechnextの共同創業者兼CEO、David Afolayan氏は、会場に別の問いを投げかけました。人々は実際どの程度機械を信頼する意志があるのか?
氏は挙手から始めました。「ここでChatGPT、Gemini、Claude、Grokを使っている人は?」ほとんどの手が上がりました。次に来たのはより鋭い追撃です。これらのツールが語る内容を確認している人は? 会場は静まりました。
Afolayan氏は、この2つの答えのギャップに名前を付けました。彼はそれを「認知的降伏(cognitive surrender)」と呼びました。つまり、AIの答えが素早く届き、自信に満ちて聞こえるというだけで、額面通りに受け入れる習慣のことです。
この言葉は、実務における人工知能の核心にあるジレンマを捉えていました。テクノロジーはどの人間のチームよりも速く判断を下せます。しかし、速さは確実性と同じではなく、どの判断が信頼に値し、どの判断に再検討が必要かを決めるのは、依然として人間なのです。
その緊張は、パネルで語られたすべての事柄の下に流れていました。ナイジェリアのフィンテック企業が人工知能を実運用へと急ぐ中、難しい問いはツールが機能するかどうかではなく、ツールが誤ったときに何が起こるか、そしてそのとき誰が注意を払っているのかにあります。
知能の前にインフラあり
Fasuyi氏にとって、本当の変化は顧客が触れる画面の上ではなく、その下にあります。
伝統的な銀行は、預金と貯蓄のために構築された古いシステムで動いています。フィンテック企業ははるかに多くのデジタル取引を扱い、速度を落としたりデータを露出させたりすることなく大量のデータを吸収できるインフラを必要としています。人工知能はその負荷を担う助けになりますが、土台が強固である場合に限られます。
「組織は、安全で、柔軟で、大量のデータを活用・処理でき、ビジネスに価値を追加できるものに投資すべきです」とFasuyi氏は述べました。
これは誇大宣伝の中で見失われがちな指摘です。モデルは入力されたものの質にしかなりません。金融データはしばしば乱雑で、相互に連携しないシステムに閉じ込められています。悪いデータが入れば悪い判断が出る —— そして融資において、悪い判断は金銭的損失を招きます。
ナイジェリア中央行(CBN)の2025年フィンテック報告によれば、調査対象のナイジェリアのフィンテック企業の37.5%がクレジットスコアリングとリスクモデリングに人工知能を使用し、87.5%が不正検知に使用しています。後者は信用に適用している割合の2倍以上です。規模拡大の助けになると問われた際に、上位に挙げられたのは高品質なデータとインフラへのアクセスでした。ツールはすでにあります。しかし、それに必要な原材料はまだ整っていないのです。
不正検知が最も明確なユースケースに
金融がデジタル化するにつれ、それを破ろうとする人々もデジタル化しています。CBNの「Payments System Vision 2028」で引用された数字によれば、2020年から2025年の間に銀行と顧客は不正によって1,344.8億ナイラを失いました。この5年間の損失額こそが、業界のAIへの切迫感の背景にあります。
人間のチームでは、その規模の活動をリアルタイムで監視することはできません。決済の世界では、決済後に捕捉された疑わしい送金は、すでに失われた資金です。人工知能は、疑わしいパターンが損失になる前にフラグを立てることができます。
AdvansioのOludare氏は、フィンテック企業に小切手を切る前に立ち止まることを求めています。「それは見せかけのためなのか、それとも正当なビジネスケースがあるのか?」と氏は問いかけました。競合が導入したから、あるいはピッチ資料で見栄えがするからという理由で人工知能を導入する企業は少なくありません。
Oludare氏はよりシンプルな試験基準を提示しました。損失を削減するか、従業員の生産性を高めるか、新規顧客をもたらすか。「これらの問いにきちんと答えられれば、それがあなたのROIです」と氏は述べました。
多くのフィンテック企業にとって、この3つの率直な問いへの答えが、費用対効果を生むツールと単に見栄えのするツールの分かれ目となります。
誰が融資に値するのかの再考
パネルは、AIの最も重大な用途の一つにも取り組みました。誰が融資に値するかを決めるという課題です。伝統的な与信審査は、給与、過去の融資、返済履歴に大きく依存しています。この手法は、信用履歴が薄い、あるいは不完全な人々、すなわち融資を最も必要としている人々を締め出してしまいます。信用力の測り方は、実質的に誰が借入できるかを決めるため、この議論はテクノロジーを超えて金融包摂の問題に及びます。
Awoyinika氏は人工知能はより広い全体像を読み取れると主張しました。氏は、50万ナイラを望むものの一度債務不履行を起こしたことがあるAgegeの商人の例を挙げました。伝統的なシステムは不良債務者と見なしてそこで判断を終えます。しかしテクノロジーは、そのほかの金融行動を調べ、50万ナイラは多すぎるものの、より少額の融資なら全く安全かもしれないと結論づけることができるのです。
「ビジネスを破壊するのではなく、ビジネスを育てる判断を下せるよう、私たちはこの技術を導入すべきです」と氏は述べました。
しかし、同じ力は諸刃の剣です。悪いデータは悪い判断を生み、不完全または偏った情報で訓練されたAIは、人間には決して及ばない速度と規模でそれらの誤りを繰り返すでしょう。
だからこそ、ナイジェリアの諸機関が人工知能を信用、不正、コンプライアンスに組み込む中で、データ品質、透明性、人間による監督が重要なのです。CBNもこの問題に旗を振っており、これらの分野におけるAI駆動の判断には、より強固なガバナンスとより綿密な監督が必要になると警告しています。
P(doom)から実務的課題へ
AIをめぐる議論は生産性だけの話ではありません。Afolayan氏は「P(doom)」、すなわちAIが最終的に人類を滅ぼすと考える確率についても言及しました。
この概念は、AIの先進性がどれほど危険になりうるかについて業界の重要人物たちが公に意見を異にする中、主流になりました。Geoffrey Hinton氏はその見積もりを最大50%としています。AnthropicのDario Amodei氏は10%から25%としています。一方、この分野で最も尊敬される研究者の一人であるYann LeCun氏は、ほぼゼロとしています。これらは個人的な推測であり、確立された科学ではありません。
Afolayan氏の指摘はよりシンプルでした。仮説上の終末にとらわれることは、企業と消費者の前にすでに存在する問題から目を逸らすことになりかねない、というものです。ナイジェリアのフィンテック企業にとって、それらの問題はまさに目の前にあります。不正取引、乱雑なデータ、偏った与信判断、高価なAIツール、そして大量の金融情報を安全に扱えるシステムを構築する困難な作業です。
パネルが本当に問うていたのは、AIがいつの日か世界を支配するかどうかではありませんでした。問いは、企業が今日それを何に活用しているのか、ということでした。
AIはフィンテック企業の情報処理を高速化できます。疑わしい取引にフラグを立て、与信判断を支援し、反復作業を処理できます。しかしそのどれもが、良質なデータ、安全なインフラ、人間の判断の必要性を消し去るわけではありません。むしろ、AIがより多くの金融判断を担うようになるにつれ、それらの重要性は下がるどころか、むしろ高まります。
ナイジェリアのフィンテック企業にとって、AIをめぐる議論はすでに始まっています。今の本当の課題は、このテクノロジーが今日の問題を解決しながら、明日より大きな問題を生み出さないようにすることです。CBNのガバナンスに関する警告が日々の監督へとどう落とし込まれるのか、そして業界のデータ基盤がモデルの進歩に追いつけるのかどうかが、今後注目すべき展開です。
出典:TechNext24 —— Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

