POSビジネスがナイジェリアの女性をITリテラシー高くした10の要因
重要ポイント
- •ナイジェリアでのPOSの商業普及は2013年に始まった。ナイジェリア中央銀行の金融包摂政策フレームワークによりエージェントバンキングが導入され、地元企業や個人エージェントが金融機関の取引拠点として機能するようになった。
- •Paga、OPay、Moniepoint、PalmPayなどのフィンテック事業者が、多くのナイジェリアのコミュニティでPOSサービスを日常生活に定着させた。
- •日々のPOS操作により、正式なコンピュータ教育を受けずとも何千人ものナイジェリア人女性のITリテラシーが向上しており、Ketu市場のオペレーターはTechnextに対し、端末の操作習得には30分もかからないと語った。
- •オペレーターは、電子取引の処理、端末操作、モバイルバンキングアプリ、基本的なトラブルシューティング、ネットワークの基礎、デジタル取引記録の読み取り、オンライン調査、幅広いフィンテックリテラシー、詐欺への意識、自立的なデジタルへの自信という10分野のスキルを身につけている。
- •2022年に会計学のナショナルディプロマを取得した美容師Oyewunmiさんは、客が電子決済を求めたことをきっかけにMoniepointのPOS端末とモバイルアプリを習得し、技術的な問題が起きたときはGoogleで調べている。
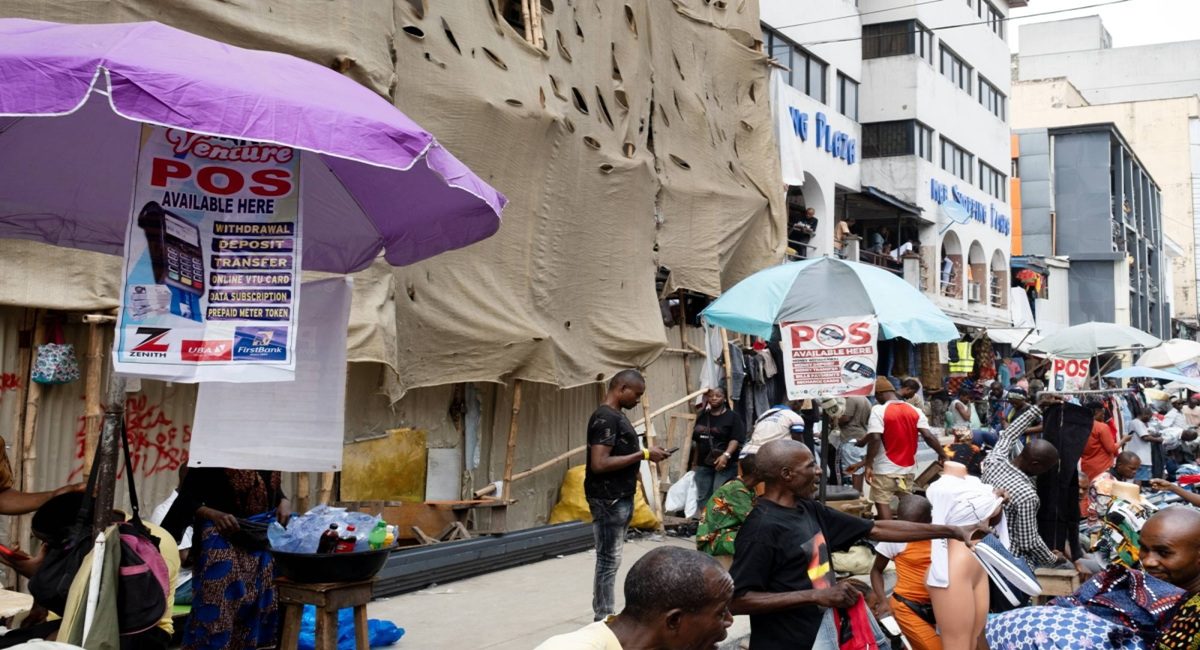
2026年、ナイジェリアのにぎやかな市場や街を歩いていて、「POS利用可能」の看板を掲げた屋台を見かけないことはほとんどない。
販売時点情報管理(POS)端末は、2002年から2012年にかけては商業銀行や高級ホテルの中に厳格に置かれていたが、今ではラゴスの街で事実上すべての商人の手に渡っている。
しかし、広範な商業普及とエージェントバンキングというビジネスモデルは、2013年にナイジェリア中央銀行が金融包摂政策フレームワークを導入してようやく始まった。このモデルでは、地元の企業や個人エージェントが金融機関のサービス拠点として機能し、顧客は銀行支店に行かなくても日常的な取引を行える。エージェントバンキングの拡大に伴い、Paga、OPay、Moniepoint、PalmPayなどのフィンテック事業者が、多くのナイジェリアのコミュニティでPOSサービスを日常の一部として定着させた。
POSビジネスの運営は、何千人ものナイジェリア人女性の金融包摂とITリテラシーを向上させている。正式なコンピュータ講座を受講することなく、これらの端末を日々操作することで、デジタルスキルが自然に向上している。
Ketu市場の女性POSオペレーターはTechnextの取材に対し、POS端末の操作を習得するには30分もかからないと語った。
「ブランドの地域オフィスやフィールドエージェントからPOS端末を受け取ると、担当者が電源を入れ、SIMを挿入し、テスト出金やテスト送金といった最初の取引を一緒にやりながら、どのボタンを押せばいいか確認してくれます」と彼女は述べた。
その後どうなるかは、オペレーター、端末、利用可能なサービス次第である。しかし、こうした取引の背景には、テクノロジーを学ぶ女性たちがいる。
Oyewunmiさんはその一例だ。2022年に会計学のナショナルディプロマを取得して卒業したが、一般企業への就職に苦労した後、美容師(ヘアスタイリング)の仕事を始めた。電子決済や現金出金を希望する客がいたが、POS端末を持っていなかった。別の美容師がMoniepointを紹介し、同社のPOS端末とモバイルアプリの使い方を学び始めた。技術的な問題に直面したときは、Googleで答えを調べることもあるという。職業を問わず、ナイジェリア人女性がここまでテクノロジーに精通していることの表れだ。
こうした女性たちが客に対応するなかで、POSビジネスがITリテラシーを高めた10のポイントを紹介する。
1. 電子取引への理解
POSビジネスは、ナイジェリア人女性にさまざまな種類の電子取引を経験させてきた。時間とともに、口座間の資金移動の仕組み、入金と出金の仕組み、取引手数料がかかる理由について理解が深まる。また、顧客が支払う金額と手数料控除後に受け取る金額の違いも判別できるようになる。
2. 端末の実践的操作
POS端末の操作は、単にボタンを押す以上のことが求められる。画面のインターフェースを操作し、取引金額を入力し、適切なサービスを選択し、画面に表示される指示に従う必要がある。継続的な使用によりこれらの作業は容易になり、デジタルデバイスを扱うことへの抵抗感が薄れていく。
3. モバイルバンキング・エージェントアプリ
多くのPOSオペレーターは、入金受取、取引管理、その他の金融サービスへのアクセスのために、モバイルバンキングやエージェントアプリを利用している。これらのアプリの操作を学ぶことで、残高確認、取引履歴の閲覧、アプリ内の特定サービスの検索といったデジタル機能に触れることになる。利用できる機能はアプリや口座の種類によって異なる。
4. 基本的なトラブルシューティング
POS取引は、ネットワーク障害、カード関連の問題、サービスの停止などの理由で失敗することがある。その際、エラーメッセージを理解し、何が原因だったかを特定し、適切な次の対応を判断する必要がある。このプロセスを通じて、インターネット接続確認から、問題が解決しない場合のサービスプロバイダーへの問い合わせまで、基本的なトラブルシューティングスキルを身につけることができる。
5. ネットワークの基礎知識
一部のPOS端末は取引処理にモバイルネットワークを利用している。スマートフォンのテザリング(ホットスポット)で端末をインターネットに接続するオペレーターは、モバイルデータの有効化、ホットスポットの起動、別デバイスの接続方法を学ぶ。これにより実践的なネットワークの概念に触れ、複数のデバイスが連携して作業を完了させる仕組みを理解できる。
6. デジタル取引記録の読み取り
デジタル取引履歴により、支払いの確認、過去の取引の特定、不一致の調査が可能になる。オペレーターは取引を重ねるうちに、取引参照番号、タイムスタンプ、金額、ステータス通知に詳しくなっていく。これらの記録を理解することで、さらなる対応を取る前に、取引が成功したのか、保留中なのか、失敗したのかを判断できる。
7. オンライン調査スキル
見慣れない機能や技術的な問題に直面したとき、オンラインリソースが次の対応を理解する助けになる。Googleで検索する、端末のマニュアルを読む、エージェントに問い合わせることを通じて、技術情報の探し方や読み解き方を学べる。こうした調査スキルは、POSビジネス以外のデジタルツールの習得にも役立つ。
8. 幅広いフィンテックリテラシー
POSビジネスの運営は、現金自動預け払い機(ATM)、デビットカード、電子バンキングサービスなど、さまざまな金融テクノロジーへの露出を高める。カードの挿入、画面の指示への従い方、暗証番号(PIN)の安全な入力、出金の完了方法を理解すれば、これらのサービスをより利用しやすくなる。ただし、学びの深さはPOS端末以外での経験にも左右される。
9. 詐欺への意識と決済セキュリティ
電子決済を扱う以上、金融情報の保護と取引の確認方法を理解することが重要になる。POSオペレーターは、PINやパスワードを秘密にすべき理由、取引通知を慎重に確認すべき理由、スクリーンショットや口頭の確認だけでは入金の証明にならない理由を知る必要がある。こうした実践は、デジタル詐欺への意識を高め、金融テクノロジーのより安全な利用につながる。
10. 自立的なデジタルへの自信
デジタルツールに触れる機会が増えるほど、その仕組みを学ぶ機会も増える。最初は他人の助け必要とした作業も、バンキングアプリの操作、デバイスのインターネット接続、取引の確認など、練習を重ねれば容易になる。したがって、POSビジネスは、デジタルへの自信を築き、日常的な作業を自立的にこなせるようになる実践的な環境を提供できる。

