モネロ(XMR)は625ドル下堅り、レバレッジは史上最高水準へ
重要ポイント
- •Coinglassのデータによると、モネロの先物およびパーペチュアルの未決済建玉は10月30日に史上最高の3億7,700万ドルに達し、急落前の1月のピークである約3億4,500万ドルを上回りました。
- •未決済建玉は10月中旬の約1億9,000万ドルからほぼ倍増した一方、XMRの価格はわずかに上昇しただけであり、価格動向に比べてレバレッジ付きポジションが大幅に積み上がっていることを示しています。
- •XMRは上昇チャネル内でおよそ572ドルから625ドルの間で保ち合いが続いており、620ドルを超える上昇の試みは繰り返し売りに阻まれ、660ドル付近までヒゲを伸ばす場面もありました。
- •1月、モネロは798ドル付近でピークを付けた後、連鎖するロング清算により価格が270ドル付近まで引き下げられ、約3週間でおよそ66%の価値を失いました。
- •XMRの現物流動性は、2024年2月のBinanceを含む大手取引所がプライバシー関連コンプライアンスの懸念から上場廃止としたことで依然として薄く、出来高はKuCoinなどの取引所に集中し、1月の下落の深さを拡大させました。
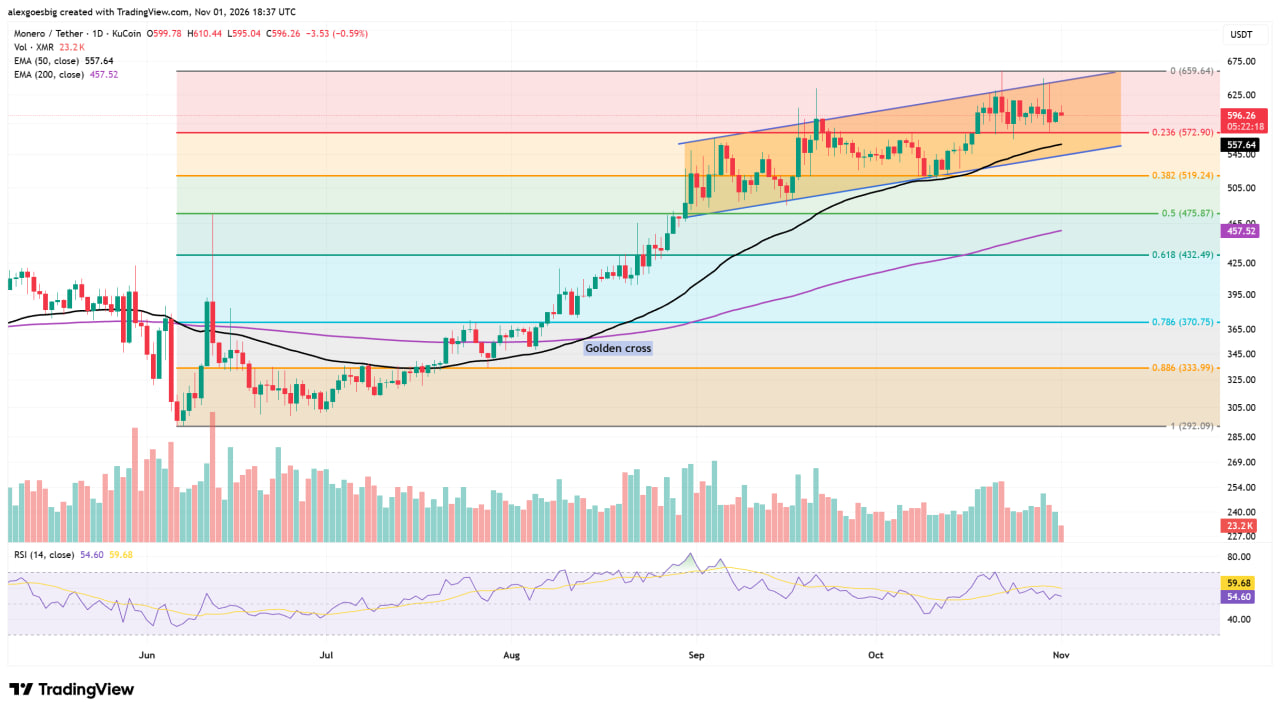
モネロ(XMR)は日足チャートで596ドル付近で取引されており、9月上旬以降の上昇を支えてきた上昇チャネル内で保ち合いが続いています。同時に、デリバティブデータでは、XMR先物およびパーペチュアル契約の未決済建玉がトークン史上最高水準まで上昇したことが示されています。Coinglassは10月30日に3億7,700万ドルの未決済建玉を記録しており、これはモネロが約20日間でおよそ66%の価値を失う直前の1月のピークを上回るものです。このため、625ドルを下回る現在の足踏みは、強気のチャネル構造だけが示すものよりも脆弱に見えます。
価格は572ドルから625ドルの間で動きが取れない状態
10月中旬以降、XMRは大半のセッションをチャネルの上半分で推移させています。620ドルを超える上昇の試みは毎回売りに阻まれ、2回にわたって660ドル付近までヒゲを伸ばしたものの、結局は下落して終了しました。時価総額は約112億ドルで、トークンは週間で1%弱下落しており、同期間に市場に流入したレバレッジの規模を考えると、控えめな動きといえます。
より広いトレンド構造は依然として崩れていません。557.64ドルに位置する50日EMAは457.52ドルの200日EMAを大きく上回っており、この乖離は8月のゴールデンクロス(50日移動平均が200日移動平均を上回った局面)以降、着実に拡大してきました。チャネルの下限は現在50日移動平均まで上昇しており、519.24ドルのフィボナッチ・レベルが意識される前に、買い手には2つの重なり合ったサポート層が存在することになります。
モメンタム指標は反転ではなく減速を示しています。日足RSIは54.60で、その平均値である59.68を下回っており、50を上回る読みは依然として強気偏重であるものの、10月下旬の高値から買い圧力が弱まったことを示しています。出来高も同期間で減少しており、横ばいの drift は明確な方向性ではなく、市場の双方の様子見を反映しています。
未決済建玉が1月のピークを上回る
未決済建玉とは、トレーダーが新規に建ててまだ決済していない先物およびパーペチュアル契約の総価値を指します。これらのポジションの大半が借入資金で運用されているため、この数値は任意の時点で市場にどれだけのレバレッジが乗っているかを測る指標となります。
Coinglassのデータによると、未決済建玉は10月中旬の約1億9,000万ドルから10月30日には3億7,700万ドルへと上昇し、2週間でほぼ倍増しましたが、XMRの価格はわずかに上昇しただけでした。
1月、モネロは1月14日に798ドル付近で史上最高値を付けましたが、Coinglassのデータでは未決済建玉は約3億4,500万ドルでピークに達していました。その後の巻き戻しにより、XMRは約3週間で270ドル付近まで下落しました。現在、未決済契約のドル建て価値はそれよりも高い一方で、価格は約25%低く、トレーダーはピーク時よりもかなり多くのコインをレバレッジ付きポジションで保有していることになります。1月の数値はCoinglassデータに基づく概算値です。
過剰なレバレッジが小さな動きを大きな動きに変える仕組み
レバレッジトレーダーはポジション価値の一部のみを証拠金として差し入れ、損失がその証拠金を超えると取引所は自動的にポジションを決済します。多くのポジションが同じ方向に傾いている状態で価格が逆方向に動くと、こうした強制決済が売り注文または買い注文として市場に押し寄せ、価格をさらに押し下げ(押し上げ)、次の清算の連鎖を引き起こします。1月、この連鎖反応は下方向へと進行し、798ドルへの上昇局面で積み上げられたロングポジションが、価格の下落が始まると次々と一掃されました。
未決済建玉の数値だけでは、どちらの側が過剰になっているかを判断することはできません。横ばい市場での増加は、625ドルの上抜けを前にロングがエクスポージャーを増やしている場合もあれば、660ドル付近での上値押さえが続くことに賭けるショートによるもの、あるいはその混合である可能性もあります。現物保有者にとっての実用的な示唆は、572ドルから625ドルのレンジからの最終的なブレイクは、過去2週間の緩やかな動きよりも速く、大きくなる可能性が高いということです。
573ドルを下回る終値が清算を誘発する可能性
注目すべき最初のデータポイントはファンディングレートです。これは、パーペチュアルトレーダーが契約価格を現物市場に連動させるために相互に支払う定期的な手数料です。ファンディングレートが継続してプラスであればロングが支配的であることを示し、その場合、572.90ドルを下回る日足終値は1月に見られたようなロング清算を誘発し、557.64ドルの50日EMAとチャネル下限付近の519.24ドルのリトレースメントが意識される可能性があります。
一方、出来高の増加を伴って625ドルを上回る日足終値となれば、今度はショートセラーに圧力がかかり、そのようなスクイーズはXMRを659.64ドル、すなわちフィボナッチレンジの上限であり10月の上昇が足踏みした水準へと押し上げる可能性があります。価格が572.90ドルを上回って推移する中で未決済建玉が着実に減少していくのが最も穏当なシナリオです。これはトレーダーが強制ではなく自発的にポジションを解消していることを示すからです。
現物流動性は、未決済建玉の数値では捉えられないもう一つのリスク要因です。2024年2月のBinanceを含むいくつかの大手取引所は、プライバシー関連コンプライアンスの圧力によりXMRの取引を終了しました。この圧力はモネロの根源的な設計に起因します。2014年にプライバシー重視の暗号資産として登場したモネロは、リング署名、ステルスアドレス、RingCTを用いて全取引の送信者、受信者、金額を隠蔽するため、透過的なブロックチェーン上のトークンに比べて取引所によるスクリーニングが困難です。大手の上場先が減少する中、現物の出来高はKuCoinなど、この分析のチャートで用いられた取引所といった一部のプラットフォームに集中しています。注文板が薄いほど強制売りを吸収する効率が落ち、これが、1月のレバレッジ一掃が、1月14日のピーク後最初の4日間でXMRが付けた26%の下落をはるかに上回る下落を生んだ理由の一端を説明しています。
本稿で引用したデリバティブの数値は、Crypto News Flashで公開されたオリジナルの分析で参照されているCoinglassに基づいています。

