欧州AI企業、フロンティア開発の減速が米国の優位を固定すると警告
重要ポイント
- •Anthropic CEOのDario Amodei氏は、学習と製品リリースを継続しながらAI能力の進歩を遅らせることを、ラボアクセスを持つ外部評価者の導入、民主主義諸国ラボ間の協調、将来的な国際協力への拡大という3段階のアプローチと、独占禁止法免除の要請とともに提案した。
- •Mistral、Proton、Black Forest Labsを含む欧州企業はこの計画に反対し、既存の米国プレーヤーの意向を反映した規制は安全性の向上ではなく既存の競争格差を広げると主張した。
- •Prosusのデータによれば、2023年の世界のAIベンチャー資金調達に占める欧州の割合は11%で米国は77%であり、ラガルド欧州中央銀行総裁は、世界のAIデータセンター計算能力の約75%が米国にあり欧州は5%にすぎないと指摘した。
- •Epoch AIのランキングでは米国モデルが上位を占め、GPT-6 Astraが166ポイントで首位、中国のKimi K3が158ポイント、フランスのMistral Medium 3.5が142.5ポイントで続く。
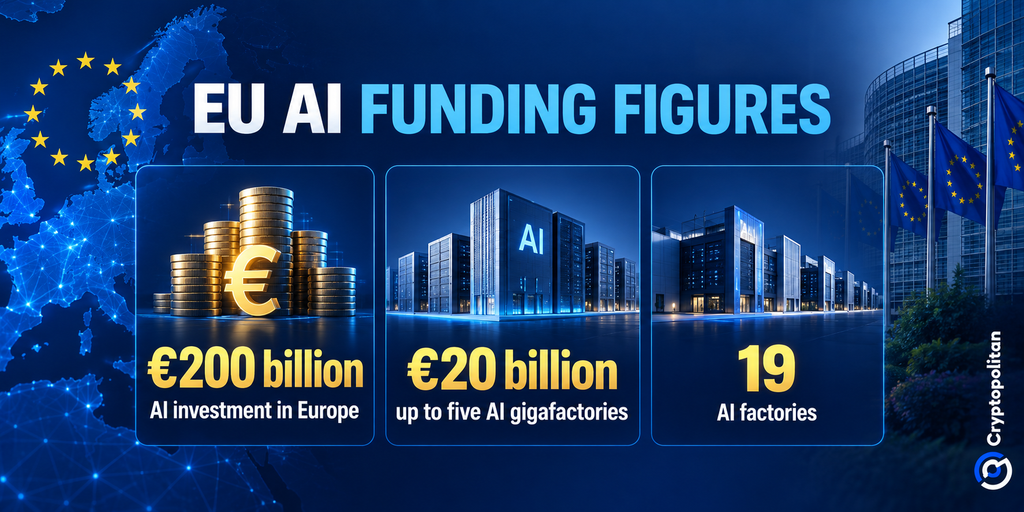
- •EUのAI Continent Action Planは2,000億ユーロの動員を目指し、うち200億ユーロのInvestAIファシリティで最大5カ所のAIギガファクトリーを支援する。EU企業で現在AIを利用しているのは13.5%にとどまる。
Mistral(フランス)をはじめとする欧州の主要AI開発企業は、業界にAI能力のブレークスルーのペースを緩めるよう求めてきた米国のフロンティアラボに対し、反発を強めています。彼らの反対は安全性よりもタイミングの問題に焦点があります。欧州はすでに注目すべきAIモデル、計算能力、開発資金で米国と中国に後れを取っており、欧州の挑戦者たちは、最大手ラボによる協調的なペース調整が競争格差をむしろ埋めにくくすると懸念しています。
この反発が起きているのは、ブリュッセルが規制立案と大規模投資を並行して進めると同時に、新たなデータがこの大陸がフロンティアからどれほど離れているかを数値で示している時期です。Prosusによれば、2023年時点で欧州の世界のAIベンチャー資金調達に占める割合は11%だったのに対し、米国は77%を獲得しており、この格差は資金調達の後半段階でさらに拡大します。同ベンチャー企業の調査結果は、欧州の挑戦者たちが構造的な不利を招いていると指摘する資金調達の不均衡を浮き彫りにしています。
「完全に自己都合主義だ」と欧州の挑戦者たち
論争の発端は、Anthropic CEOのDario Amodei氏が新たなAI開発の速度を緩め、安全問題でラボ間の協力を可能にする独占禁止法適用免除を求めた提案です。[Reuters](
Protonの最高業務責任者(COO)Raphael Auphan氏はさらに率直に、これらの取り組みは「完全に自己都合主義」であり、顧客を自社サービスに依存させ続けることで米国企業の利益に資するものだと述べました。Black Forest Labsは「恣意的な閾値」がイノベーションを妨げ得ると主張し、Hugging FaceのClément Delangue氏は欧州は前進を続けるべきだとしつつ、Amodei氏による独立評価の呼びかけは支持しています。
Amodei氏が実際に提案したこと
9月12日のエッセイ「We Must Pace Frontier」で、Amodei氏は製品リリースと学習を継続しながらAI能力の進歩を遅らせることを提唱しました。同氏は3段階のアプローチを示しました。すなわち、ラボの開発プロセスに従業員レベルのアクセスを持つ外部評価者を導入すること、民主主義諸国のラボ間で協調すること、そして最終的にこの枠組みを国際協力へ拡大することです。
この考えは、Elon Musk氏とOpenAI CEOのSam Altman氏からすぐに支持を得ました。Altman氏はAnthropicの組み込み評価者の概念を支持しつつ、ペース調整は開発停止と理解されるべきではないと警告しました。
Forbesによれば、9月14日にはこの議論が市場にも波及し、主要AI企業の株価が下落しました。Intelは約7%下落して96ドル近辺、AMDは約6%下落して487ドル、Nvidiaは約3%下落して212ドルとなりました。
欧州が埋めようとしている格差
欧州の姿勢は、モデルの進歩とその基盤となるインフラにおける大きな格差を反映しています。9月14日の講演で、欧州中央銀行のクリスティーヌ・ラガルド総裁は、2025年に米国が59の注目すべきAIモデルを生み出したのに対し、中国は35をリリースし、フランスと英国はそれぞれ1モデルの開発にとどまったと指摘しました。また同氏は、世界のAIデータセンター計算能力の約75%が米国にあり、欧州はわずか5%であると付け加えました。この講演はAmodei氏のエッセイの2日後に行われたものです。
Epoch AIの最新データは、分野の頂点における能力格差も示しています。米国製モデルはEpochのECIランキングの上位を占め、166ポイントのGPT-6 Aが首位です。中国のKimi K3は158ポイントで11位、米国の首位から8ポイント差であり、フランス製で4月にリリースされたMistral Medium 3.5は142.5ポイントでした。
ただし、欧州はAIの利用においてはそれほど後れを取っていません。MicrosoftのGlobal AI Diffusionレポートによれば、生産年齢人口における生成AIの利用率はノルウェーで48.6%、アイルランドで48.4%、フランスで47.8%に達し、米国の31.3%を大きく上回りました。これらの数値は、欧州が最先端モデルやその学習インフラの構築よりも、AIの利用において速く前進していることを示唆しています。
ブリュッセルは後退ではなく投資を選択
EUは規制と投資を組み合わせています。AI Continent Action Planは、AIのために2,000億ユーロを動員することを目指しており、これには最大5カ所のAIギガファクトリーを資金支援する200億ユーロのInvestAIファシリティと、少なくとも19カ所のAIファクトリーが含まれます。欧州委員会はまた、現在AIを利用しているEU企業はわずか13.5%であると指摘しており、この格差を縮小するのがApply AI戦略の狙いです。これらのプログラムは、EU当局者自身が述べる計算能力と普及の不足に対するEUの直接的な回答であり、その展開の各段階、すなわち資金調達、建設、運用は、不足が埋まり始めるかどうかを測定できるチェックポイントとなります。
減速のコストを誰が払うのか
競争に関する懸念は単なる理論上のものではありません。OECDレポートは、AIイノベーションの集中が売上のより高い集中と関連していること、またベンチャーキャピタルを引きつけたAIスタートアップが依然として大手既存企業に買収されることが多いことを明らかにしました。これはペース調整ルールが現在のリーダーを守ることを証明するものではありませんが、小規模な開発者が新たな要件を参入コストの増大と懸念する理由の説明にはなります。独占禁止法免除の要請は、まさにこの懸念の中心にあります。それは、MistralやProtonといった挑戦者が追い上げようとしているまさにその既存企業間の協力を公式化するものだからです。
この問題の利害は欧州を超えて広がっています。Cryptopolitanが報じたところによれば、中国の国営メディアは米国による減速働きかけを、ワシントンの優位を維持することを狙った「冷戦」戦術と位置付けています。米国のフロンティアラボが減速する一方で欧州や中国の挑戦者が前進を続ければ、その結果は世界的な一様な減速ではなく、資本、人材、オープンモデル開発の移動となる可能性があります。短期的なチェックポイントは具体的です。競争当局が独占禁止法免除の要請にどう対応するか、EUの2,000億ユーロ動員とギガファクトリーおよびApply AIプログラムが発表から稼働までどの速さで進むか、そして新モデルが登場するにつれてEpoch AIのランキングがこの能力格差について何を示していくか、という点です。

