マイクロソフト、250億ドルの債券発行に1,150億ドル超の注文が集中、株価は750ドル目標へ
重要ポイント
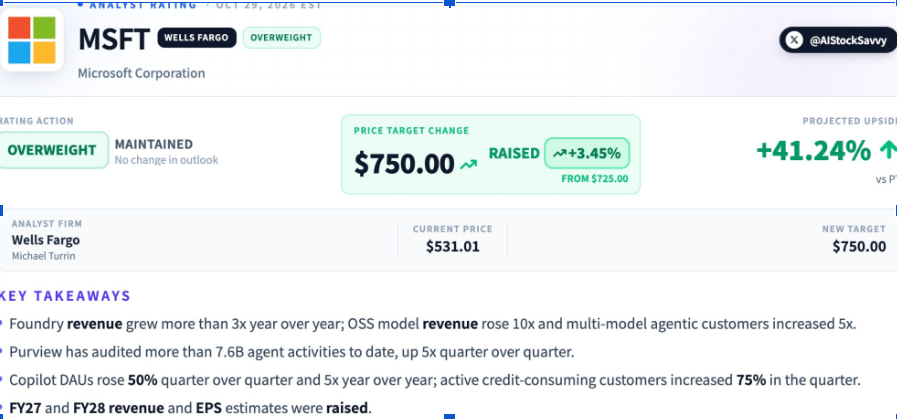
- •ウェルズ・ファーゴは10月29日、マイクロソフトの株価目標を725ドルから750ドルに引き上げ、前日終値から約41.2%の上昇余地を示唆した。一方ステフェルも目標を650ドルに引き上げた。
- •第1四半期決算では、売上高が前年同期比19%増の923億ドル、Azure成長率48%、Microsoft Cloud売上高639億ドルが示された。
- •四半期の設備投資は合計452億ドルに達し、不動産・設備への現金支出は生み出されたフリーキャッシュフロー186億ドルの2倍を超えた。
- •計画されている債券発行は、償還期限2年から40年の最大10本のトランシェで構成され、JPモルガン・チェース、UBS、ウェルズ・ファーゴが主幹事を務める。
- •ウェルズ・ファーゴはマイクロソフトの2027年会計年度売上高見通しを3,940億ドルから3,985億ドルに引き上げ、1株当たり収益予想も19.83ドルに上方修正した。
マイクロソフトは250億ドルの債券発行の実施と、ウェルズ・ファーゴによる750ドルの株価目標の設定を受け、投資家から改めて注目を集めています。この資金調達は、Azureの成長加速と人工知能(AI)インフラへの大規模な支出を示した四半期決算を受けて行われたものです。
この発行では、ピーク時に投資家からの注文額が目標規模の4倍を超える最大1,150億ドルに達したと伝えられています。一方でアナリストらは、拡大するマイクロソフトのAI事業がより高い評価額を支えられるかを評価しています。
ウェルズ・ファーゴ、マイクロソフトの株価目標を750ドルに引き上げ
ウェルズ・ファーゴのアナリスト、マイケル・ターリン氏は10月29日、マイクロソフトの株価目標を725ドルから750ドルに引き上げました。同行は、マイクロソフトが第1四半期決算を発表した後も「オーバーウェイト」評価を維持しています。
改定された目標は、10月28日の終値531.01ドルから約41.2%の上昇余地を示唆しています。この数値はアナリストの見通しを表すものであり、保証されたリターンではありません。
ターリン氏は、マイクロソフトのクラウド、セキュリティ、AIサービスへの需要を挙げました。また、複数のAI関連製品をめぐる企業での採用拡大にも言及しています。同アナリストによると、Microsoft Foundryの収益は前年同期比で3倍超に増加し、オープンソースモデルの収益は10倍に拡大しました。
複数のAIモデルを利用する顧客数は5倍に増加し、Copilotのデイリーアクティブユーザーは前四半期比で50%増加しました。さらに、マイクロソフトのPurviewセキュリティプラットフォームは、76億件を超えるAIエージェントのアクティビティを監査しています。
ウェルズ・ファーゴは、マイクロソフトの2027年会計年度売上高見通しを3,940億ドルから3,985億ドルに引き上げました。同社の1株当たり収益(EPS)予想も19.59ドルから19.83ドルに引き上げられています。こうした製品レベルの指標が上方修正を下支えしており、マイクロソフトの次回四半期開示で、この採用トレンドが持続するかどうかが明らかになります。
一方、ステフェルは「バイ」評価を維持しながら、マイクロソフトの株価目標を575ドルから650ドルに引き上げました。これらの変更は、Azureと企業向けAI需要に対する各社の評価を反映したものです。アナリストの株価目標はあくまで予測であり、将来のリターンはマイクロソフトの財務パフォーマンスと評価額に依存します。
マイクロソフト、2017年以来となる米国債券発行を計画
ブルームバーグの報道によると、マイクロソフトは最大10本の債券トランシェで少なくとも250億ドルを調達しようとしていました。想定される償還期限は2年から40年の範囲で、最長の債券は2066年が償還予定です。価格設定の協議では、最長期債が米国債を最大1.35ポイント上回る水準とされました。
発行の主幹事はJPモルガン・チェース、UBS、ウェルズ・ファーゴです。今回の取引は、2017年の170億ドルの社債発行に続くものであり、目標規模であれば前回発行を80億ドル上回ることになります。同社の仮登録届出書には、固定金利8シリーズと変動金利2シリーズが記載されています。最終的な発行規模は投資家需要に左右され、マイクロソフトは最終的な価格設定を発表していません。注目すべき残りのポイントは、最終規模、各トランシェの価格設定、そして投資家が最長期債について受け入れる利回りです。
届出書によると、調達資金は設備投資、運転資本、買収、自社株買い、債務返済に充てられる可能性があります。許可された用途の中で設備投資が際立っています。それは、マイクロソフトの四半期インフラ支出が既に同社が生み出すフリーキャッシュフローを上回っているためです。マイクロソフトの有価証券届出書はStock Titanで閲覧できます。
この予定されている発行は、AIインフラのコストが上昇する中で、テクノロジー企業が外部資金調達を求めている流れの一部です。こうした支出は半導体需要も下支えしており、NVIDIAのAIパートナーシップに関する最近の報道でも取り上げられたテーマです。
インフラ支出の増加に伴うAzureの成長
マイクロソフトは10月28日、第1四半期の売上高が前年比19%増の923億ドルに達したと発表しました。調整後1株当たり利益は4.89ドル、Azureの売上高は48%増加し、Microsoft Cloudの売上高は639億ドルに達しました。これらの業績は、債券発行の発表とアナリストによる株価目標の引き上げに先立つものでした。
四半期の設備投資はファイナンスリースを含め452億ドルに達しました。不動産・設備への現金支出は394億ドルで、この期間にマイクロソフトが生み出したフリーキャッシュフロー186億ドルの2倍を超えました。一方、現金および短期投資の残高は645億ドルでした。
経営陣は12月四半期の資本支出が500億ドルを超えると見込んでいます。マイクロソフトは、外部サプライヤーから計算機器の調達を継続する一方、Maia 300プロセッサーを含む独自のAIチップの開発も進めています。
最高財務責任者(CFO)のエイミー・フッド氏は、「マイクロソフトは、資金調達が魅力的であると判断するタイミングで資金を調達する」と述べました。マイクロソフトは、クラウド需要の継続的な拡大を背景に、12月四半期の売上高を960億ドルから971億ドルと見込んでいます。売上高レンジと支出見通しはいずれも、12月四半期決算発表時に具体的な判断基準となるでしょう。同社の第1四半期決算および見通しは、公式インベスターリレーションズの発表から確認できます。
本記事は情報提供のみを目的としたものであり、投資助言を構成するものではありません。株式および債券への投資には市場リスクと損失の可能性が伴います。アナリストの株価目標は予測であり、成果を保証するものではありません。

