LGUの予算黒字とProGRESS協議を見る
重要ポイント
- •LGUは年次の予算黒字を計上している一方、国政府は2020年から2025年にかけて平均P1.5兆の赤字を抱えている。
- •Mandanas判決によりLGUの国税収入配分は増えたが、多くの社会・インフラ機能は依然として国政府に残っている。
- •LGUの2025年期首残高はP7270億、年末残高はP7760億で、2026年の期末残高見込みはP7120億である。
- •大統領府は、権限移譲の加速を支えるため、2027年のNational Tax Allotmentを過去最高のP1.4兆に引き上げると発表した。
- •財務省のProGRESS協議では、PIT、MCIT、物品税、高級車課税が議題となり、P8 million超の車両に75%税率を課す新区分も示された。
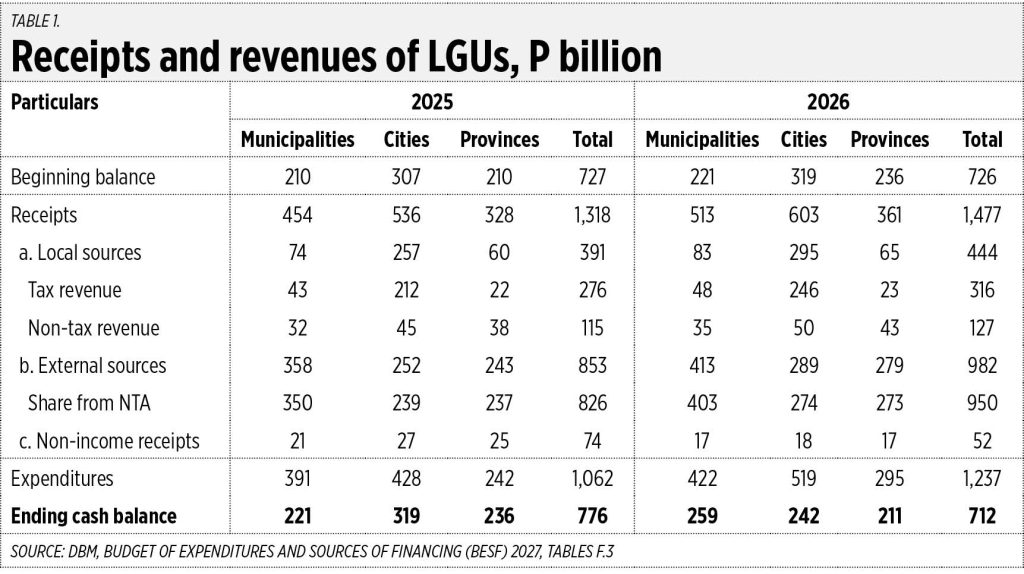
国政府が2020年から2025年の平均で年P1.5兆の持続的かつ一貫した予算赤字に苦しむ一方、地方自治体(LGU)は毎年、予算黒字を計上し続けている。これは、Mandanas判決の実施によって国税収入に占めるLGUの取り分が増える一方で、多くの社会・インフラ関連機能が依然として国政府によって担われており、歳出が限定されているためである。
2025年の実績値と2026年の予算値を見ると、LGUは昨年、期首残高がP7270億、年末残高がP7760億だった。今年の期末残高見込みはP7120億である。
都市は、自治体や州に比べて、国内または地方税収の確保において一般により企業家的である。しかし、National Tax Allotment(NTA)を通じて国政府から移転を受ける点では、自治体は都市や州より多く受け取っている。地方の自主財源確保能力と移転依存の差が拡大していることが、権限移譲の進度をめぐる重要な政策課題となっている。
先週、大統領府はラルフ・G・レクト行政長官を通じて、2027年のNTAを過去最高のP1.4兆に引き上げると発表した。目的は、国から地方への機能移譲を加速することだった。レクト氏はまた、League of Municipalities of the Philippines(LMP)ルソン全国大会で、ルソンの自治体に対するLocal Government Support Fund(LGSF)下のSpecial Allotment Release Orders(SAROs)の配布も主導した。
LGUは、以前より多くの資源を持つようになった以上、構成住民に対するさまざまな社会経済サービスの提供について、より大きな責任を担うべきである。同時に、多くの国の機関や省庁は、年次予算赤字の縮小と追加借入の必要性軽減のため、歳出拡大を抑えるべきである。より多くの機能をLGUに割り当てるべきだ。
例えば、州立大学・カレッジ(SUC)の予算と規模は、LGU所有の大学・カレッジ(LUC)が新設・拡充されるにつれて縮小すべきである。保健省の予算も、LGU所有の病院や保健センターが新設・拡充されるにつれて減少すべきである。
国政府は、予算赤字と年次借入の急増、さらに金利と利払いの急上昇を抑え、財政健全化を優先すべきである。
昨日、マニラのLandBank本店で開かれた、Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability(ProGRESS)法案に関する財務省(DoF)ステークホルダー向け説明会に出席した。
数百の関係者を集めたDoFの終日協議で最初に取り上げられたのは、個人所得税(PIT)と最低法人所得税(MCIT)の改革だった。続いて、砂糖、アルコール、たばこ、プラスチックに対する物品税の改革案が示された。
DoFのPIT改革案は、7月27日の一般教書演説で大統領が述べたとおり、所得税免除額をP250,000からP350,000へと小幅に調整するものである。年収P350,000は現在では大きな額ではないため、ここでは私自身の3つの提案を示す。a) 年収P500,000までは無税、b) 税率区分を6段階から5段階に減らす、c) 最高限界税率を25%に設定する。
マレーシアの最高限界所得税率は30%、シンガポールは24%、香港は16%である。ほかの近隣国であるインドネシア、タイ、ベトナムの最高税率は35%だ。
PITを引き下げれば税収減はあるが、同時に納税順守の向上や、税逃れ、個人所得の過少申告の減少も見込まれる。さらに、所得税減税は大幅な賃上げと手取り増に相当し、家計消費はVATや物品税など他の税で捕捉される。
午後のセッションでは、高級車への課税見直しが議論された。DoFは新たな区分を追加し、P8 millionを超える車両に75%の税率を設けた。私は公開討論で発言し、DoFが完全EVに対して無税、ハイブリッドEVに50%割引を認めたのは誤りだと主張した。そのため、ProGRESSはEVへのこうした優遇の撤回を検討すべきであり、EVはガソリン車と同じ税率を負担すべきだと述べた。
ProGRESSの他の構成要素については、今後のコラムで取り上げる。
Bienvenido S. Oplas, Jr. is the president of Bienvenido S. Oplas, Jr. Research Consultancy Services, and Minimal Government Thinkers. He is an international fellow of the Tholos Foundation.
minimalgovernment @gmail.com

