中国半導体懸念でKOSPIが5.5%下落、アジア株が2カ月ぶり安値に
重要ポイント
- •韓国のKOSPIは10月13日に5.5%下落し、7月30日以来の安い水準で終了。5営業日連続の下落となり、累計下落率は14%近くに達した。
- •サムスン電子は7.4%、SKハイニックスは約10%下落。指数が一時7.4%下落した波乱の取引を受け、韓国取引所はプログラム売買を一時制限した。
- •報道によると、中国のCXMTはより小さなチップ面積に多くのデータを格納する4F²メモリー設計を進め、2026年末までにサーバー向けDDR5メモリーを投入する計画ただし競争力のある歩留まりでの商業規模生産は実証されていない。
- •売りは地域全体に波及し、日本を除くMSCIアジア太平洋指数は約3%下落、日本のキオクシアは約13%下落、台湾の代表指数とTSMCはそれぞれ約2%下落した。
- •米10年債利回りは既往の高水準5.364%から5.19%付近まで低下。市場はFRBの10月後半の決定を前に、水曜日の9月分米インフレ統計を待ち構えている。
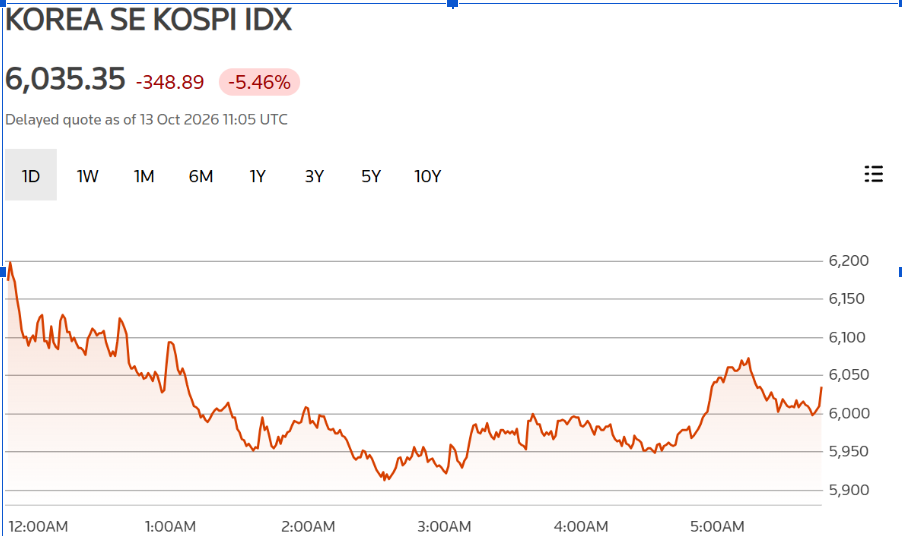
10月13日(火)、中国のメモリーメーカー・長鑫メモリーテクノロジーズ(CXMT)による技術進展の報道を受け、半導体企業に売り圧力が再燃し、アジア株が急落した。韓国のKOSPIは5.5%下落して7月30日以来の安い水準で終了し、地域全体の下落により、アジア太平洋株の広域指数は約2カ月ぶりの低水準に押し下げられた。
サムスン電子とSKハイニックスが下落を主導し、それぞれ7.4%と約10%を失った。売りは日本や台湾にも波及し、競争激化と人工知能(AI)への巨額支出の回収可能性に対する投資家の懸念を反映した。一方、米国債利回りは、投資家がテクノロジー株の弱含みを評価し、今後のインフレ指標を注視するなかで低下し、10年債利回りは5.19%に接近した(バロンズ報道)。
KOSPIが地域の下落を主導
日本を除くMSCIアジア太平洋株広域指数は約3%下落し、7月下旬以来の低水準に達した。新興アジア株を追踪する別の指数も約3.5%下落し、8月上旬以来の低水準を付けた。複数の主要地域指数が半導体を大幅に組み入れているため、メモリーメーカーが下落圧力の大部分を占めた。下落は半導体造装置、メモリー生産、AIインフラに関わる企業にも及んだ。サムスン電子とSKハイニックスの2社で、MSCIエマージング・アジア指数の約16%を構成している。
韓国の代表指数は取引中に最大7.4%下落した後、一部を挽回した。急落を受け、韓国取引所はプログラム売買を一時的に制限した。サムスン電子は7.4%安で終了し、ライバルのSKハイニックスは約10%下落した。両社は大手テクノロジー企業やAIコンピューティングシステム向けにメモリーチップを供給している。この日の終値により、KOSPIの下落は5営業日連続となり、累計下落率は14%近くに達した。
韓国市場の下落幅の大きさは市場構造を反映している。半導体は韓国の輸出に大きな割合を占め、サムスン電子とSKハイニックスはKOSPIの二大銘柄であるため、メモリーチップに対するセンチメントが指数全体を動かしやすい。
CXMT報道がメモリー競争の懸念を煽る
売りの発端は、中国のCXMTが「4F²」と呼ばれるメモリー設計で進展を遂げたとの報道だった。この設計は、より小さなチップ面積に多くの情報を格納することを目指すもので、同社は2026年末までにこの設計に基づくサーバー向けDDR5メモリーを投入する計画だ。
ただし、CXMTは競争力のある生産歩留まりで新しいチップを商業規模で製造できることを実証していない。サムスン電子、SKハイニックス、マイクロンがこれらの市場で確立されたサプライヤーであり続けており、商業生産には安定した歩留まり、許容可能なコスト、顧客認定が依然として必要となる。DDR5サーバー向けメモリーはDRAMセグメントに属し、この分野では供給が少数のメーカーに長年集中しており、収益性は歴史的に生産歩留まりと設備投資規律に依存してきた — 新規参入の可能性だけで投資家が反応したのは、こうした経済性ゆえである。AIクラスタープロセッサーと併せて大容量の高速メモリーを必要とするため、このセグメントはAI構築の経済性を試す最も分かりやすい指標の一つにもなっている。CXMTが示した2026年末のタイムラインは、商業規模の生産、競争力のあるコスト、顧客認定という、進捗を追踪すべき具体的な節目を市場に提供している。
日本と台湾もウォール街の半導体下落に連動
下落はアジアのテクノロジー市場全体に広がった。経平均株価は一時約2.5%下落した後、約1.8%安で終了した。メモリーメーカーのキオクシアは約13%下落し、テクノロジー投資のソフトバンクも売り圧力を受けた。台湾の代表株価指数は約2%下落し、半導体受託製造のTSMCも同程度下落した。一方、中国本土の上海総合指数は小幅高で終えた。
下落の幅の広さは、地域のテクノロジー比重の高さを浮き彫りにしている。TSMCは世界最大の半導体受託製造企業であり、AIハードウェアメーカーの中核サプライヤーであるため、半導体セクターのセンチメントの変化は台北や東京の指数水準に素早く反映されやすい。
アジア市場の下落は、米フィラデルフィア半導体指数が月曜日に2.7%下落したことを受けてのもので、この日のマイクロン・テクノロジーの株価は約4%下落した。火曜日には、トレーダーがテクノロジー株の売りを続けるなか、ナスダック先物は約0.7%下落した。
債券利回りと米インフレ指標に注目
テクノロジー株の弱含みを受けて、投資家は国債にも向かった。米10年債利回りの指標は、前週の5.364%から5.19%付近まで低下した。債券利回りは、エネルギー価格の上昇、インフレ懸念、政府の借入が債券市場への圧力を強めるなかで上昇していた。調達コストの上昇は、大規模データセンターやその他のAIプロジェクトに資金を供給する企業にとっても重要な問題である。
世界の市場は、水曜日に発表される9月分の米消費者インフレ統計を待ち構えている。金利先物は、10月後半の連邦準備制度理事会(FRB)が金利を据え置く確率を80.6%と示しており、1カ月前の51%から上昇した。この指標発表はFRBの10月後半の決定の直前に予定されており、会合前に金利見通しを左右しうる数少ないデータの一つとなる。
この記事は情報提供のみを目的としたものであり、金融または投資助言を構成するものではありません。
X参照投稿: BullTheoryio
この記事は当初 The Market Periodical に掲載されました:Asian Stocks Tumble as KOSPI Drops 5.5% on China Chip Fears。

