JPMorgan、ビットコインに年10%のリターンを予想 ― しかし本体モデルからは隔離
重要ポイント
- •10月19日に公表されたJPMorganアセット・マネジメントの2027年版長期資本市場仮説は、ビットコインに対象資産中最高となる年10%の複利リターンを、55%の年率換算ボラティリティとともに予想しています。
- •ビットコインはJPMorganのメインの共分散行列には追加されず、米ドル建ての主要12資産との別の簡易マトリクスに配置されています。同社はこの決定を、高ボラティリティと不安定な相関によるものとしています。
- •JPMorgan自身の数値では、ビットコインのシャープレシオ約0.32で米国大型株とほぼ同等であり、金は約0.21で下回り、リスク調整後では株式と互角となっています。
- •米国大型株との歴史的相関0.33を用いた単純な2資産オプティマイザーでは、ポートフォリオの約4分の1をビットコインに配分することになりますが、JPMorganはその相関への依存を拒んでいます。この相関は2020年3月や2022年の利上げサイクルなど、市場の危機の際に歴史的に急上昇してきました。
- •BlackRockの2024年12月の論文は、高値から安値まで70〜80%の下落歴を理由に、マルチアセット・ポートフォリオの1〜2%(上限2%)へのビットコインの組み入れを推奨しています。
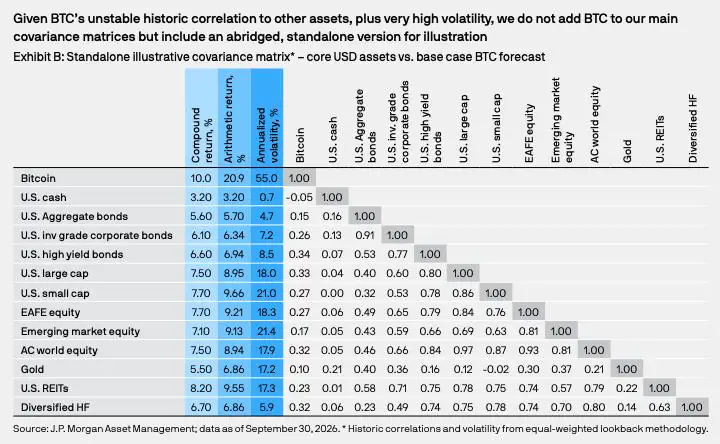
JPMorganアセット・マネジメントの2027年版長期資本市場仮説(LTCMA)は、ビットコインに同社の対象資産の中で最高のリターン予想である年10%(複利)を与えています。しかし、同社自身の数値を用いてリスク調整後で見ると、この資産はリスク1単位あたりで米国株とほぼ同じリターンしか支払っていません。同様に重要なのは、JPMorganがビットコインを他の資産クラスと並べてモデル化する立場を見送ったことであり、その理由こそが本当の論点の所在です。
JPMorganが公表したもの、そして控えたもの
これらの数値は、10月19日に発表された2027 Long-Term Capital Market Assumptionsに記載されています。この年次報告書は、200以上の資産クラスについて10〜15年の期間におけるリターン、ボラティリティ、相関の推定値を設定するものであり、JPMorganはこれを自社の戦略的アロケーション構築に利用しています。これらは計画上のインプットであり、今後価格動向の見通しではありません。
ビットコインには10%の複利年間リターンと55%の年率換算ボラティリティが割り当てられています。これは米国大型株の約3倍であり、米国大型株には7.5%(前年版から0.8ポイント上昇)と18%のボラティリティが与えられています。金は5.5%、ボラティリティは17.2%です。
より重要な決定は、これらの数値がどこに置かれているかです。JPMorganはまだビットコインをメインの共分散行列、つまり資産間の連動をモデルに伝え、したがって各資産をどれだけ保有すべきかを決める表には追加していません。代わりにビットコインには、現金や債券から金、ヘッジファンドまでの米ドル建ての主要12資産との別の簡易マトリクスが用意されています。報告書は、ビットコインのような資産のボラティリティと不安定な相関を理由に挙げ、通貨の価値下落が投資家を暗号資産へ急速に流入させるという考え方は「的外れ」だと述べています。
このリターン仮説は、JPMorganの投資銀部門のストラテジストが過去に公表してきたビットコインの価格ターゲットとも別物です。これはアセット・マネジメント部門によるLTCMAへのビットコイン初の掲載です。
それでもBitwiseの最高投資責任者(CIO)であるMatt Hougan氏は、この発表を節目と受け止めました。10月20日にXへの投稿で同氏は、ビットコインが機関投資家に否定された時期からJPMorganのリターン表に1行として記載されるまでの道のりをたどり、これを予想される「次の10年で最高のパフォーマンス資産」と呼びました。この主張は、ビットコインを200超の全資産ではなく短いリストの資産とだけ比較する、単独のビットコイン表に基づくものです。JPMorganがサマリーで強調する数値の中で、ビットコの10%に最も近いのは9.6%の大型プライベート・エクイティと9.3%のグローバル・バリューアッド不動産です。Hougan氏自身の長期シナリオでは、上昇の途上で大きな下落も許容しています。まさにリスク調整後の計算が見合いとして要求するボラティリティです。
10%が20.9%に変わる理由
シャープレシオはリスク1単位あたりのリターンを測る標準的な指標で、現金を超える期待リターンをボラティリティで割って算出します。JPMorganは複利ではなく算術リターンで計算しており、変動の激しい資産では両者の差は大きくなります。
ある年に50%上昇し、翌年に50%下落する投資を考えてみてください。算術平均リターンはゼロですが、100ドルは75ドルになります。複利の数値は投資家が実際に手元に残す額を追跡し、算術の数値は各年の結果の単純平均であり、大きな変動はそれを押し上げます。ボラティリティ55%の場合、ビットコインの10%という複利仮説は20.9%の算術リターンに相当します。ボラティリティ18%の米国株では差ははるかに小さく、7.5%が8.95%になります。
リスク1単位あたりでは、株式と互角
複利リターン、算術リターン、ボラティリティ、そして3.2%の米国現金リターンは、2026年9月30日時点のJ.P.モルガン・アセット・マネジメントの単独ビットコイン表によるものです。シャープレシオはCoindooがこれらの丸められた数値から(算術リターン − 3.2%)÷ ボラティリティで計算したものです。ビットコイン:(20.9 − 3.2)÷ 55 = 0.322。株式:(8.95 − 3.2)÷ 18 = 0.319。金:(6.86 − 3.2)÷ 17.2 = 0.213。
これらの数値では、ビットコインのリターン面の優位はほぼ消えます。現金を超える期待リターンは株式の約3倍であり、ボラティリティも約3倍であるため、両者とも0.32となります。金は0.21で両者を下回るため、JPMorganの数値ではビットコインは株式よりも金共通点が大きいと言えます。
シャープレシオはボラティリティをリスクの全体として扱いますが、ビットコインの歴史はその限界を示しています。同資産は2021年11月の高値から2022年11月の安値まで約77%下落しましたが、S&P 500の2022年の最悪の下落は約25%でした。標準偏差に基づく指標は、損失の深さや回復にかかる時間を示しません。
論点はJPMorganが信用しない相関にある
シャープレシオが同等でも、ビットコインが不要になるわけではありません。リスク1単位あたりで同じリターンを支払う2つの資産でも、動きが連動していなければ、組み合わせることでポートフォリオを改善できます。JPMorganの表では、ビットコインの歴史的相関は米国大型株と0.33、金と0.10です。
これらの数値を教科書的なオプティマイザーに通すと、攻撃的な答えが出ます。ビットコインと米国大型株の単純化した2資産ミックスにおいて、Coindooの計算では、シャープレシオが最も高い組み合わせはビットコインを約4分の1保有し、ポートフォリオの比率を0.32から約0.39に引き上げます。この利得はすべて0.33の相関によるものであり、相関が高くなるほど利得は小さくなり、1.0では消えます。
それこそが、JPMorganが依存することを拒むインプットです。ビットコインと株式の相関は平均的には低かったものの、市場が破綻すると急上昇する傾向があります。2020年3月には株式暴落の中でビットコインは2日間で約半分の価値を失い、2022年の利上げサイクルではテクノロジー株とともに売られました。危機の際に他のすべてと一緒に下落する分散化資産は、平時には機能しても、必要なときに機能しません。ビットコインをメインのマトリクスから除外することで、JPMorganは平均相関が自社モデルのアロケーションを左右することを防いでいます。
仮説からアロケーションへ
実務家たちはオプティマイザーの答えをはるかに下回る水準に留まっています。BlackRockの2024年12月の[ビットコインのサイジングに関する論文]( Bitcoin Trustを運用するBlackRockは、期待リターンではなく、ポートフォリオ全体のリスクへの寄与度に基づいてポジションをサイジングし、同じ不安定な相関を理由に2%を上限としました。同社の研究には、60/40ポートフォリオにおけるビットコインのリスク分担の推定も含まれています。
ドローダウンの算術がこの慎重さを説明します。BlackRockは、ビットコインが高値から安値まで70〜80%の下落を経験してきたと指摘します。1%のポジションが75%下落すれば、ポートフォリオには0.75%の損失ですが、5%のポジションでは3.75%になります。同じ暴落でも、サイズによっては単なる脚注になり、あるいはその年を決定づけるものになります。
JPMorganの数値は、投資家にビットコインを検証する手段を与えるものであり、保有すべきウエイトを示すものではありません。リターンの欄ではビットコインが1位です。リスク調整後の欄では株式と並びます。両者を保有する正当性を与えるはずの相関は、JPMorganがまだ依存できないとするインプットです。注目すべきシグナルは、来年版でビットコインがメインのマトリクスに移されるかどうかです。それまでの間、ポートフォリオ・ウエイトの選択は、リターンの欄で最も高い数字を選ぶ以上のことが求められます。
本記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではありません。モデルの仮定や例示的な計算は、将来のパフォーマンスを保証するものではありません。

