ICICI Direct、Bharat DynamicsのFY31までの収益・EBITDA・利益の年平均成長率30%を予想
重要ポイント
- •ICICI Directは、Bharat DynamicsがFY31までに収益・EBITDA・利益の年平均成長率(CAGR)30%を達成すると予測しています。
- •同社の信認は、Akashミサイルの納入再開と新規の対戦車誘導ミサイル注文に支えられた、BDLにおける執行面の急速な回復に基づいています。
- •Bharat Dynamicsは直近の第1四半期に、純利益が数倍増、収益が2倍以上となる業績を発表しました。
- •「Make in India」推進の下でのインドの国産化奨励リストは、特定の防衛プラットフォームの輸入を制限し、国内防衛PSUの受注見通しを拡大しています。
- •今後の四半期でアナリストが注視する主な指標には、Akashミサイルの納入ペース、ATGM注文の契約転換、受注残の補充、利益率の推移が含まれます。
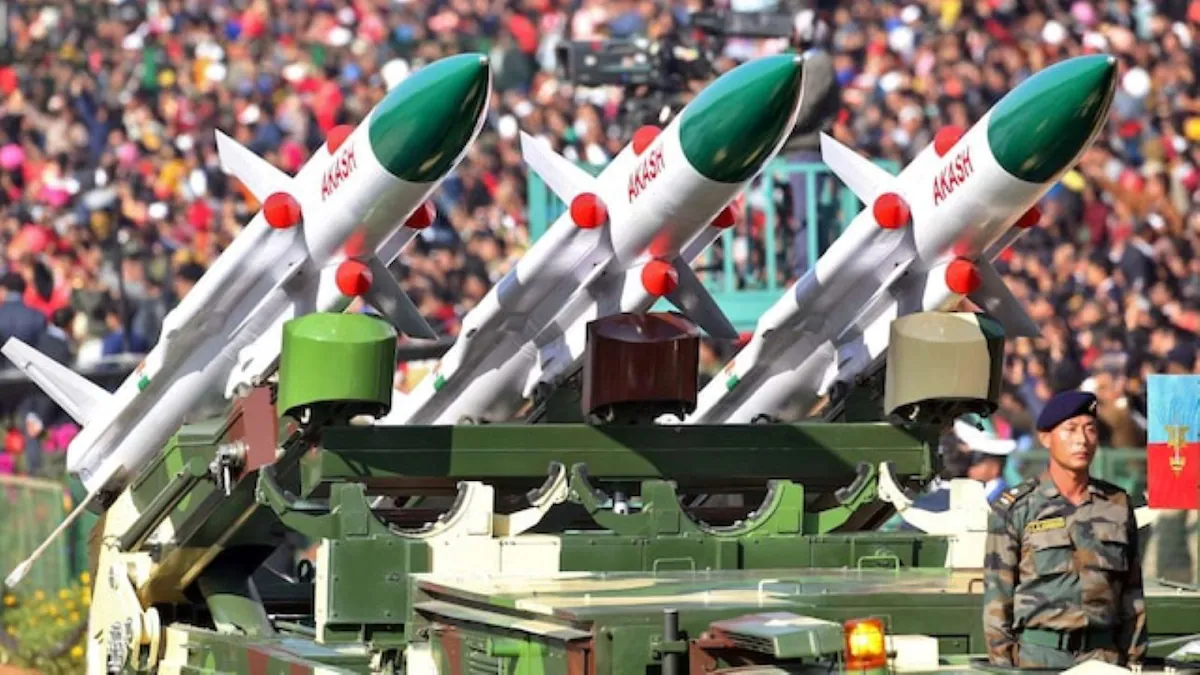
ICICI Directは、Bharat Dynamics Ltd(BDL)における執行面の急速な回復を、この防衛分野の国営企業(PSU)に対する信認を支える中心的な要因と捉えています。Akashミサイルの納入再開と新規の対戦車誘導ミサイル(ATGM)注文が、追加の触媒として作用しています。
ICICI Securitiesのリテール証券部門である同社は、BDLがFY31までに収益、EBITDA、利益のいずれも年平均成長率(CAGR)30%を記録すると予測しています。
Bharat Dynamicsは1970年に設立され、ハイデラバードに本社を置く、インド国防省の管轄下で事業を展開する企業です。同社はインド軍向けに、Akash地対空ミサイルシステムや一連の対戦車誘導ミサイルを含む誘導ミサイルおよび関連機器を製造しています。同社の株式はインドの全国証券取引所に上場しています。
BDLは、インドの防衛生産の国産化を図るより広範な国家主導の取り組みの中に位置しています。政府の「Make in India(メイク・イン・インディア)」および自立自済(自力更生)施策の下、いわゆるポジティブ・インディジェナイゼーション・リスト(国産化奨励リスト)は、特定の防衛プラットフォームの輸入を制限し、調達を国内メーカーへと誘導しています。この政策環境が、インドの防衛PSUの受注の見通しを拡大してきました。BDLは、Hindustan Aeronautics、Bharat Electronics、Mazagon Dock、Cochin Shipyardとともに、インドの取引所に上場する複数の国営防衛メーカーの一角であり、同セクターへの国内受注の増加に伴い、投資家の関心が高まっています。
同社の評価は、BDLの直近の四半期業績に続くものです。CNBC-TV18は別途、Bharat Dynamicsの第1四半期の純利益が数倍に急増し、収益が2倍以上になったと報じています(Bharat Dynamicsの第1四半期決算)。
見通しが執行力にかかる企業であるため、今後の四半期でアナリストが注視する主な要素には、Akashミサイルの納入ペース、ATGMの受注パイプラインの正式契約への転換、受注残の補充、生産拡大に伴う利益率の推移が含まれます。
免責事項:CNBCTV18.comに掲載される投資専門家の見解および投資助言は専門家本人のものであり、同サイトおよびその運営者の見解ではありません。CNBCTV18.comは、投資判断を行う前に認定専門家に確認することをユーザーに勧めています。
出典:CNBC-TV18

