米株はドットコムバブルと同様の様相、AIは現実視直線
重要ポイント
- •オークツリー・キャピタルのハワード・マークス氏は、AI企業の価値評価は難しく、2000年のバブル崩壊で消えた1990年代末のインターネット株狂騒曲と現状の米国株式市場を比較した。
- •債務主導のAIブームへの疑念が強まる中、2026年10月15日に韓国のKospi(コスピ)が4月7日以来の安値で終了し、損失は他の主要市場を上回った。
- •韓国の個人投資家は純買い額の約3分の2を3倍レバレッジの半導体ファンドに振り向け、利益と損失を拡大させるレバレッジ型ETFに大きく依拠した。
- •韓国の国民年金(NPS)は、6月末時点で米株式ポートフォリオの価値が1551億ドルに達し、昨年末から14.8%増加した。ビッグテックと半導体株がけん引し、中国株は40%急増した。
- •オーダックス・プライベート・エクイティは、プラットフォーム企業を取得して追加買収で拡大する従来型のバイ・アンド・ビルド戦略にとらわれない姿勢をプライベート・エクイティ投資家に求めた。
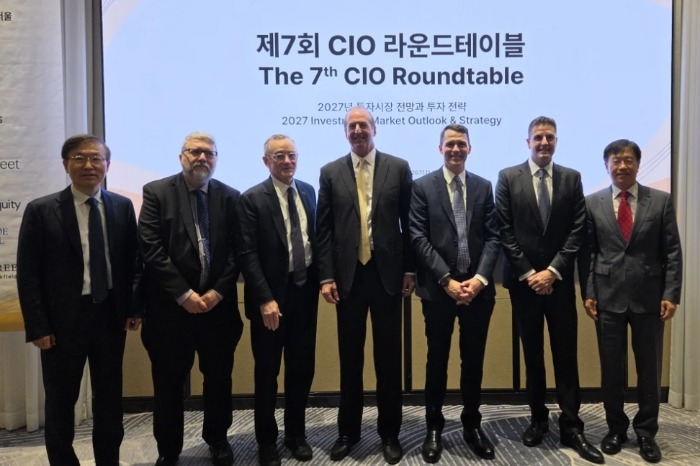
人工知能(AI)は世界経済における最も変革的な力となる可能性を秘めているが、AI企業の実際の価値を見極めることは、投資家にとって大きな課題だとオークツリー・キャピタル・マネジメントの共同創業者で共同会長のハワード・マークス氏は述べた。
マークス氏の見解は、KED Globalの「米株はドットコムバブルと同様の様相、AIは現実視直線」をキャッチフレーズに据えたCIOラウンドテーブル討論で紹介された。この比較は、1990年代末のインターネット株狂騒曲を想起させる。当時、投資家は若いウェブ企業に買いを集中したが、2000年のバブル崩壊後に評価額は崩落した。同氏の見方では、AIは価値評価が難しく、金利が歴史的な水準から見れば中程度に留まっていることも指摘した。これは評価算定に関わる詳細であり、株価は将来収益を現在価値に割り引くことに基づいているためだ。
一方、中堅市場向けのプライベート・エクイティ企業であるオーダックス・プライベート・エクイティは、プラットフォーム企業を取得し、追加買収によって拡大する業界用語である従来型のバイ・アンド・ビルド戦略にとらわれない姿勢をプライベート・エクイティ投資家に求めた。
関連報道
KED Globalの報道はAIブームの台頭と、それを覆い始めた疑念の推移を追ってきた。
韓国の投資家は米株に資金を流入させており、アジア市場が低迷する中、米テクノロジー株の反発を追い求めるなかで、純買い額の約3分の2が3倍レバレッジのかかった半導体ファンドに向かった。その買いは、デリバティブと借入を用いて指数の日々の動きを倍増させ、利益と損失の両方を拡大させるリスクの高いレバレッジ型上場投資信託(ETF)に大きく偏っている。
韓国の株式市場自体も、サムスン電子とSKハイニックスに牽引され、AIブームに乗って昨年から2026年上半期にかけて世界で際立ったパフォーマンスを発揮した。しかし、AI主導の相場の持続可能性への疑念が高まるなか、その依存は負債となりつつある。
こうした疑念は2026年10月15日に深刻化した。韓国のベンチマーク株価指数であるKospi(コスピ)が4月7日以来の安値で取引を終えたのだ。債務主導のAIブームが実を結ぶかどうかをめぐる疑問の再燃で韓国株は急落し、損失は他の主要市場を大きく上回り、アナリストからは警鐘が鳴らされた。
機関投資家の資金流れも同様の状況を物語っている。世界最大級の年金基金である韓国の国民年金(NPS)は、6月末時点で米株式ポートフォリオの価値が1551億ドルに達し、昨年末から14.8%増加した。ビッグテックと半導体株が利益を牽引する一方、中国株は40%急増した。
一方、韓国の個人投資家は年初から米株買いの波に乗り、1月に73億ドルを超える株を購入した。アルファベットやテスラといったビッグテック大手への熱狂が、通貨変動や政府政策への懸念を上回った形だ。
出典: KED Global

