2026年の暗号資産マーケットメーカーの選び方:Wintermute、EchoTrade、GSR、Flowdeskを比較
重要ポイント
- •Wintermuteは2017年にロンドンで設立され英国FCAに登録されており、2026年にはニューヨーク子会社がSECおよびFINRAにブローカーディーラーとして登録。大型トークンや機関投資家向けOTCニーズに適しています。
- •EchoTradeは2023年設立で、Binance Alphaを含む一次・二次トークン上覧に特化し、トークンローンやコールオプションのないリテイナー専用モデルで対応するMEXCの公式流動性パートナーです。
- •GSRはマーケットメイキングとベンチャー投資を組み合わせ、2026年3月にAutonomousとArchitechを5,700万ドルで買収。英国FCA、シンガポールMAS、米国MSBの登録を保有しています。
- •Flowdeskは2020年にパリで設立され、BlackRock、Coinbase Ventures、Rippleなどが出資。EU MiCAの下でCASPとして規制され、ドバイVARAライセンスを保有し、150以上の取引所と1,000以上の資産ペアをカバーしています。
- •取引所は上覧後もトークンを評価するようになっており、MEXCは公開監視ルールに基づき、平均日次スプレッドが15連続日で2%を超えるトークンにフラグを立てます。
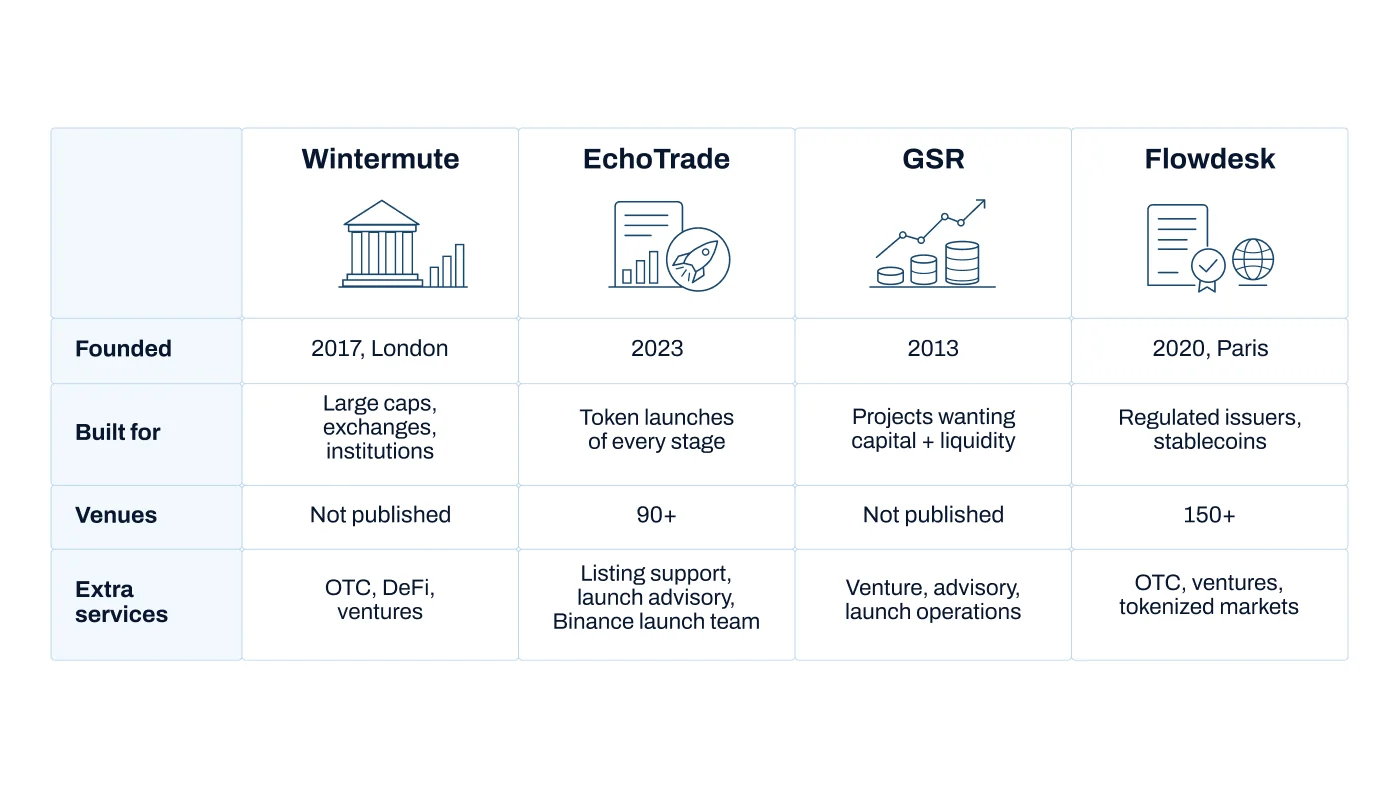
2026年に暗号資産マーケットメーカーを選ぶ際の要点は、プロジェクトのステージ、対象取引所、許容できる報酬モデル、規制上の義務に合う企業を選定することです。2026年10月時点の各社の公表情報によれば、大型トークンや機関投資家はWintermuteを検討する傾向にあり、Binance Alphaを含む初回上覧でフルの上覧アドバイザリーと幅広いパートナーネットワークへのアクセスを求めるチームはEchoTrade、流動性と併せて投資家も求めるプロジェクトはGSR、MiCAまたはVARAのライセンスを持つカウンターパーティーが必要なチームはFlowdeskを検討しています。
この選択が今年より困難になっているのは、取引所がトークンの上覧前だけでなく上覧後も市場を評価するようになったためです。例えばMEXCでは、公開されている監視ルールに基づき、平均日次スプレッドが15連続日で2%を超え続けたトークンにフラグを立てます。上覧審査は通過しても、誰もオーダーブックを管理していなければ、数週間後に警告を受ける可能性があります。
以下で取り上げる4社はいずれもマーケットメイキングを提供しており、それぞれ異なるタイプのプロジェクト向けに設計されています。
マーケットメーカーを比較する前に答えるべき5つの質問
次の5つの答えが、どの企業に問い合わせる価値があるかを決めます:
- ステージ。 TGE前、上覧直後、それとも安定した出来高のある確立されたトークンか?
- 取引所。 どの取引所に上覧している(または申請中)か、その数は?
- 報酬モデル。 トークンを自社で保管する固定月額リテイナーか、コールオプション付きのトークンローンか?
- サポート。 クォーティングのみか、それとも取引所選定・上覧・上覧タイミングの支援も必要か?
- 規制。 投資家、銀行、取引所が特定の管轄区域におけるライセンスを持つカウンターパーティーを要求するか?
Wintermute、EchoTrade、GSR、Flowdeskの比較
4社の主な違いは、対象とする顧客とクォーティング自体以外に提供する内容です。以下の概要は、2026年10月時点の各社の公表情報に基づいています。
| 企業 | 設立 | 規制 | 報酬モデル | 最適な用途 |
|---|---|---|---|---|
| Wintermute | 2017年、ロンドン | 英国FCA;米国ブローカーディーラー | 非公開 | 大型トークン、機関投資家、OTC |
| EchoTrade | 2023年 | 非公開 | リテイナーのみ | 一次・二次上覧、Binance Alpha |
| GSR | 2013年 | 英国FCA;シンガポールMAS;米国MSB | 非公開 | 資金調達するプロジェクト |
| Flowdesk | 2020年、パリ | EU MiCA(CASP);ドバイVARA | 非公開 | 規制されたカウンターパーティーが必要なチーム |
マーカットメーカーの質の見極め方
質は、企業の規模ではなく、すべての取引所で測定される数値に表れます。取引所が確認する4つの指標は次のとおりです:
- ミッドプライスに対するスプレッドの割合 — 取引所が上限を設定する数値です。
- ミッドの1%および2%以内の両側の板 Depth — 価格が動く前にどれだけの量が価格近くで約定できるか。
- 稼働率 — 合意されたスプレッド内でクォートが有効だった取引時間の割合(夜間・週末を含む)。
- 取引所間の一貫性 — メインの取引所だけでなく、すべての取引所でスプレッドとDepthが維持されるか。
契約前に、取引所ごとのスプレッドとDepthのコミットメント、稼働率目標とその測定方法、レポートの頻度、目標未達の場合の対応について書面で取得すべきです。同じチェックリストは、上覧後に合意された目標と各取引所で報告されるスプレッド・Depth・稼働率を比較するためにも使用できます。
リテイナーかトークンローンか:どちらの報酬モデルが適するか
リテイナーとは固定の月額料金であり、プロジェクトはトークンの保管を維持します。トークンローンとは、デスクが供給量の0.5%〜2%を借入し、通常はコールオプション付きで、現金報酬の代わりにスプレッドとオプションから収益を得る仕組みです。
違いはインセンティブです。リテイナーでは、デスクはスプレッドとDepthの目標達成に対して報酬を得ます。ローンでは、収益の一部がトークン価格の動向に依存します。どちらの仕組みも本質的に誤りではありませんが、創業者は自分がどちらに署名しているのかを正確に把握すべきです。ここで取り上げた4社のうち、報酬モデルを公表しているのはEchoTradeのみで、リテイナー専用でトークンローンやコールオプションはありません。
Wintermute:大型トークンと機関投資家のニーズに最適
Wintermuteは2017年にロンドンで設立されたアルゴリズム取引企業です。公式サイトによると、スポット、オプション、フォワード、CFDにわたるOTC取引を行い、中央型・分散型の両方の取引所でトークンに流動性を提供し、DeFi部門とベンチャー部門を運営しています。OTCデスクは数百のトークンにクォートを提供しています。
2026年にはニューヨークの子会社であるWintermute USA LLCがSECおよびFINRAにブローカーディーラーとして登録され、Wintermute Trading Ltdは英国FCAに登録されています。
この規模こそがWintermuteを選ぶ理由であり、同時にその限界でもあります。取引所やファンドにサービスを提供するデスクにとって、新しいトークンは小さな口座に過ぎないため、初期段階のチームはまず最低契約規模について確認すべきです。
- 報酬モデル: 非公開;書面による価格提示を要求
- 規制: 英国FCA;米国ブローカーディーラー
- 最適な用途: 確立された大型トークン、取引所、OTCや機関投資家の買い手を持つプロジェクト
- ウェブサイト: wintermute.com
EchoTrade:アドバイザリー、パートナー紹介、上覧サポートが必要な一次・二次上覧に最適
EchoTradeは2023年に設立された、トークン上覧を中心に構築された暗号資産マーケットメーカーです。100以上のアクティブなプロジェクトに対して90以上の中央型・分散型取引所でクォートを提供し、2,000以上のトークン上覧をサポートしており、MEXCの公式流動性パートナーです。30人以上のトレーダーからなるデスクは、上覧特化型のマーケットメーカーの中でも最も強力なチームの一つであり、crypto.newsの報道によると、応募者のうちデスクに入れるのは約5%のみです。
EchoTradeを他の3社から切り離すのは、オーダーブック周辺の業務です。同社はプロジェクトが完全な上覧戦略を構築するのを支援できます。どの取引所にどの順序で申請するか、ベスティングとアンロックのスケジュールを市場にどのように合わせるか、40以上の取引所、ローンチパッド、監査法人、代理店のネットワークを活用してどのパートナーを参入させるかなどです。Binance Alphaからスポット・先物上覧まで、Binance上覧を専門チームが対応しており、EchoTradeはBinance Alpha上覧のコストを分解した内容も公開しています。
報酬はリテイナーのみで、トークンローンやコールオプションはありません。プロジェクトはトークンを自社の取引所アカウントに保管し、デスクは引き出しを無効化したAPIキーを通じて取引します。オンボーディングは通常、TGEの4〜6週間前に開始されます。
- 報酬モデル: リテイナーのみ;トークンローン、コールオプション、利益分配なし
- サービス: マーケットメイキング、上覧サポート、上覧アドバイザリー、Binance上覧チーム、取引所コンプライアンスサポート、財務構築
- 最適な用途: 一次・二次上覧、Binance Alpha上覧、複数取引所への拡大を図る中堅トークン、取引所コンプライアンス審査でフラグが立ったトークン
- ウェブサイト: echo-trade.io
GSR:投資家とマーケットメーカーを一つのグループで求めるプロジェクトに最適
GSRは2013年から暗号資産市場で取引を行っており、自社を資本市場パートナーと位置付けています。マーケットメイキングとOTCに加え、ベンチャー投資、アドバイザリー、資産運用を手がけています。2026年3月にはAutonomousとArchitechを5,700万ドルで買収し、トークン化された組織向けの上覧業務を追加しました。
公式サイトによると、GSR Markets UKはFCAに登録され、GSR Markets Pte. Ltd.はシンガポール金融管理局からMajor Payment Institutionとしてライセンスを取得し、GSR Digital LLCは米国の登録送金サービス事業者(MSB)です。
資金調達を行うプロジェクトにとって、資本と流動性の両方を一つのグループが扱うことで時間を節約できます。ただし、いずれかの契約前に、投資条件とマーケットメイキング条件を併せて確認すべきです。
- 報酬モデル: 非公開;書面による価格提示を要求
- 規制: 英国FCA;シンガポールMAS;米国MSB
- 最適な用途: 資金調達や戦略的支援を求めるプロジェクト、ライセンスを持つカウンターパーティーを必要とする機関向け商品
- ウェブサイト: gsr.io
Flowdesk:規制されたカウンターパーティーが必要なプロジェクトに最適
Flowdeskは2020年にパリで設立された、フルサービスの取引・テクノロジー企業です。公式サイトによると、150以上の取引所と1,000以上の資産ペアをカバーし、トークン発行者、ステーブルコイン、取引所向けの流動性サービスを提供しています。サイトに記載されている出資者には、BlackRock、Coinbase Ventures、Rippleが含まれます。
同社を際立たせているのはライセンスです。FlowdeskはEUのMiCAに基づく暗号資産サービスプロバイダー(CASP)として規制されており、ドバイのVARAライセンスも保有しています。投資家、銀行パートナー、取引所がライセンスを持つカウンターパーティーを要求するプロジェクトにとって、価格以前にこの点が選択を決める可能性があります。
- 報酬モデル: 非公開;書面による価格提示を要求
- 規制: EU MiCA(CASP);ドバイVARA
- 最適な用途: EUおよびドバイ拠点のプロジェクト、ステーブルコインとトークン化資産、パートナーがMiCAまたはVARA対応を要求するチーム
- ウェブサイト: flowdesk.co
どのマーケットメーカーを選ぶべきか
企業の規模ではなく、プロジェクトの状況から始めましょう:
- 大型トークン、取引所、機関向けOTCのニーズ:Wintermute
- 初回上覧の準備、またはBinance Alphaでの上覧:EchoTrade
- 資金調達と、流動性も提供する投資家の獲得:GSR
- MiCAまたはVARAライセンスを持つカウンターパーティーの必要性:Flowdesk
プロジェクトは2つのデスクを組み合わせることもできます。例えば、最大の取引所では機関向けデスクを、残りは上覧特化型デスクが担当する形です。ただしこれが機能するのは、各デスクが明確に定義された取引所のセットを担当し、同じオーダーブックで互いにクォートすることがない場合のみです。
よくある質問
暗号資産マーケットメーカーはどう選べばよいですか? 自社のステージ、対象取引所、希望する報酬モデル、パートナーが必要とするライセンスから始めます。次に、そのプロファイルに合った企業を絞り込み、各社に対して取引所ごとのスプレッド・Depth・稼働率のコミットメントを書面で要求します。
初回のトークン上覧に最適なマーケットメーカーは? 取引所選定、上覧要件、上覧タイミングの支援も行う上覧特化型のデスクです。ここで取り上げた4社のうち、EchoTradeはBinance Alphaを含む一次・二次上覧向けに設計されており、リテイナーのみで対応しています。
大型トークンはどのマーケットメーカーを使うべきですか? 大型トークン、取引所、機関投資家の買い手を持つプロジェクトは、通常、WintermuteやGSRのようなOTC・機関対応を備えたデスクを検討します。
リテイナーとトークンローンの違いは何ですか? リテイナーでは、プロジェクトは固定の月額料金を支払い、トークンを保管し続けます。トークンローンでは、デスクが供給量の0.5%〜2%を借入し、通常はコールオプション付きで、スプレッドとオプションから収益を得ます。
プロジェクトはいつマーケットメーカーを雇うべきですか? 上覧前です。オンボーディングは通常、TGEの4〜6週間前に開始されます。取引所は初取引日からスプレッドとDepthを測定するためです。
暗号資産マーケットメーカーの費用はどのくらいですか? リテイナーでは、取引所の数と必要なDepthに応じて、通常月額2,500ドルから10,000ドルです。トークンローンでは、供給量の0.5%〜2%で、通常は現金報酬の代わりにコールオプションが付きます。
マーケットメーカーはトークンの価格を保証できますか? できません。正当なマーケットメーカーはスプレッド、Depth、稼働率を管理します。価格水準や出来高の数値を保証する企業は危険信号です。
この記事はもともとBlockonomiに掲載されたものです。

