暗号資産取引所はどうやって収益を上げているのか:収益源と手数料の詳細(2026年)
重要ポイント
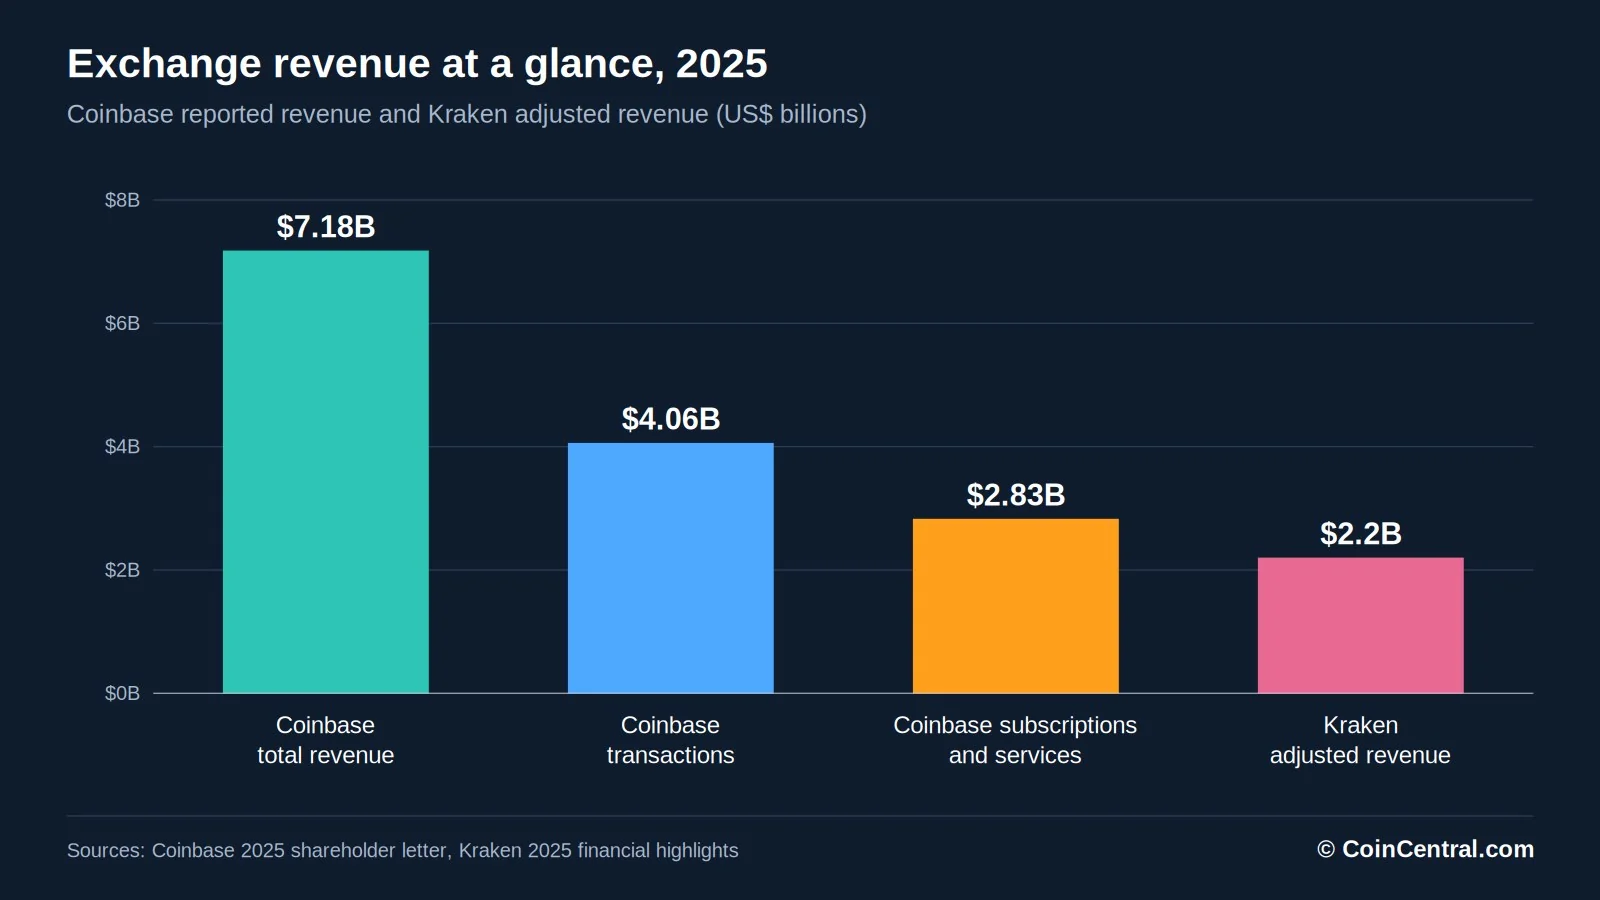
- •Coinbaseは2025年の総収益71億8000万ドルを報告し、内訳は取引による約40億6000万ドルとサブスクリプション・サービスによる約28億3000万ドルだった。
- •Krakenの親会社Paywardは2025年の調整後収益22億ドルを報告し、53%が資産ベースおよびその他の非取引活動からだった。
- •Coinbaseのステーブルコイン収益は、CircleとのUSDC提携により、2024年の約9億1000万ドルから2025年には約13億5000万ドルに増加した。
- •サブスクリプション・サービス収益は、2025年通期の約41%から2026年第2四半期にはCoinbaseの純収益の48%へと拡大した。
- •収益の多様化にもかかわらず、Coinbaseは2026年第2四半期に純収益約12億ドルに対し約3億6000万ドルの純損失を計上した。
暗号資産取引所は、取引手数料、価格スプレッド、デリバティブ、ステーキング、ステーブルコイン、そして大口投資家向けサービスから収益を得ている。誰かがBitcoinを購入し、Ethereumを売却し、トークンを交換するたびに、プラットフォームは手数料を得る可能性がある。
取引は今なおビジネスの中核だが、もはやそれだけでは語れない。Coinbase、Binance、Krakenはいずれも、単純な売買を大きく超えるプロダクトラインを構築してきた。
Coinbaseは2025年の総収益として71億8000万ドルを報告した。内訳は、取引による約40億6000万ドルと、サブスクリプション・サービスによる約28億3000万ドルである。Krakenの親会社であるPaywardは、2025年の調整後収益22億ドルを報告し、その半分以上が取引以外の収益源からだった。Krakenは企業独自の調整後指標を使用しているため、その数値はCoinbaseの報告数値と正確には一致しない。
本稿では、公開されている手数料表や企業レポートをもとに、各収益源を順に見ていく。
暗号資産取引所の主な収益源
取引所は複数のビジネスモデルで運営されている。買い手と売り手をマッチさせるだけのプラットフォームもあれば、ブローカージュ、カストディ、決済、投資サービスを追加するところもある。すべての取引所がこれらの事業を展開しているわけではなく、収益構造はプラットフォーム、商品、管轄地域によって異なる。
Coinbaseは詳細な内訳を公開しているため、最も明確な姿を提供している。2025年は、個人向け取引が最大の収益源となり、次いでステーブルコイン収益が続いた。
取引手数料:1取引あたりの料金
取引手数料は依然として主要な収益源である。顧客が売買する際、取引所は取引額に対する割合で手数料を徴収できる。暗号資産市場は24時間稼働しているため、夜間や週末、祝日にも手数料が発生する。
手数料は取引所、注文の種類、顧客の取引量によって異なる。Binanceは標準スポット階層で0.10%のメイカー手数料と0.10%のテイカー手数料を表示している。Kraken Proの最下位階層はメイカー0.40%、テイカー0.80%。Coinbase Exchangeはメイカー0.40%、テイカー0.60%から始まる。
これらは特定の商品および手数料階層であり、企業が提供するすべてのサービスの価格ではない。公開されている標準レートは2026年10月に確認された。プロモーション、取引ペア、管轄地域、出来高階層により、顧客が実際に支払う額は変わり得る。
1万ドルの取引で取引所が得る額
顧客が0.10%の手数料で1万ドルのBitcoinを購入したとする。取引所は10ドルを得る。後に同じレートで1万ドルを売却すれば、さらに10ドル、合計20ドルとなる。
次に、1日10億ドルの出来高を扱うプラットフォームを想像してほしい。平均手数料0.10%なら、粗取引手数料は1日100万ドルとなる。これはすべての取引額が満額のレートで課金されるという前提だが、それはまれである。大口トレーダー向けの割引、プロモーション、リベートがすべて回収額を減少させる。
取引出来高は収益ではなく、収益は利益ではない。
メイカー手数料とテイカー手数料:取引所の流動性促進の仕組み
大半の大手オーダーブック型取引所はメイカー・テイカー価格体系を採用しており、流動性を供給するトレーダーと即時に利用するトレーダーを区別している。
メイカー注文はマッチされるまでオーダーブックに置かれる。例えば、市場価格より低い水準に置かれたBitcoinの買い注文は売り手を待つ。テイカー注文は既存の注文と即座に約定する。Bitcoinを買う成行注文などがその例だ。
取引所は通常、メイカーに低い手数料を課す。活発なオーダーブックはトレーダーを引きつけ、価格を改善するからだ。一部のプラットフォームは、対象となる大口トレーダーにリベート(負のメイカー手数料と呼ばれる)を支払う。Krakenの手数料表には、特定の階層・市場に対する負のメイカーレートが含まれる。
これは取引所が損をするという意味ではない。テイカー手数料、その他の取引活動、追加サービスがリベートを上回り得る。
取引スプレッドと手数料無料取引
手数料だけが収益源ではない。スプレッドとは、資産の買値と売値の間の差のことだ。
Bitcoinの基準価格が7万ドルだとしよう。暗号資産ブローカーは買い70,350ドル、売り69,650ドルと提示するかもしれない。これは700ドルの差、基準価格の1%である。この差が利益と等しいわけではない。実際の市場差、執行コスト、ブローカーや流動性提供者が得るマージンが含まれ得る。
Coinbaseのスプレッド活用
Coinbaseは、シンプルな売買サービスでは提示価格にスプレッドが含まれ、超過分のスプレッドを保持する可能性があると説明している。一方、Coinbase Advancedはオーダーブックを使用し、同じ提示価格スプレッドは含まれない。
したがって総コストはインターフェースによって異なり得る。手数料、スプレッド、執行コスト後に実際に受け取る暗号資産の量を比較する方が信頼できる指標である。
手数料無料プラットフォームの収益構造
手数料ゼロをうたうプラットフォームもある。Robinhoodの米国注文ルーティング開示によれば、同社は第三者マーケットメーカーからリベートを受け取っている。2026年6月15日時点で、この経路を通じて送られた暗号資産注文出来高100ドルあたり0.95ドル(0.95%)を報告している。この支払いはスプレッドに組み込まれ、別個の手数料としては表示されない。
手数料無料の取引が必ずしも高くつくわけではないが、執行価格を含む総コストこそが最も公平な比較軸である。
暗号資産先物とデリバティブ取引
デリバティブは、投資家が原資産を保有せずに暗号資産の価格にポジションを取る手段を提供する。一般的な商品には先物、オプション、無期限先物(パーペチュアル)がある。取引所はトレーダーがポジションを建てたり決済したりする際に手数料を課すことができ、清算、融資、関連サービスからも収益を得る場合がある。
レバレッジが手数料収益を押し上げる仕組み
トレーダーが1,000ドルを入金し、10倍のレバレッジで1万ドルのBitcoin先物ポジションを建てたとする。ポジション全額に対し0.05%の手数料なら、建玉に5ドル、決済にさらに5ドルがかかり、取引所は10ドルを得る。トレーダーはわずか1,000ドルの証拠金で1万ドルを動かしている。
手数料は大きなポジションに対して課されるため、レバレッジは課金対象の出来高を押し上げ得る。手数料体系はさまざまであり、取引出来高は借入資金と同じではない。
取引所はパーペチュアルの資金調達手数料を得るのか
取引所がパーペチュアル先物の資金調達支払いを懐に入れていると考える人は多い。しかし多くの市場では、資金調達はロングとショートの保有者間で直接移動する。Coinbaseは、対象となるグローバル・デリバティブ商品の資金調達支払いは契約保有者の間で交換されるものであり、取引所の手数料として保持されないとしている。
プラットフォームは通常の取引手数料やその他の開示された料金を引き続き課すことができる。また、デリバティブは清算リスクを伴い、多くの初心者投資家には不向きである。
ステーブルコイン:成長する取引所収益源
ステーブルコインは取引所収益に占める割合を高めている。USDCなどのトークンは米ドルに対する安定した価値の維持を目指し、発行者は現金や短期国債に準備金を保有し、利息を得る場合がある。取引所はビジネス契約を通じて、ステーブルコインの流通・利用に紐づく便益の一部を受け取ることができる。
CoinbaseとCircleのUSDC提携
USDCの発行者であるCircleとのCoinbaseの契約は、代表的な例だ。Coinbaseの2025年決算では、ステーブルコイン収益は年間約13億5000万ドルで、2024年の約9億1000万ドルから増加した。
Circleの2026年の開示によれば、Coinbaseは自社プラットフォーム上のUSDC保有額に連動する金額に加え、一部のより広範なエコシステム収入の分配を受け取る。したがって収益は、流通中のUSDC量、対象商品の残高、準備金利回り、契約条件に左右される。2026年第2四半期、Coinbaseは更新後の表示方法で約2億9200万ドルのステーブルコイン収益を報告した。
取引手数料とは異なり、顧客がBitcoinを売買していなくてもステーブルコイン収益は流入し得る。
ステーキング手数料と暗号資産リワード
ステーキングは取引所に安定した収入をもたらす。プルーフ・オブ・ステークのネットワークはバリデータによってネットワークを保護し取引を処理しており、対象コインの保有者はステーキングしてリワードを受け取れる。取引所はこれを顧客にとって簡単にし、見返りにリワードの一部を保持する場合がある。
取引所はステーキングからいくら得られるのか
顧客が1万ドルの暗号資産をステーキングし、1年で500ドルを得たとする。30%の手数料なら、取引所は150ドル、顧客は350ドルを得る。
Coinbaseの料金ページでは、複数の対応資産に対して標準の35%というステーキング手数料を掲載しており、一部の対象サブスクライバーには低いレートが用意されている。35%なら、同じ500ドルのうち取引所は175ドルを得ることになる。
リワードは保証されない。ネットワークのルール、バリデータのパフォーマンス、トークン価格に依存する。顧客は、アンステーキングの制限や、表示されているリワード率が手数料前か後かも確認すべきである。
機関向けカストディと証拠金貸付
大手取引所はヘッジファンド、資産運用会社、トレーディング会社、企業などの機関投資家にも対応している。これらの顧客はカストディ、注文執行、融資、ポートフォリオツール、決済システムを必要とする場合がある。Coinbase Primeはこれらのサービスのいくつかを束ねている。
取引所はカストディ、機関取引、融資から手数料を得ることができる。機関顧客は大きな残高を保有し多くのサービスを利用できるが、機関向け収益も市場活動や資産価格とともに変動する。2025年、Coinbaseは機関取引収益として4億8000万ドル、個人取引では33億2000万ドルを報告した。
証拠金貸付と利息収入
貸付も収入源である。トレーダーはBitcoinへのエクスポージャーを高めるため資金を借りることがあり、プラットフォームは利息を課す。単利で年率10%で2万ドルを1年間借りた顧客は、約2,000ドルを負担することになる。これは資金調達コスト、損失、運営費用を差し引く前の収益である。
すべての取引所が顧客の暗号資産を貸し出すわけではなく、カストディ、貸付プログラム、レバレッジ口座にはそれぞれ異なるリスクが伴う。カストディで預かった暗号資産は取引所のものではない。顧客資産が、取引所が自動的に使用・売買・貸し出せるわけではない。
出金手数料、サブスクリプション、上場
取引所は顧客が資金を移動する際に追加の手数料を徴収できる。これには法定通貨の出金手数料、暗号資産の処理手数料、カード決済手数料、両替手数料が含まれる。CoinbaseはLightning Network経由のBitcoin送金に0.2%の処理手数料を表示している。ブロックチェーンのネットワーク手数料は一般にマイナーやバリデータに支払われ、取引所が保持するものではない。出金コストを吸収するプラットフォームもあれば、定額または概算手数料で回収するところもある。
プレミアムサブスクリプション
Coinbase Oneは、取引特典や追加機能を提供するメンバーシップだ。2026年2月、Coinbaseは約100万人のサブスクライバーを報告した。サブスクリプションは取引活動の変動への依存を減らせるが、たまにしか取引しない人には、月額料金が標準アカウントより割高になる可能性がある。Coinbaseは2025年のサブスクリプション・サービス収益として28億3000万ドルを報告した。
取引所はコイン上場に課金するのか
Coinbaseは、申請と上場は無料であり、プロジェクトはマーケティングサービスの購入を求められないとしている。ただし、対象プロジェクト向けに任意の教育キャンペーンやその他の有料サービスを提供してはいる。他の取引所では異なる上場やトークン発行の条件を適用する場合がある。有料プロモーションは取引所の推薦を意味せず、上場は品質やリターンを保証しない。
CoinbaseとKrakenの収益内訳
公開されている決算資料は、取引所がどのように収益を上げているかの最も明確な証拠となる。数値は四捨五入されており、Coinbaseの2025年Form 10-Kと株主向け開示に基づく。
2025年、取引収益はCoinbaseの純収益68億8000万ドルの約59%を占め、残り41%がサブスクリプション・サービス収益だった。2026年第2四半期には、サブスクリプション・サービス収益は純収益の48%となった。Coinbaseが四半期報告を、Krakenの親会社が年次ハイライトを公表するなか、取引収益と非取引収益のバランスの変化は、今後の開示で注目すべき最も明確なトレンドの一つだ。
Krakenの収益
Krakenの親会社Paywardは、2025年の調整後収益22億ドルを報告した。約47%が取引ベースの収益、53%が資産ベースおよびその他の収益だった。調整後EBITDAは5億3100万ドル、プラットフォーム出来高は2兆ドルに達した。
Krakenの調整後指標はCoinbaseのそれと直接比較できないが、傾向は類似している。大手取引所は、取引する顧客だけでなく、資産を保有・借入・移動・管理する顧客からの収益をますます求めている。
暗号資産取引所は収益性があるのか
取引所は非常に収益性が高くなり得るが、結果は市場に連動して変動する。強い相場は取引、入金、商品需要を押し上げ、弱い相場はその逆となる。
コストも大きい。サイバーセキュリティ、技術、コンプライアンス、カスタマーサポート、人件費、マーケティングが含まれる。競争は手数料を押し下げるため、低手数料のプラットフォームは高い出来高かその他の収入で補う必要がある。
金利も重要だ。ステーブルコインの準備金や利付資産に紐づく収益は、金利低下時に減少し得る。
2026年のCoinbaseとRobinhood
多様化が利益を保証するわけではない。Coinbaseは2026年第2四半期に、純収益約12億ドルに対し約3億6000万ドルの純損失を報告した。
Robinhoodは同じ四半期に1億ドルの暗号資産取引収益を報告した。前年同期比38%の減少だが、その他の商品に支えられ、全体の収益は依然として増加した。
取引出来高だけでは不十分だ。純収益、運営コスト、キャッシュフロー、顧客維持率、収益集中度がより全体像を示す。
分散型取引所(DEX)の収益構造
分散型取引所(DEX)は異なる仕組みで運営される。Uniswapなどのサービスは、ブロックチェーン上のスマートコントラクトを通じてトークンを交換できるようにしており、多くは中央オーダーブックの代わりに流動性プールを使用する。プールに資産を追加した人は、取引手数料の分配を得られる。Uniswapのドキュメントは、スワップ手数料が流動性提供者とプロトコル機構の間でどのように分配されるかを説明しており、プロトコルは一部の手数料を財務やその他の承認された用途に向ける場合がある。
DEXトレーダーが支払う手数料のすべてが企業収益になるわけではない。ガス代は通常ネットワーク参加者に支払われ、流動性提供者の手数料はプロトコルのルールに従い、人気のインターフェース運営者は独自の料金を追加する場合がある。プロトコルと人気インターフェースを運営する企業は、必ずしも同一の存在ではない。
取引所のビジネスモデルは顧客にとって安全か
収益性の高い取引所が必ずしも安全とは限らない。一部のプラットフォームは取引、ブローカージュ、カストディ、貸付を組み合わせており、利益相反が生じ得る。顧客は、取引所がユーザー間で注文をマッチさせているのか、カウンターパーティーとして機能しているのか、第三者マーケットメーカーへ注文を回しているのかを知るべきだ。これらの選択は執行品質とインセンティブに影響し得る。
欧州連合では、暗号資産市場規制(MiCA)が利益相反と顧客資産の保護に関するルールを定めている。第70条には、顧客の所有権を保護し、プロバイダーが自己勘定で顧客資産を使用することを制限する義務が含まれる。
投資家は法人、規制認可、カストディの仕組み、出金条件を確認すべきである。低い手数料だけで、どこかに大きな残高を置く理由にはならない。
よくある質問
Bitcoinが下落しても取引所は収益を上げられるのか
はい。価格が上昇しても下落しても、取引所は取引手数料を得られる。ただし長期の弱気相場は取引、顧客残高、その他の収益を減少させ得る。
取引所は顧客の損失から収益を得るのか
通常のオーダーブック型取引所は、顧客の損失を受け取るのではなく、一般に取引手数料を得ている。一部のブローカージュやデリバティブのモデルにはカウンターパーティー、融資、その他のインセンティブが関わるため、顧客は自分の注文がどのように執行されるかを理解すべきである。
取引所は暗号資産の保有から収益を得るのか
カストディサービス、ステーキング手数料、顧客残高に紐づく契約から収益を得る取引所もある。顧客の暗号資産を保有しても、取引所がその資産の所有権を得るわけではない。
最も収益を上げている取引所はどこか
大手取引所がすべて比較可能な決算資料を公表しているわけではないため、確立されたグローバルな順位はない。Coinbaseは2025年の総収益71億8000万ドルを報告したが、それが最高収益の取引所である証明にはならない。
取引所はなぜ手数料ゼロ取引を提供するのか
無料取引は顧客を引きつけ、流動性を高め、有料サービスの利用を促す。スプレッドやマーケットメーカー契約を通じて報酬を得るプラットフォームもある。手数料ゼロは総コストゼロと同じではない。
まとめ
暗号資産取引所は、Bitcoinの取引手数料をはるかに超えて収益を上げている。手数料とスプレッドは依然重要だが、ステーブルコイン、ステーキング、デリバティブ、貸付、カストディ、サブスクリプションが収益に大きく加わっている。Coinbaseのサブスクリプション・サービス収益は2025年の純収益の約41%、2026年第2四半期には48%を占めた。Krakenは2025年の調整後収益の半分以上が資産ベースその他の活動からだったと報告している。
投資家にとって、コストは常に明らかとは限らない。手数料が低いプラットフォームでも、スプレッド、ルーティング契約、融資、追加サービスから収益を得ている可能性がある。業界にとって、多様化は安定性をもたらし得るが、運営コスト、競争、規制、市場変動は依然として現実の課題である。
出典
- Coinbase 2025年第4四半期・通期株主書簡
- Coinbase 2026年第2四半期決算
- Coinbase四半期報告書、2026年6月(SEC)
- Kraken 2025年通期ファイナンシャルハイライト
- Robinhood 2026年第2四半期決算
- Binanceスポット取引手数料表
- Kraken 2026年10月取引手数料表
- Coinbase暗号資産の価格と手数料に関する開示
- Robinhood暗号資産注文ルーティングとマーケットメーカーリベート
- Circle 2026年6月四半期財務報告書(SEC)
- Coinbaseパーペチュアル先物の資金調達支払い
- Coinbaseデジタル資産上場手数料とポリシー
- Uniswap流動性提供者手数料
- ESMA MiCA第70条:顧客資産の保護
免責事項:本記事は教育目的のみを意図したものであり、金融または投資の助言ではありません。取引所の手数料、サービス、財務実績は時間の経過とともに変化し、管轄地域によって異なります。数値は2026年10月27日時点で入手可能な開示内容を反映しています。
本記事は当初Blockonomiに掲載されました。

