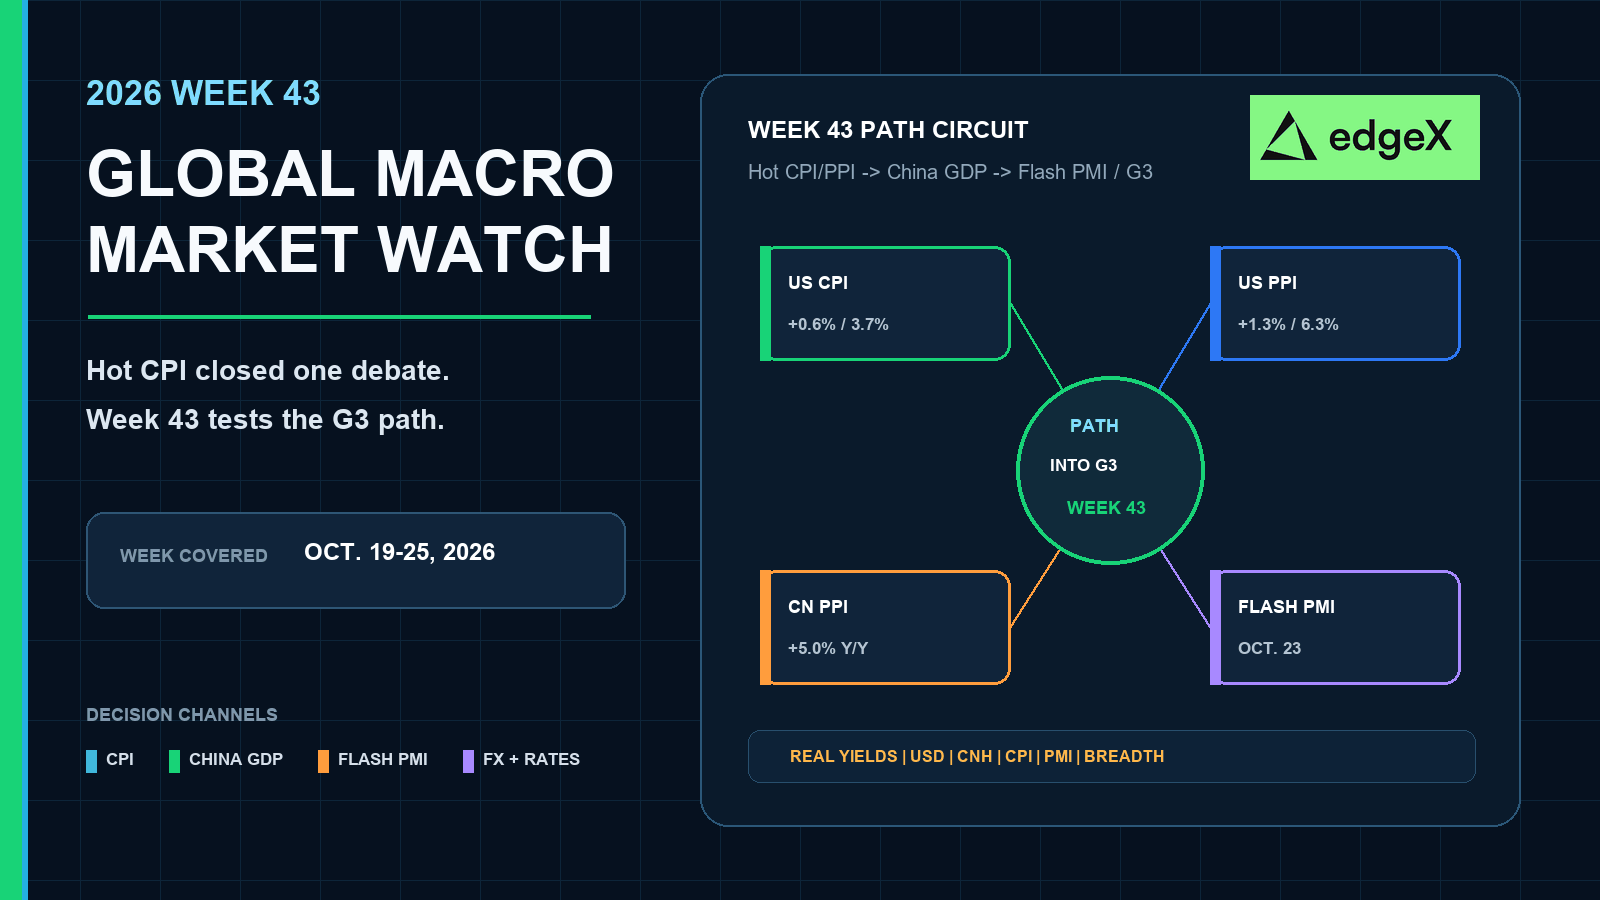
ホットなCPIが一つの論争を決着させた。第43週はG3への道筋を試す
重要ポイント
- •中国の10月19日の第3四半期GDP、工業生産、小売売上、固定資産投資の発表パッケージが、国内需要が最近の生産者物価急騰を吸収できるかの最初のテストとなる。
- •10月23日の日本、ユーロ圏、英国、米国の速報PMIは、G3会合を前に粘着的物価をグローバルの需要の裾野が依然裏付けているかを示す。
- •第42週はホットな物価の基準を確立した。米国CPIは年率3.7%上昇、米国PPIは6.3%上昇、中国の生産者物価は消費者インフレが0.9%で小康状態の中5.0%上昇した。
- •欧州は弱い工業生産と3.8%のHICPインフレを組み合わせる一方、日本の輸出・輸入物価は国内CGPIが前月比で冷えたにもかかわらず堅調を保った。
- •中国の成長データとPMIクラスタが同時に弱まれば、10月28〜30日のFOMC、ECB、BOJ会合前に政策凍結論争が再燃する可能性がある。
クイックアンサー
第43週を、成長の裾野確認週として取引せよ。別のCPIの再録ではない。10月19日の中国の活動指標パッケージと10月23日の速報PMIが、10月28〜30日のG3クラスタに向けて需要が依然としてホットな物価圧力を裏付けているかを示すまで、デュレーションと景気敏感株は軽めに保て。中国の成長が堅調でPMIがしっかりしていれば、物価の粘着性が基準シナリオのまま。両方が同時に軟化すれば、市場は凍結シナリオを再開できる――ただし、裾野が崩れた後でのみであり、その前ではない。
なぜ第43週がグローバルな道筋週なのか
不完全だった第42週の物価論争はすでに確定済みだ。米国の雇用の軟化が雇用懸念を冷ました。その後、米国の消費者・生産者物価、中国の生産者物価の急騰、日本の依然ホットな貿易物価、そして粘着的なインフレに加えて軟調な欧州の工業生産が、グローバルな割裂を明確にした:活動は不均一に見え、物価は軟調には見えない。それが現状のセッティングだ。第43週の課題ではない。
第43週の課題は、10月末のG3への道筋に向けた準備だ。トレーダーには4つの地域にまたがる実用的な地図が必要であり、中国のみのメモでも、2つ目の米国インフレ論文でもない。中国の10月19日のパッケージが最初の成長チェックだ。10月23日の速報PMIクラスタは、日本、欧州、英国、米国が同じ軟調活動/粘着的物価の緊張を同じ方向で解決するかを試す。実務上の問いはグローバルなものだ:需要の裾野は依然として粘着的物価をFOMC、ECB、BOJの会合まで支えているのか、それとも各地域で成長が十分に軟化して凍結シナリオが再開されるのか?
第43週 グローバルマクロカレンダー
| 地域 | 予定イベント | トレーダーが備えるべき理由 | |
|---|---|---|---|
| 10月19日 | 中国 | 第3四半期GDP、 9月の工業生産、小売売上、固定資産投資 | ホットな生産者物価に対する 需要の最初のテスト |
| 10月19日 | 英国 | 消費者 信頼感指数 | 欧州のPMIデーに先立つ 家庭信頼感の早期読み |
| 10月23日 | 日本 | 速報PMI | 輸出物価の熱に 依然として活動が伴っているかの確認 |
| 10月23日 | ユーロ圏 / ドイツ / フランス | 速報PMI | 軟調な工業が安定しつつあるのか、 それとも依然沈み続けているのかのテスト |
| 10月23日 | 英国 | 速報PMI | 英国の需要を 欧州シグナルに接続 |
| 10月23日 | 米国 | 速報PMI | 軟調な雇用と堅調な支出が 依然として共存しているかのテスト |
| 10月28〜30日 | G3 接続週 | FOMC、ECB、 BOJ。10月29日に米国GDP/PCE | 第43週の道筋の目的地であり、 今週の中心ではない |
米国:依然開かれた需要に対する軟調な雇用の準備
意思決定の問い
米国にとって第43週は、CPIの再録ではない。消費者・生産者物価の更新はすでに発表済みだ。生きている問いは、FOMC前に軟調な雇用が需要に打撃を与え始めるのか、それとも支出の裾野が粘着的な物価と共存したまま10月23日の米国速報PMIを迎えるのかだ。
米国セグメントの評価方法
週の準は、CPI印刷への懐古ではなく、共存を軸にせよ。小売は崩壊せずに前月から冷え込んでおり、二次的なまとめでは、自動車とガソリンを除く支出がヘッドライン以上に減速していることを示している。米国の速報PMIが持ちこたえれば、粘着的な物価は依然として需要に支えられている。雇用が軟調なままPMIが反転すれば、新しいCPIデーがなくても凍結論争が戻ってくる。軟調な雇用だけでは、もはやデュレーションに対する十分な保険ではない。
| 米国 第43週の準備 | 注目点 | 確認シナリオ | 失敗シナリオ |
|---|---|---|---|
| 確定済みの 物価 | CPI/PPIは すでにホット | 粘着物価の基準シナリオが 生き続ける | 成長の裾野が崩れた場合にのみ消える |
| 需要 背景 | 抑制要因のシグナルが冷めた後も 小売は依然開かれている | 支出は軟調な雇用と 共存できる | 燃料コストが 需要を締め出し始める |
| 10月23日の 米国速報PMI | 活動指標 vs 軟調な雇用統計 | 共存がFOMCまで 維持される | 軟調な雇用が 生産に打撃を与え始める |
欧州と英国:粘着的インフレに対する軟調な工場の準備
意思決定の問い
欧州は同じ割裂の反対側から第43週に入る。工業生産は軟調であり、弱さは一律の停止ではなく家計向け財に集中している。同時に、ユーロ圏のインフレは依然として粘着的であり、軟調な活動が容易なディスインフレの物語をもたらしてはいない。10月19日の英国消費者信頼感と10月23日の欧州/英国速報PMIが、この組み合わせが安定しつつあるかを試す。
欧州セグメントの評価方法
欧州は裾野と構成の問題として準備せよ。資本財は非耐久消費財より持ちこたおり、国ごとのパフォーマンスも不均一だ。一国の軟調なPMIだけでは大陸全体の破綻を宣言できない。一国のしっかりした数値だけではインフレ圧力の終息を宣言できない。欧州のPMIクラスタが安定すれば、ECBの道筋は軟調な工業があっても物価に制約されたままだ。PMIが再び反転すれば、欧州は第43週の組み合わせの中で最も明確な軟調活動の分岐となる。
| 欧州/英国の準備 | 注目点 | 確認シナリオ | 失敗シナリオ |
|---|---|---|---|
| 確定済みの セッティング | 粘着的なHICPに加えて 軟調な工業生産 | 米国と同じ グローバルな割裂 | 軟調な活動が ディスインフレをまだ買えていない |
| 10月19日の 英国信頼感 | 家庭信頼感の ブリッジ | PMIデーに向けて 需要は崩壊していない | 欧州PMIの前に 信頼感が軟化 |
| 10月23日の 欧州/英国PMI | 工場の安定化 vs さらなる下押し局面 | 軟調な工業が 悪化を止める | 家計向け財の 弱さが拡大 |
日本:ホットな貿易物価に対する活動の準備
意思決定の問い
日本の第43週の準備は、軟調な国内PPIのヘッドラインからではなく、貿易物価から始まる。国内CGPIは前月比で冷えたが、輸出・輸入物価は10月末のBOJ会合を生きたままにするには十分な強さを保った。10月23日の日本の速報PMIは、その外部物価の熱に依然として活動が伴っているかを示さなければならない。
日本セグメントの評価方法
軟調な国内PPIを日本の物語の全体とは見なさないこと。食品と燃料の投入コストの軟調が前月比のCGPI緩和の多くを説明する一方、輸出物価は外部ルートをホットに保った。日本の速報PMIが持ちこたえ、貿易物価の持続性にはBOJのウィンドウに向けて依然として活動が伴っている。滑れば、日本はホットな貿易物価が需要を上回りつつある早期警告となる。日本は10月23日に最初に発表されるため、弱いスタートは欧州と米国のPMI発表前にその受容を色付けしかねない。
| 日本 第43週の準備 | 注目点 | 確認シナリオ | 失敗シナリオ |
|---|---|---|---|
| 確定済みの CGPIの内訳 | 国内は冷却、 貿易物価はホット | BOJウィンドウが 生き続ける | 軟調な国内PPIだけでは 決着しない |
| 輸出関連 活動 | 電子機器と 貿易インパルス | 活動が外部物価の熱を 裏付ける | 需要の減速の中での 貿易物価上昇 |
| 10月23日の 日本速報PMI | アジア初の 裾野チェック | PMIデーに向けた 堅調なトーンを設定 | 軟調なスタートが グローバルの景気敏感ベータを早期に打つ |
中国:ホットな生産者物価に対する成長の準備
意思決定の問い
中国は第43週の主要レバーの一つであり、記事全体ではない。市場はすでに、消費者インフレが小康状態のまま生産者物価が急騰したことを知っている。10月19日が、国内需要がその生産者インパルスと共存できるかを答える。
中国パッケージの評価方法
GDPの1本のラインではなく、組み合わせを評価せよ。第3四半期成長、9月の工業生産、小売売上、固定資産投資が一体となって、生産者物価ショックが依然動き続けている経済に着地しているかを示す。堅調なパッケージは、PMIデーに向けて工業マージンの圧力、CNHの感応度、商品需要を支える。軟調なパッケージは、同じPPI印刷が需要の確認というより供給ショックの演出であることを意味する。中国の読みは、欧州と米国へのバトンパスも設定する。
| 中国 10月19日の準備 | 注目点 | 強気シナリオ | 弱気シナリオ |
|---|---|---|---|
| 第3四半期GDP | 成長は依然 生産者物価の熱を吸収しているか? | 需要が粘着的物価を 裏付けるホットなPPIの下での 軟着陸 | |
| 9月の 工業生産 | 工場のモメンタム vs マージン圧迫 | 工業は依然 稼働している | コストの下で 生産が屈する |
| 小売 / 固定資産投資 | 家計と投資の フォロースルー | 成長の裾野は 無傷 | G3に向けて 国内需要が後退 |
10月末のG3に向けたポジショニング準備
第43週は会合週ではない。会合に向けたグローバルな道筋を採点する週だ。つまり、中国と複数地域のPMIクラスタが発表されるまで、ポジショニングは条件付きのままにすべきだ。
中国とPMIの裾野が需要を確認すれば、粘着的物価は生き続ける:フロントエンドの利回りとドルは支持され、デュレーション偏重のグロースは脆弱で、原油と産業金属は買われる。両方が軟化すれば、凍結論争が戻り、声明の前にリスクはデレバレッジすべきだ。混合ケースはより難しい:堅調な中国と軟調な欧米PMIはデュレーションが不安定なまま商品を支持し、軟調な中国と堅調な米国PMIは負担を国内需要に戻す。締め切り時点での二次的なFedWatchの情報は、10月28日の利上げの一定の可能性と、年内にもう一段の動きがある高い可能性を依然残していた。それは一次的な確定情報ではなく市場の色合いだが、なぜグローバル成長チェックが先に重要なのかを説明している。
| 第43週の組み合わせ | 暗号資産 | 株式 | 商品 | FXと金利 |
|---|---|---|---|---|
| ホットな物価 + 堅調な中国/PMI | BTCETHベータは 押し目のみで。純粋な流動性トレードは売り | デュレーション偏重のグロースより 質の高いバランスシートを選好 | 原油/産業金属の 支持を維持。精製マージンを注視 | USDとフロントエンド利回りは 買い状態。カーブはブルスティープンに苦戦 |
| ホットな物価 + 軟調な中国/PMI | まずリスクオフ。 裾野が安定するまでベータをデレバ | ディフェンシブと キャッシュフロー複利型へローテーション | 景気敏感株が揺らいでも エネルギーは堅調であり得る | 質の高いUSDには 支持。EMとハイベータ通貨には打撃 |
| 軟調な 物価 + 軟調な成長 | 政策緩和による 買いが再び可能に | デュレーションと グロースが買いを得られる | 金属は割裂。 金は上昇、産業金属は軟調 | フロントエンド利回り低下。 USDは選択的に軟化 |
| 軟調な 物価 + 堅調な成長 | 確認されれば 最高のリスクオンの組み合わせ | 広範なリスク選好が 改善 | バランスの取れた 商品買い | ベアフラッテニング 圧力が緩和 |
何が第43週のシグナルを確認するのか?
三つの条件が揃えば、第43週はG3に向けた粘着的物価の道筋を確認する:中国の10月19日のパッケージが生産者物価の熱に対して成長が持ちこたえていることを示すこと。10月23日の速報Iクラスタが、日本の輸出関連モメンタムが失われないまま、米国とユーロ圏を停滞ラインの上に保つこと。そしてグローバル成長の裾野が無傷のままなら、市場が軟調な雇用統計を凍結の保険として扱うのをやめること。中国の活動が大幅に下振れし、速報PMIが同時に反転すれば、この道筋は失敗する。その場合、ホットな9月の物価は生きた需要の物語ではなく、遅行するショックとなり、10月28〜30日の会合は凍結論争を再開する。
第42週の振り返り:軟調な雇用がホットな物価と出会った
第42週は10月16日の締め切り時点で依然不完全だが、決定的な一連の流れはすでに記録されている。軟調な雇用が政策への上振れリスクを一つ減らしていた。その後、グローバルな物価複合体がもう一つのリスクを引き上げた。それが第43週が引き継ぐセッティングだ。第43週の予測そのものではない。
週はアジアから日本のCGPIで始まった。国内の生産者物価は前月比で冷え、一見緩和に見えた。貿易物価はそうしなかった。輸出・輸入物価は10月末のBOJ会合を生きたままにするには十分な強さを保ち、日本は週の残りを軟調なパイプラインの物語ではなく、外部物価の物語として迎えた。
10月14日に、グローバルインフレの中核パッケージが届いた。米国CPIは再加速し、エネルギーが大きな役割を果たす一方、コアと住宅費はきれいな合格を出さなかった。同日、中国は消費者インフレの小康状態とともに生産者物価の大幅な上昇を発表した。この割裂は即座に意味を持った。中国は家計CPIの恐怖を輸出していないが、生産者物価の緩和の容易な源でも見えなくなった。
10月15日が確認セットを完成させた。米国小売売上は軟調な雇用統計に対して需要ルートを開いたままにする十分な強さを保った。米国PPIは急騰し、物価インパルスを消費者棚の外へ広げた。ユーロ圏の工業生産は再び低下し、弱さは家計向け財に集中した一方、インフレは依然粘着的で、軟調な工場が容易なディスインフレの物語を買うことはなかった。
まとめると、因果の経路は明確だ。軟調な雇用が政策リスクを一つ下げていた。第42週の物価複合体が地域横断的にもう一つのリスクを引き上げた。米国ではエネルギーが導し、コアは崩壊せず、中国の生産者側は熱を帯び、日本の貿易物価は堅調を保ち、欧州は粘着的インフレとともに軟調な工業を維持した。エネルギーショックがどの程度の速さで消えるかについては、市場はまだ議論できる。しかし、この週がグローバルインフレ論争を軟調側に決着させたことについては、議論できない。
未完の10月16〜18日の項目――ユーロ圏CPIの最終詳細、米国貿易物価、工業生産――は物語を精緻化できる。しかし、10月19〜23日の成長テストの前にそれを反転させる可能性は低い。だからこそ、この振り返りは第42週がすでに終わったかのように見せかけずに主要ヘッドラインをまとめ、第43週は物価確認から需要裾野の確認へ移行しなければならないのだ。
| 確定済みの第42週セッティング | エビデンス | 第43週が引き継ぐもの |
|---|---|---|
| 米国CPI | +0.6% / +3.7%。ガソリン +9.1%。コア +0.3%。住宅費 +0.4% | 物価の恐怖は すでに確認済み |
| 米国PPI | +1.3% / +6.3%。財 +2.6%。上流は依然ホット | 価格転嫁リスクは 生き続ける |
| 米国の 需要 | 小売 +0.8%。軟調な 雇用統計は確定済み | 需要は開かれているが、 燃料が締め出す可能性 |
| 中国の 割裂 | CPI +0.9%。PPI +5.0%。購入 +6.9% | 小康状態のCPI、 生産者物価の緩和なし |
| 日本 / 欧州 | CGPIは前月比で冷却したが 貿易物価はホット。EA工業生産は軟調、 HICP 3.8%と並存 | 米国外でも同じ グローバルな割裂 |
Edgeで取引する
動きの速い市場では、方向性と同じくらい執行が重要だ。だからこそ、より多くのトレーダーが
先物と現物引のために、edgeXのような分散型プラットフォームに移行している。
従来の中央集権型プラットフォームとは異なり、edgeXはセルフカストディを中心に構築されており、資産の管理権を保持し、資金移動を自分で承認する。アクティブなトレーダーにとって、これは大きな利点だ。カストディを取引所に渡すことなく市場アクセスを得られる。
edgeXは、DeFiの中核的メリットと、本格的な執行のために設計された取引体験を組み合わせている。プラットフォームは高い流動性、高速の注文マッチング、低スリッページのパフォーマンスを重視し、変動の激しい状況でもトレーダーが俊敏に対応できるよう支援する。高レバレッジに対応しており、経験豊富な市場参加者にマクロの見解を表現しリスクを管理するためのより大きな柔軟性を提供する。
執行に加えて、分散型取引インフラは構造的な利点を提供できる。より高い透明性、オンチェーン検証、中央集権的な仲介者への依存の低減。パフォーマンスをコントロールの放棄なしに求めるトレーダーにとって、そのモデルはますます魅力的だ。
edgeXはそのバランスのために作られている。プロフェッショナルな取引体験と分散型市場の中核原則を一つにまとめている。
より資本効率が高くセルフカストディな取引方法を探しているトレーダーは、edgeXをぜひ覗いてみてほしい。
よくある質問
トレーダーは第43週に何を備えるべきか?
G3へのグローバルな道筋だ。中国の10月19日のGDP/活動指標パッケージ、そして10月23日の日本、欧州、英国、米国横断の速報PMIクラスタ。これらの数値が、需要の裾野が粘着的物価を10月28〜30日の会合まで支えているかを採点する。
第43週もインフレ週なのか?
いいえ。米国CPIとPPIの主要更新はすでに発表済みだ。第43週はグローバルな道筋準備週だ。予測作業は複数地域の成長の裾野であり、別のCPIの再録ではない。
週が終わっていないのに第42週を振り返るのはなぜか?
決定的な第42週の物価印刷が予測ではなくセッティングだからだ。米国、中国、日本、欧州で軟調な雇用がホットな物価と出会った。第43週は、需要が依然そのインパルスを裏付けているかを試さなければならない。残りの10月16〜18日の項目は未完の隣接データだ。
第43週で最も重要な印刷は何か?
中国の10月19日のパッケージが最初。ホットな生産者物価インパルスに対して需要を試すからだ。10月23日の速報PMIクラスタが、日本、欧州、英国、米国にわたる二番目の必要な確認だ。
トレーダーは今週、10月28〜30日の会合をどう扱うべきか?
メインイベントではなく、目的地として。第43週の課題は、その会合に向けたグローバルな道筋を採点することだ。第42週の物価データだけではG3の声明を先回りしないこと。

