香港、資金流出前に暗号資産犯罪を捉えるため銀行へのAI活用を推進
重要ポイント
- •HKMAは銀行によるAI導入の迅速化を推進しており、AIエージェントがブロックチェーン取引データと顧客記録を組み合わせて金融犯罪を検知する方法を検討している。
- •規制当局が引用したChainalysisの調査によると、違法な暗号資産アドレスは2025年に最低1,540億ドルを受け取り、前年比162%増となり、ステーブルコインが全体の84%を占めた。
- •HKMAのRaymond Chanエグゼクティブディレクターは、中核的な課題は資金散逸を防ぐために十分な速度でウォレット活動を現実世界の身元に結び付けることにあると述べた。
- •香港金融研究機構が39の金融機関と8つのテクノロジープロバイダーを対象に実施した調査では、90%が生成AIを導入または導入予定だったが、AIエージェントを実装していたのは13%のみで、銀行はセキュリティと説明可能性への懸念を表明した。
- •ZIG Finance共同創業者のAbdul Rafay Gadit氏は、AIエージェントは記録の収集や調査員向けのケース準備はできるが、口座凍結、支払い拒否、不審活動の報告といった決定は銀行職員に委ねられるべきだと述べた。
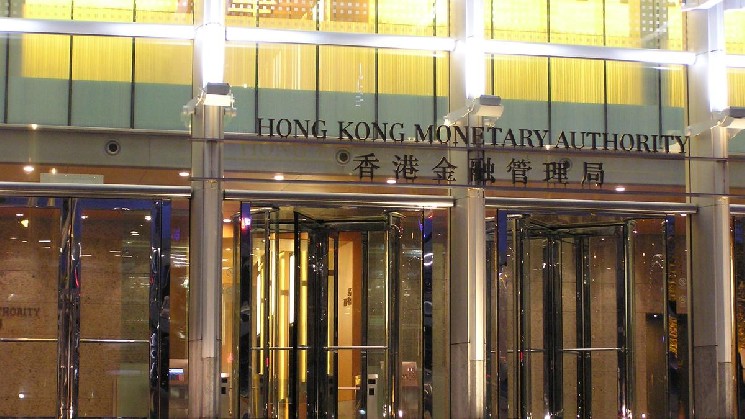
香港の中央銀行は、ステーブルコインやその他デジタル資産の急増により不審な資金移転の追跡がますます困難になるなか、銀行による人工知能(AI)の導入加速に取り組んでいる。
香港金融管理局(HKMA)執行・マネーロンダリング対策担当エグゼクティブディレクターのRaymond Chan(チャン)氏は火曜日、規制当局が銀行セクター全体でのAI導入を加速させていると述べた。この取り組みには、AIエージェントがブロックチェーン取引データと顧客記録を組み合わせて金融犯罪を検知できるかどうかの検討も含まれる。
Chan氏はChainalysisの調査を引用し、違法な暗号資産アドレスが2025年に最低1,540億ドルを受け取り、前年比162%増となったと述べた。この増加は主に制裁対象エンティティに関わる活動によって牽引され、ステーブルコインが全体の84%を占めた。同調査会社は、分析対象となった暗号資産取引量のうち違法活動は1%未満と推定している。違法資金は全体の取引量に占める割合こそ小さいものの、その急速な増加とステーブルコインへの集中は、規制当局が銀行のデジタル資産送金追跡能力に注目する理由を説明している。
Chan氏は、銀行はブロックチェーン上の取引を追跡できるものの、その背後にいるウォレットの管理者を特定することはより困難であると指摘した。
「中核的な課題は明らかに、資金の散逸を防ぐために十分な速度でウォレットの活動を現実世界の身元に結び付けることにある」とChan氏は述べた。
ZIG Financeの共同創業者Abdul Rafay Gadit氏は、AIエージェントに自律的な行動を許可する前に、銀行は過去の詐欺事例に対してAIエージェントをテストし、既存の監視システムと並行して運用すべきだと述べた。
「何を検知し、何を見逃すか、そして調査にどれだけ時間がかかるかを比較すること。アラートの削減は、依然として不審な活動を検知できている場合にのみ意味がある」と同氏は述べた。
AIエージェントは限られた人間の監督下で複数のタスクを実行できる。Chan氏によれば、暗号資産と従来型の通貨の間の急速な切り替えなど、資金の出所を隠蔽しうるパターンを検知・指摘できる可能性があるという。ウォレットの管理者を特定するのに役立つ本人確認ツールも試験運用中だと同氏は付け加えた。
火曜日に発表された香港金融研究機構の報告書によると、HKMAは銀行のAI導入を支援するため技術サポートやワークショップを提供している。報告書は、ある銀行が取引記録、画像、顧客のデジタル活動を通じて疑わしいマネーロンダリングを調査するために生成AIを使用していると描写している。同行は詳細を明らかにしなかったが、より迅速かつ正確な詐欺調査を実現したと報告している。
報告書によると、調査対象の金融機関の90%が生成AIを導入または導入予定だった。ビジネスユースケース全体では、13%がAIエージェントを実装し、56%が実装を計画していた。1月から3月にかけて実施されたこの調査は、39の金融機関と8つのテクノロジープロバイダーを対象とした。銀行はまた、セキュリティやAIシステムの判断の説明方法についても懸念を表明した。生成AIの幅広い導入と、はるかに低いエージェントの利用率との間の乖離は、銀行が表明したセキュリティおよび説明可能性への懸念と相まって、HKMAと業界関係者の双方がこの技術を人間の調査員の代替ではなく支援手段として位置付けている理由を説明している。
Gadit氏は、AIエージェントは取引記録の収集、制裁リストの確認、調査員向けのケース準備を行うことができるが、口座の凍結、支払いの拒否、不審な活動の報告といった決定は銀行職員の手に委ねられるべきだと述べた。ウォレット本人確認ツールの試験運用と並行テストされたエージェントが過去の詐欺事例に対してどのような成績を収めるかは、香港の銀行が不審な送金の追跡と送金者の特定との間のギャップを埋められるかどうかの一つの指標となるだろう。

