グレースケールがBTC価格を「魅力的な買い場」と評価も、データは限定的なトークン需要を示す
重要ポイント
- •グレースケールの調査責任者ザック・パンドル氏は、11月に約17%下落し約64,000ドルとなったビットコインは、中長期投資家にとって魅力的な買い場を提供すると述べた。
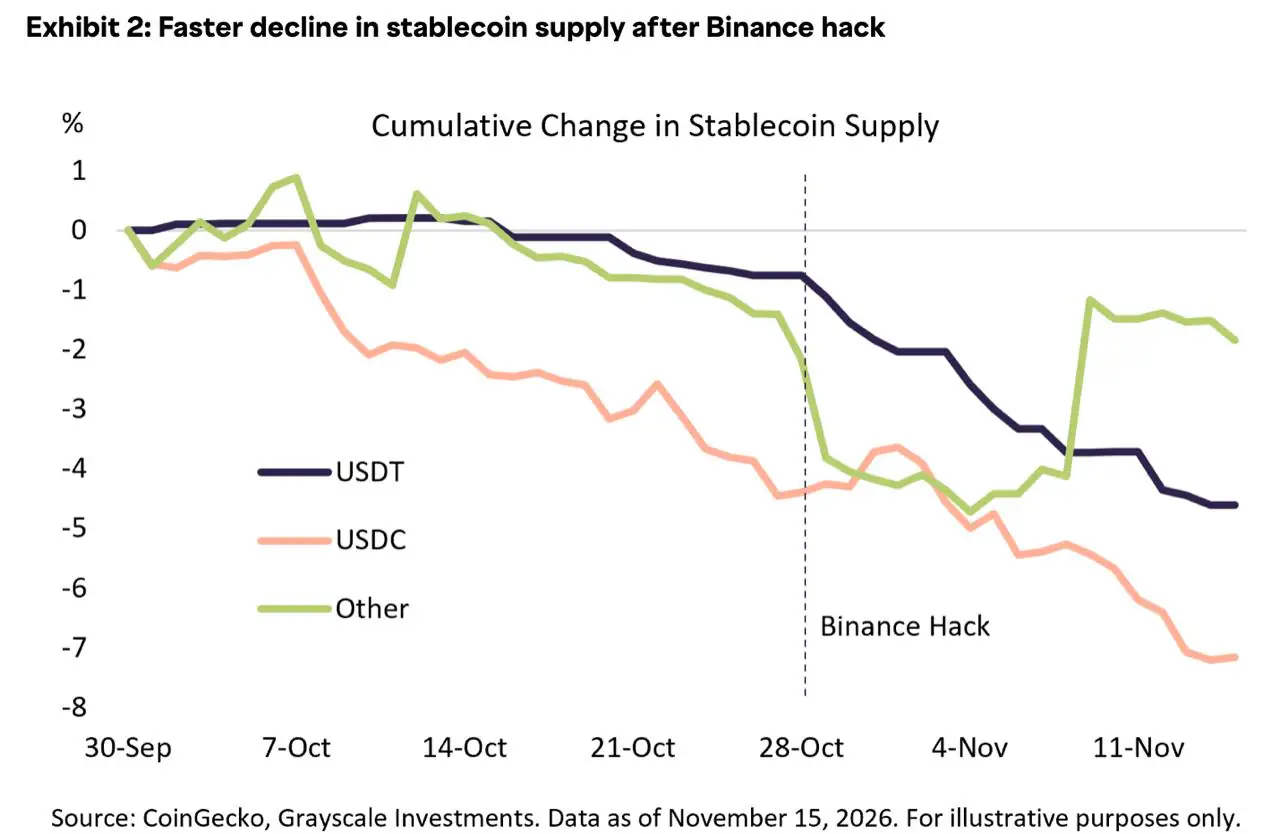
- •パンドル氏は売りの主因として、10月29日のバイナンスハッキング後に加速したUSDCステーブルコインの資金流出と、AI関連株式からの波及売りを挙げた。
- •ブラックロックのiShares Bitcoin Trustは11取引日で約4,980万株(約28,000 BTC相当)の純償還を記録し、下落局面で世界最大のビットコインファンドが純売り手となった。
- •USDCの流通量は10月8日の約730億ドルから11月12日には679億ドルへ減少しており、純償還は裏付けられたものの、ドルの行き先は明らかになっていない。
- •開始されたDBSとJPモルガンのトークン化預金サービスは、許可型ブロックチェーン上で銀行残高を移動するもので、BTC、ETH、SOLには触れないため、公開暗号資産への需要を生み出さない。
暗号資産運用会社グレースケールの調査責任者ザック・パンドル氏は、11月16日のノートで、11月前半にビットコインが約17%下落し約64,000ドルとなったことで、中長期投資家にとって「魅力的な買い場」が生まれたと述べた。同期間にグレースケールの時価総額加重のCrypto Sectors指数は約18%下落した。
パンドル氏は機関による採用が健在であると主張した。この見解と同じ日に、DBSはJPモルガンのブロックチェーン基盤Kinexysとの間で、シンガポールと米国の間でトークン化された米ドル預金(ブロックチェーン上に記録された銀行残高)を24時間体制で移動できる実用段階の越境サービスを発表した。
両者の動きはいずれも機関投資家による暗号資産の採用と説明できるが、需要の形態は異なる。DBSとJPモルガンのサービスは銀行預金を移動するものであり、機関が暗号資産を購入する必要はない。したがって11月のデータは、銀行預金、ステーブルコイン、ネットワークトークン、そしてビットコイン自体を区別して見る必要がある。
パンドル氏の診断と見落とされている点
パンドル氏は市場下落の主な要因として2点を挙げた。第一はステーブルコインの資金流出である。Circleが発行するドル連動型ステーブルコインUSDCの供給は10月初旬から縮小し始め、10月29日のバイナンスハッキング以降、縮小が加速した。パンドル氏はこれを、規制されたステーブルコインへの信認喪失ではなく、セキュリティ懸念による一時的な資金引き上げと解釈した。
第二の要因はAI株式からの波及である。成長株ポートフォリオはしばしば暗号資産を半導体メーカーNvidiaなどのAI関連銘柄とともに保有しており、これらのポートフォリオでリスクを下げると両方の売りが発生しうる。パンドル氏はさらに構造的な関連も指摘した。AIと暗号資産は電力容量を奪い合っており、多くのビットコインマイナーは現在、AI企業に計算能力を販売している。そのためAI投資の減速はビットコインのインフラ層にも影響しうる。
テクニカルな要因も圧力を加えた。ビットコインは11月12日に200日移動平均を下回って終了した。これはトレンドフォロー型ファンドが売りシグナルとみなすことが多い長期トレンドの水準である。価格下落によりレバレッジのかかった無期限先物ポジションが清算され、売りの多くは板が薄い週末に発生した。
パンドル氏はまた、暗号資産上場投資商品からの資金流出が下落に寄与したものの、極端な規模ではなかったとも述べている。より広いファンダメンタルズの主張は、ステーブルコインとトークン化資産の機関による採用、および継続的な財政赤字の中での代替的価値保存手段への需要に依拠している。
これらの動きは関連性があるが、価格が下落した資産を機関投資家が買い増していたことを証明するものではない。ブロックチェーン決済を導入する企業の財務担当者は業務ツールを選択しているのであり、ビットコインを売るファンドマネージャーはポートフォリオを変更している。両者の決定は異なる資産にかかわるため、相殺されることはない。あるサービスは銀行預金、ドルステーブルコイン、ネットワークのネイティブトークン、あるいはビットコインを使用しうるが、それぞれ異なるタイプの買い手を生み出す。
トークン化預金はドルを銀行内に留める
DBSの発表は、DBS Token ServicesとKinexysの許可型Blockchain Deposit Accountネットワークを接続するもので、決済はPartiorが仲介する。サービスが扱うのは米ドルのみである。Ant Internationalが最初の顧客であり、シンガポールと米国の傘下企業間でリアルタイムの資金管理に利用している。このサービスの詳細はDBSの発表に記されている。
ブロックチェーン口座と通常の当座預金口座の間の送金は、土曜午後に3時間停止する。銀行側はこの中断を解消するために取り組んでいると述べている。このシステムのすべての残高はDBSまたはJPモルガンの預金債務である。プロセスのどの段階もBTC、ETH、SOLに触れることはなく、手数料がパブリックトークンで支払われることもない。両行が2025年11月に発表したフレームワークでは、パブリックなEthereumレイヤー2ネットワークであるBase上のJPモルガンの預金トークンが想定され、決済の一部がパブリックブロックチェーンを経由する予定だった。しかし1年後に開始された実用サービスは、代わりに許可型ネットワーク上で運用されている。
これはパンドル氏が好ましいトレンドとして挙げたタイプの採用であり、実際の動きではある。しかし公開暗号資産の保有者にとって、その直接的な価値は限定的である。規制された銀行業務内でブロックチェーン決済を一般化するものの、保有者が持つトークンの買い手を生み出さないからである。Coindooは以前、JPモルガンとDBSによるトークン化ドル送金の開始について報じた。
パブリックチェーンの利用は大きなトークン需要を意味しない
パブリックネットワークは、利用料金をネットワークのネイティブ資産で支払う必要がある点で性質が異なる。Solanaの手数料ドキュメントによれば、基本手数料は1署名あたり5,000 lamport、すなわち0.000005 SOLで、lamportはSOLの最小単位である。手数料の半分はバーンされ、残りの半分はバリデータに支払われる。
11月12日にSOLが80ドル台前半で取引されていた時点で、この基本手数料は約0.04セント相当であった。署名1回で1,000万ドルのUSDCを送金する場合、送金者が負担するのはSOLで1セント未満と、任意で設定する優先手数料である。
したがってパンドル氏の主張に必要なメカニズムはパブリックチェーン上に存在するが、その規模は移動したドル額ではなく、トランザクション数と混雑度によって決まる。Circleは第3四半期にオンチェーンでのUSDC取引高が13.9兆ドルに達したと報告している。そのほとんどは、移動のためにネットワークトークンに変換する必要がなかった。
取引額、取引件数、手数料支出はそれぞれ別の指標であり、ネイティブコインへの需要を直接表すのは手数料支出のみである。
IBITの株式データが示すビットコインファンドの償還
ビットコインには比較可能な手数料メカニズムがない。この文脈での投資判断は希少性と価値保存資産としての配分に基づくため、関連する証拠はBTC保有量の変化である。
ブラックロックのiShares Bitcoin Trust(IBIT)のような実物担保ファンドは、正しいデータを使えば直接的な指標を提供する。NasdaqでのIBIT株式の売買ではビットコインは動かず、トラストの保有量が変わるのはシェアバスケットの設定または償還のときだけである。
SECに提出されたトラストの第3四半期10-Qは、10月31日時点の発行済み株式数を1,434,080,000株と報告した。iSharesの製品ページは11月16日時点で1,384,280,000株を表示しており、40,000株のバスケットごとに22.64 BTCが担保されていた。
その差は約4,980万株の純償還、すなわち11取引日で約28,000 BTCがトラストから流出したことに相当し、ファンドの約3.5%にあたる。
ビットコインの価格が17%下落する一方で、ファンドの保有量は3.5%減少した。つまり世界最大のビットコインファンドは純売り手であり、機関投資家がETFを通じて幅広く押し目買いをしていたという見方と矛盾する。ただし、売却規模は市場全体の下落を説明できるほど大きくなかった。
この数値は、限界的な売り手がETFではなくレバレッジのかかった先物と現物市場にいたというパンドル氏の見解を裏付ける。同時に、同氏の論拠となる機関による採用、すなわちステーブルコインとトークン化預金が、検証対象期間中に測定可能なビットコインの買いを生み出さなかったことも示している。
USDCの縮小が裏付けるのは償還であり、その行き先ではない
Circleの透明性ページは発行、償還、流通を別々に報告しており、パンドル氏の第一の説明を検証できる。
USDCの流通量は10月8日に約730億ドル、10月29日に700億ドル、11月12日に679億ドルであった。これは5週間で約7%の縮小に相当し、バイナンス事件以降に縮小ペースが速まった。パンドル氏が述べたパターンと一致する。Circleの第3四半期平均は733億ドルであり、11月の数値は四半期の平均水準を大きく下回っている。
データが裏付けるのは純償還、すなわち新規発行を上回る量のUSDCがドルと引き換えにCircleへ返還されたことである。しかし、償還されたドルがどこへ向かったかは示していない。取引所の資金がUSDTへ再配分されるための償還は、Circleのデータ上では暗号資産から離脱する投資家の償還と同じように見える。
資金が暗号資産の出口に向かったというパンドル氏の解釈は数値と整合するが、数値によって証明されたわけではない。Coindooのドル流出と同時進行する押し目買いに関する報道は、両者が同時に起こりうることを示している。
USDCの縮小をETF流出と取引所残高の減少に合算し、合計を「暗号資産から流出する資本」と呼ぶのは誤りである。3つのデータ系列は重複している。USDCを償還し、そのドルで別の保有者からIBIT株式を購入する投資家は、ステーブルコインの流出として現れるが、必ずしもETFの流出として現れるわけではない。各指標は異なる問いに答えるものであり、合算するのではなく並べて読むべきである。
買い場シナリオを支持または弱めるデータポイント
買い場シナリオは、IBITの発行済み株式数がトラストの年末報告までに10月31日の水準である14.3億株を上回って戻れば支持される。
また、12月中旬までにCircleの週次ページでUSDCの流通量が700億ドルに回復し、発行が償還を上回れば、やはり支持される。
一方、銀行のトークン化に関する発表が続く中で、IBITの純償還が2か月連続となれば、シナリオは弱まる。その組み合わせは、採用と公開暗号資産の需要が乖離したままであることを示す。
グレースケールの主張を強めうるもの
パンドル氏のノートは中長期投資家に向けたものであり、市場が底を打ったとは主張していない。同氏の主張のより強い形態は、採用が実際に購入される資産に及ぶ場合である。保有量を再構築するファンドの純設定、手数料需要が意味のある規模に達する持続的なパブリックチェーンの利用、そしてUSDCの発行である。
引用された数値は記載日時点のもので、Grayscale、DBS、SEC提出書類、iShares、CircleおよびSolanaのドキュメントに基づく。掲載以降に変化している可能性がある。暗号資産は変動が大きく、資本の一部または全部を失う可能性がある。本記事は情報提供のみを目的とするものであり、投資、金融、取引に関する助言を構成するものではない。

