Gemini 4 CarbonがAIランキング首位に、GOOGL株は450ドルに視線―OpenAIによるGoogle TPU購入計画も
重要ポイント
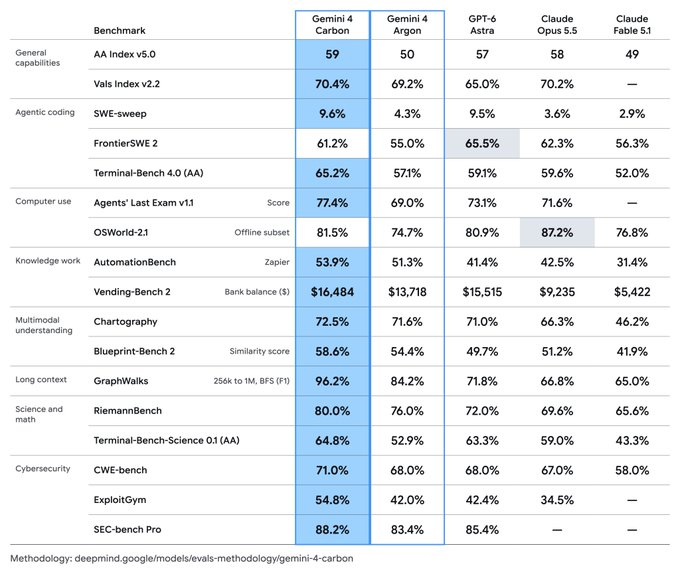
- •Gemini 4 CarbonはArtificial Intelligence Indexで59を記録し、58のClaude Opus 5.5および57のGPT-6 Astraを上回った。
- •Googleによると、同モデルは前身のArgonを上回り、セキュアコード生成の成功率を2倍以上に高め、SEC-bench Proの脆弱性検出で88.2%を達成した。
- •入力トークン100万あたり2ドル、出力トークン100万あたり10ドルという導入価格は導入期間後に倍額となる予定で、Fairwind Program以外への幅広い提供時期は未発表。
- •未確認の報道によると、OpenAIはGoogleの独自TPUを購入する計画で、2025年から同チップのレンタルを開始していたが、両社とも合意を確認しておらず、条件も非公開。
- •Needhamアナリストのローラ・マーティン氏はAlphabetに買い評価と450ドルの目標株価(約38.5%の上振れ余地)を維持し、Waymoの車両支出が2028年末までに約40億ドルに達すると推定。
Googleによる新たな人工知能モデル「Gemini 4 Carbon」の発表は、Alphabet(NASDAQ:GOOGL)のAI事業およびインフラ戦略に注目を集めた。同モデルは10月28日に発表され、その後Artificial Analysisの比較で首位にランクインした。また、報道によるとOpenAIがGoogleの独自Tensor Processing Unit(TPU)の購入を計画しているという。
GoogleとOpenAIのいずれも購入契約を確認しておらず、仮に取引が実現する場合の条件も非公開のままである。別の動きとして、Needhamアナリストのローラ・マーティン氏はAlphabetに買い評価を再表明し、450ドルの目標株価を維持した。
Gemini 4 Carbon、報告されたベンチマークランキングをリード
Googleの発表によると、Gemini 4 CarbonはArtificial Intelligence Indexで59を記録した。これは58のClaude Opus 5.5および57のGPT-6 Astraを上回るスコアである。上位3モデルのわずか1ポイント差は、独立系評価において主要モデルがいかに接戦であるかを示している。
Googleによると、Gemini 4 Carbonは完了まで数日を要する可能性のあるセキュリティ業務や複雑なエンジニアリング作業向けに設計されている。同社は、このモデルがSEC-bench Proの脆弱性検出で88.2%、ExploitGymで54.8%のスコアを達成したと報告した。また、Carbonはソフトウェアの脆弱性を特定・修正する能力を測るCWE-benchで71.0%を記録した。
Googleは、Gemini 4 Carbonが前身のArgonモデルの2倍以上の成功率でセキュアコードを生成したと述べた。同社は当初、Fairwind Programを通じて選ばれたセキュリティ防衛担当者にCarbonを提供している。より幅広い提供の時期については発表されていない。
導入価格は入力トークン100万あたり2ドルから始まり、出力トークンは当初100万あたり10ドルかかる。両方の標準レートは導入期間終了後に倍額となる予定であり、この値上げ幅と幅広い提供に関する発表は注視に値する。Googleの企業向けAI戦略は、Alphabetのクラウド事業を追跡するアナリストからも注目を集めている。
OpenAIとGoogleのTPUを結ぶ報道
GoogleのAI事業拡大の中で、OpenAIがGoogleの独自TPUを購入する計画との報道が伝えられた。このような取引により、OpenAIはGoogleのAIプロセッサに直接アクセスできるようになるが、両社は合意の存在を確認していない。
OpenAIはAIモデルの訓練と運用にNvidiaのプロセッサに大きく依存してきたが、計算能力への需要が高まる中、追加のサプライヤーも模索している。GoogleはTPUを自社システム向けに開発した後、競合するAI製品を開発する企業を含む外部顧客にも提供を拡大した。
報道によると、OpenAIは2025年から計算インフラ拡大の一環としてGoogleのAIチップのレンタルを開始した。Oracleもクラウドインフラを通じてGoogle TPUへのアクセスを提供する計画を発表している。この報じられた購入が実現すれば、AlphabetのAIプロセッサに新たな顧客をもたらし、TPUの採用をGoogle自社サービス以外へ拡大する可能性がある。
OpenAIの計画とされる内容は、The Informationでも報じられた。関連する市場の議論はXに投稿されており、追加のコメントはこちらで確認できる。
Needham、Alphabetの450ドル目標を維持
Needhamアナリストのローラ・マーティン氏は10月27日、Alphabetの買い評価を再表明し、450ドルの目標株価を維持した。記事の要点によると、この目標はGOOGLの10月28日終値から約38.5%の上振れ余地を示唆している。また、基準価格316.80ドルを用いた場合、この目標は約42%の上振れ余地に相当する。目標株価はアナリストの推定であり、保証された株価ではない。
マーティン氏はAlphabetの今後の戦略に疑問を呈し、Waymoは引き続きハードウェア開発に投資する必要がある一方、AlphabetはAIにも資本を投入していると指摘した。同氏は、Waymoの車両関連支出が2028年末までに約40億ドルに達する可能性があると推定した。この推定には、拡大のコスト全体の一部となる自動運転事業の営業損失は含まれていない。
マーティン氏は、推定1,000億ドルのWaymoの企業価値について「気を散らす存在以上のものにはなり得ないほど小さい」と評した。Needhamは、Waymoの運用データへのアクセスを維持しながら車両コストを第三者に移転することを支持している。同氏の発言は、AI、クラウド、自動運転への投資を巡りAlphabetが直面する資本配分の綱渡りを浮き彫りにしている。GOOGL株については、クラウドおよびAI投資が収益成長につながるかどうかも投資家が評価するポイントとなる。
本記事は情報提供のみを目的としており、投資助言を構成するものではない。株式投資には市場の変動と損失の可能性が伴う。読者は投資判断を下す前に独自の調査を行うべきである。

