利上げ後の消化局面はPCE、中国企業利益、9月雇用統計に耐えられるか──第40週の焦点
重要ポイント
- •米連邦準備制度理事会は9月16日、フェデラルファンドレートを25ベーシスポイント引き上げ3.75%~4.00%としました。これは3年余りで初めての利上げで、市場は2026年の追加引き締めを織り込んでいます。
- •8月の米小売売上高は1.2%増、コア小売売上高は1.4%増となり、輸入物価は前年比7.0%上昇し、2022年8月以来最大の年間上昇率を記録しました。
- •8月の米鉱工業生産は横ばいとなり、0.3%増の市場予想を下回りました。製造業は0.3%減、稼働率は76.3%で維持されました。
- •日本銀行は第38週中に政策金利を25ベーシスポイント引き上げて1.25%とし、イングランド銀行は3.75%で据え置き、中央銀行間の経路の乖離を反映しました。
- •中国の8月データは製造業と家計の乖離を示し、鉱工業生産は前年比5.2%増となった一方、小売売上高は0.4%増にとどまり、固定資産投資は年初来で7.2%減少しました。
要点
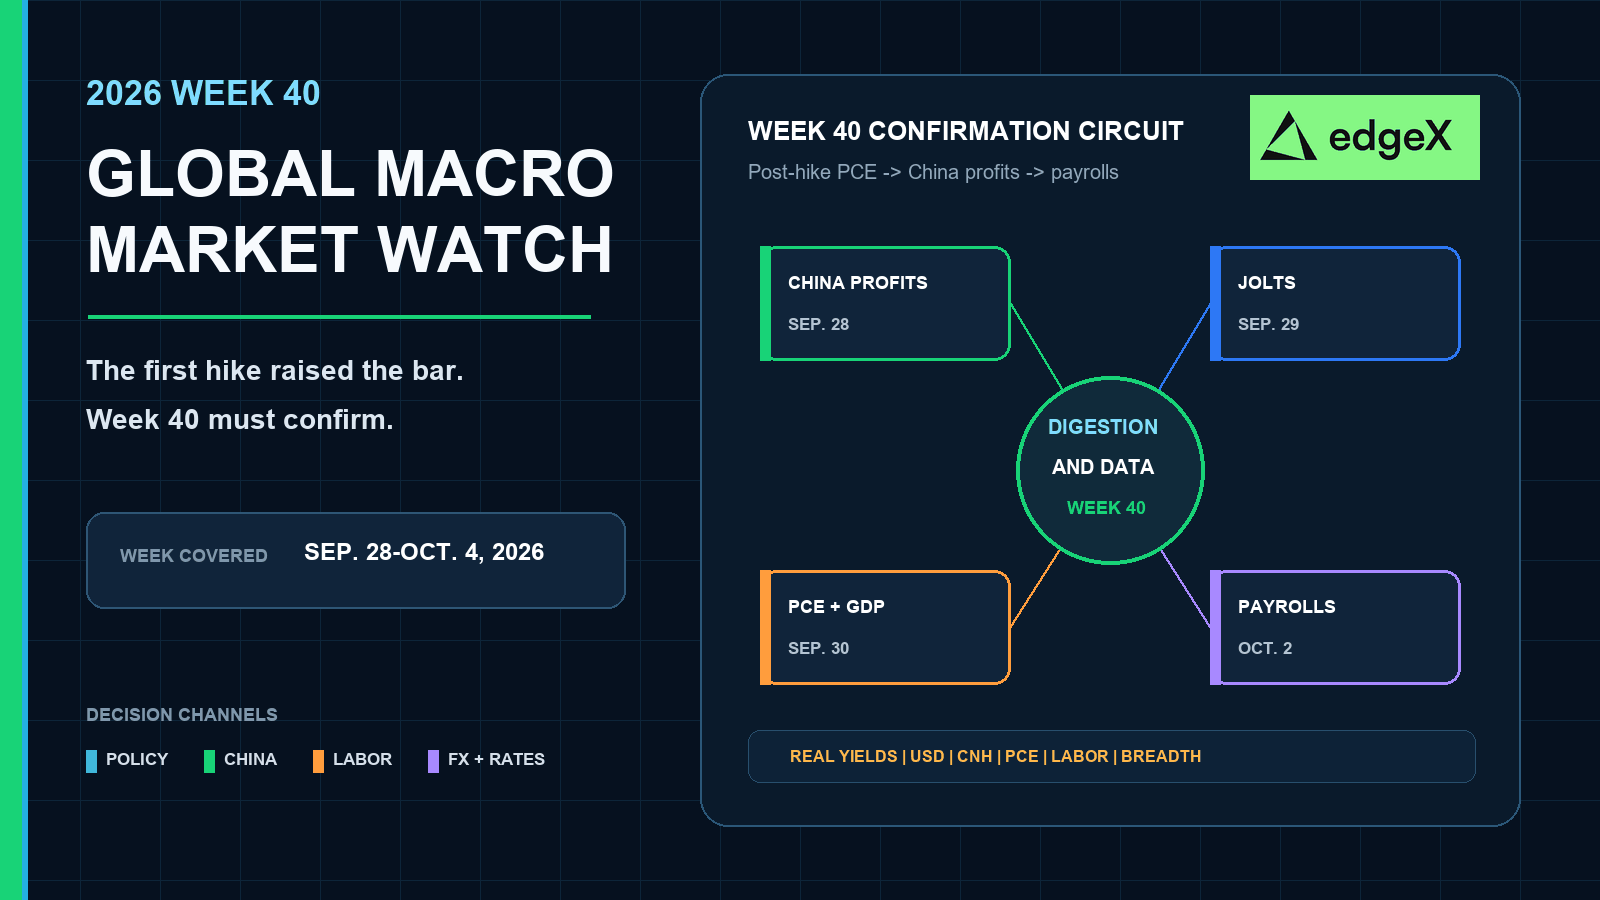
第40週は、第38週が3年余りで初めての米連邦準備制度理事会(FRB)の利上げを、小売需要の強さ、横ばいの鉱工業生産、そして日銀による追加利上げとともに示したことを受けた、確認週となります。8月のPCEが抑制され、中国の鉱工業利益が新たな利益率低下を強制しない水準にあり、公式PMIが製造業と家計の乖離拡大を食い止め、9月の雇用統計が賃金パニックを再燃させずに労働市場の強靭性を維持すれば、利上げ後の秩序ある消化局面が支持されます。コアPCEの上振れ、中国の利益やPMIの悪化、雇用統計の弱含みまたは過熱は、粘着的な実質利回り、より強いドル、市場幅の縮小、産業コモディティへの圧力を通じて金融環境を引き締めます。第38週の確定データは、9月下旬から10月上旬にかけてきれいなソフトランディングでも即座の需要崩壊でもない価格形成を警戒するようすでに警告していました。
なぜ第40週が利上げ後の確認試練なのか
第38週は、FOMC決定、米小売売上高と輸入物価、日銀会合、鉱工業生産を一つの完結したシークエンスに詰め込みました。第39週は最初の消化期間として設計されていましたが、9月21日の締切時点ではそれらの確認データはまだ未了でした。第40週は次回の政策会合を待ちません。利上げメッセージが、FRBが最重視するインフレ指標、中国の利益とPMIのチェックポイント、次回の米雇用統計との接触に耐えるかどうかが問わ。
ポジショニングでは、これらの段階を別々に扱うべきです。金利決定はフロントエンド利回りを一午後で再評価できます。持続的なマクロレジームには、PCE、求人、雇用統計、CNH、アジアの製造業利益率における確認が必要です。第40週はその第二段階のために構成されています。
第38週の乖離はすでにハードルを上げた
9月16日のFOMCによる3.75%~4.00%のフェデラルファンドレート幅への利上げは、米連邦準備制度理事会のFOMCカレンダーに示されている通り、同日の小売売上高の反発と輸入物価の加速に加え、9月18日の横ばいの鉱工業生産とともに発表されました。この組み合わせにより、市場は三つのメッセージを同時に抱えることになりました。すなわち、消費支出は依然として重要なほど強く、輸入財インフレが再加速し、鉱工業生産はもはや同じ上振れを確認していなかったのです。第40週は、最初の利上げ後にこれらのうちどのチャネルが支配的になるかを決めなければなりません。
第40週のグローバルマクロカレンダー
| 日付 | 地域 | 予定されている イベント | 市場が注目する 理由 |
|---|---|---|---|
| 9月28日 | 中国 | 鉱工業経済效益/鉱工業利益一式 | 8月の5.2%の鉱工業生産増が収益に転化したのか、 在庫と価格圧力だけにとどまったのかを検証。 |
| 9月29日 | 米国 | JOLTS(職員労働調査)、2026年8月 | 雇用統計の反発と最初のFRB利上げ後の、求人、 離職、労働市場の逼迫度を更新。 |
| 9月30日 | 米国 | 個人所得・個人支出、2026年8月 | CPI、PPI、利上げを経て、FRBが重視する物価指標 であるPCEインフレを公表。 |
| 9月30日 | 米国 | GDP第3次推計、2026年第2四半期 | 第3四半期の需要論争に向けた成長の基準線を更新。 |
| 9月30日 | 中国 | 公式製造業PMI、非製造業PMI、総合PMI | 8月の活動データ式の後、製造業と家計の乖離が 安定化しているかを確認。 |
| 10月2日 | 米国 | 雇用統計、2026年9月 | 9月の利上げと8月の小売急増後の、初の完全な 雇用レポート。 |
PCEとGDPがインフレ・成長の基準線をリセット
米国経済分析局は8月の個人所得・個人支出を東部時間9月30日午前8時30分に、第2四半期GDPの第3次推計とともに予定しています。この組み合わせは、第38週のCPI、PPI、小売、鉱工業生産のシークエンス後における第40週の最も明確な米国インフレ・成長チェックポイントです。
PCEが重要なのは、FRBが最初の利上げを正当化するためにすでに用いた指標だからです。8月のエネルギー主導のCPIとPPIの上振れの後に、より冷えたコアPCEが示されれば、第38週のパイプラインショックがまだ広範な消費者の破綻ではないという主張が支持されます。1.2%の小売売上高と前年比7.0%の輸入物価インフレの後に、さらに強いコア指数が示されれば、実質利回りと10月28日のFOMCに向けたフロントエンドの利上げ確率は高止まりし続けます。
GDPは出発点を修正するが、それだけで第40週の取引を決めるわけではない
第2四半期GDPの第3次推計は9月の利上げを書き換えるものではありませんが、第3四半期に向けて市場が需要の質をどう評価するかを変え得ます。強い修正は8月からの小売強靭性のストーリーを補強します。弱い修正は横ばいの鉱工業生産との対比を鋭くし、第40週の雇用データが成長懸念の価格形成における揺さぶり要因になる可能性を高めます。
クロスアセットトレーダーは、PCEを単一の株式指数の寄り付きではなく、ドルや実質利回りとセットで見るべきです。インフレの確認は、金利、FX、景気敏感株が一体となって動くときに最も強くなります。
JOLTSと雇用統計が利上げ後の労働市場の強靭性を試す
米労働統計局(BLS)のカレンダーと2026年発表スケジュールツールによれば、8月のJOLTSは9月29日、9月の雇用統計は10月2日に発表されます。両者を合わせて、最初の利上げから次回の政策会までの第40週の雇用ブリッジを形成します。
JOLTSは単一のヘッドラインではなく、求人と離職に着目して読まれます。強い小売売上高の後に求人が軟化すれば、家計が依然として支出していても需要が限界的に冷えていることを示唆します。粘着的な求人と高い離職は、FRBの9月の利上げ後も賃金とサービスインフレへの懸念を保持します。
10月2日は利上げ後の初の完全な雇用の判定
9月の雇用統計は、FRBがすでに引き締めを行い、8月の小売売上高が1.2%急増した後に発表されます。市場は雇用統計を、単一のヘッドラインではなく、雇用者数、失業率、平均時給を総合して読みます。賃金上昇が抑制された範囲での強い雇用増は、第38週の乖離におけるソフトランディング側を支持します。弱い雇用増は、PCEが中程度の上振れにすぎなくても成長懸念の価格形成を復活させます。過熱した数字はその逆で、利上げ経路を補強し、実質利回りを引き上げ、長期資産に圧力をかけます。第40週の確認は、雇用統計のヘッドライン単独ではなく、フロントエンド利回り、ドル、株式市場幅の共同動向に現れるはずです。
乖離した活動データ後の中国の利益とPMI
中国の国家統計局2026年カレンダーでは、鉱工業経済效益が9月28日に、公式PMIが9月30日に発表されます。国家統計局の最新発表ページで8月の活動データ一式がすでに基準線を設定しており、鉱工業生産は前年比5.2%、小売売上高は0.4%、固定資産投資は年初来で−7.2%でした。これらは第40週の必須の中国チェックポイントです。
9月28日の利益一式は、製造業の加速が収益に結びついたかどうかを検証します。新たな小売崩壊のない強い利益は、CNH、産業金属、アジア関連株式にとっての封じ込めシナリオを支持します。弱い内需を背景としたさらなる利益率圧縮は、米国のPCEが冷えてもアジアを選別的リスクとし続けます。
伝達は依然としてCNH、金属、決算を通じて進む
9月30日の公式PMIは、製造業と家計の乖離が安定化しているかどうかを問います。サービスと内需との格差を単に広げるだけの製造業の反発では、不均衡は修復されません。クロスアセットの確認は、CNH、銅および関連産業コモディティ、ハンセン指数と本土の景気敏感株、中国収益に連動する多国籍企業の決算期待に現れるはずです。第40週は単一の中国データがすべての市場を支配することを必要としませんが、利益とPMIを後付けではなく確認ノードとして扱うべきです。
第38週レビュー:FRB小売の反発と鉱工業生産の停滞の中で利上げ
9月14日~20日の第38週は、9月21日の制作締切時点で利用可能な最新の完結した週次ウィンドウでした。その核心メッセージは、鉱工業生産が同じ上振れを確認しない中、政策引き締めが依然として強い消費環境の中で行われたというものでした。
週の中心は9月16日でした。米連邦準備制度理事会はフェデラルファンドレートを25ベーシスポイント引き上げて3.75%~4.00%とし、3年余りで初めての利上げを行い、市場は2026年の追加引き締めを織り込みました。同日、米国勢調査局の小売売上高スケジュールのウィンドウで、7月の下振れ修正後0.5%の減少を経て、8月の小売売上高が1.2%増加し、自動車、ガソリン、建材、飲食サービスを除くコア小売売上高は1.4%増となりました。BLSの輸出入物価指数は前月比0.7%上昇し、前年比では7.0%と、2022年8月以来最大の年間上昇率を記録しました。この組み合わせにより、鉱工業生産の発表前から、需要と輸入物価の観点から利上げを正当化することが容易になりました。
9月18日には、米連邦準備制度理事会G.17鉱工業生産カレンダーで製造業側の対比が示されました。鉱工業生産総合は横ばいとなり、0.3%増の市場予想を下回りました。製造業は0.3%減、公益事業は1.8%増でした。稼働率は76.3%で維持されました。同じ完結した週に、日本銀行による25ベーシスポイントの1.25%への引き上げと、イングランド銀行による3.75%での据え置きも含まれていました。FOMC直前に発表された中国の8月活動の乖離は、アジアの基準線であり続けました。製造業は加速した一方、家計と投資はそうではありませんでした。
第38週の終わりまでに、市場は未完の第39週の消化期間に向けて四つのメッセージを同時に抱えていました。米国の消費需要は依然として堅調、輸入インフレは再加速、鉱工業生産は停滞、そして主要中央銀行はもはや同期した緩和を行っていないというものです。第38週から第40週への示唆は条件付きです。強い小売売上高と実施された利上げは、PCEや雇用統計の単純にハト派的な解読に依存するリリーフラリーに対するハードルを引き上げます。横ばいの鉱工業生産と中国需給不均衡は、利益、PMI、または雇用データが失望すれば成長懸念のチャネルを開いたままにします。
クロスアセットの意思決定マップ
| 第40週の シナリオ | 暗号資産 | 株式 | コモディティ | FXと 金利 |
|---|---|---|---|---|
| PCE抑制、中国の利益/PMI安定、強いが過熱しない 雇用統計 | 金利ボラティリティの低下と流動性の改善は、スポット需要が 確認されればBTCとETHを支援し得る。 | 景気敏感株とアジア関連株が参加すれば、 市場幅は改善し得る。 | 利益率の封じ込めが産業金属を支援;金は 実質利回り次第。 | ドルは選択的に軟化;フロントエンドのボラティリティ は後退;利益が持続すればCNHは安定。 |
| 第38週の小売・輸入物価の強さの後のコアPCEの上振れ | 実質利回りの上昇と流動性の引き締めは、レバレッジ 暗号資産ポジションに圧力。 | 長期・ハイベータ株が不振;質の高い ディフェンシブ株が主導。 | 金は利回りの逆風に直面;産業金属は 金利リスクを吸収。 | 実質利回りとドルが上昇;イールドカーブは ベアフラット化し得る;10月下旬に向けた利上げ観測が強まる。 |
| 中国の利益またはPMIが製造業と家計の乖離を悪化させる | 米国利回りが混合でも、アジアのリスクオフは ハイベータの暗号資産を打ち得る。 | 中国に敏感な多国籍企業と産業輸出企業が 出遅れる。 | 需要吸収リスクで銅と関連金属が軟化; エネルギーは方向感が分かれる。 | CNHが軟化;コモディティ通貨は乖離; 安全資産としてのドル需要が持続し得る。 |
| 鉱工業生産の横ばい後の軟調な雇用統計、インフレは依然粘着的 | 利下げ期待は、デレバレッジが支配的でなければ 支援に成り得る。 | 決算修正と利益率リスクが中心に;ディフェンシブ株が 景気敏感株を上回る。 | 金は産業コモディティを上回り得る。 | イールドカーブ複雑に動き得る;政策経路の 不確実性はドルと円で高止まり。 |
何が第40週のシグナルを確認するのか
ベースケースは、きれいな一方向のトレンドではなく消化局面のボラティリティです。第40週の確認は、実質利回り、ドル、PCE、JOLTSと雇用統計、CNH、産業金属の共同動向に現れるはずです。一つの資産クラスだけが動く利上げ後の市場は、9月28日~10月2日のデータ集中期を乗り切る同時調整よりも持続性が低いです。
中国には独自のチェックリストが必要です。9月28日の鉱工業利益一式は、8月の活動乖離と照らし合わせて読むべきであり、単独ではありません。新たなPMI急落のない安定またはより強い利益は封じ込めシナリオを支持します。弱い内需を背景としたさらなる利益率圧縮は、アジアを選別的リスクとし続けます。持続的なリスクオンには、抑制された利上げ後の実質利回り、過熱しない米国のインフレ・雇用データ、需給不均衡がグローバルの景気敏感資産を支配するのを食い止める中国のシグナルが必要です。
エッジで取引する
目まぐるしく動く市場では、方向性と同じくらい執行が重要です。だからこそ、より多くのトレーダーが永久先物とスポット取引のためにedgeXのような分散型プラットフォームに流れています。
従来の中央集権型プラットフォームとは異なり、edgeXはセルフカストディを中心に構築されており、資産の管理権を維持し、資金移動を自分で承認できます。アクティブなトレーダーにとって、これは取引所に資産を預けることなく市場アクセスを得られるという大きな利点です。
edgeXは、DeFiの中心的利点と、本格的な執行のために設計された取引体験を組み合わせています。プラットフォームは深い流動性、高速のオーダーマッチング、低スリッページのパフォーマンスを重視し、変動の激しい状況でもトレーダーが機敏に対応できるよう支援します。高レバレッジに対応し、経験豊富な市場参加者にマクロ見解の表明とリスク管理においてより大きな柔軟性を提供します。
執行に加えて、分散型取引インフラは構造的な利点を提供できます。より高い透明性、オンチェーン検証、中央集権的な仲介者への依存の低減です。管理権を手放さずにパフォーマンスを求めるトレーダーにとって、このモデルはますます魅力的になっています。
edgeXはそのバランスのために構築されています。プロフェッショナルな取引体験と分散型市場の基本原則をひとつにまとめています。
より資本効率が高く、セルフカストディの取引方法を検討したいトレーダーは、edgeXを詳しくご覧ください。
よくある質問
グローバルマクロ第40週で最大のイベントは何ですか?
第40週単一の触媒の週ではなく、確認イベントの集中期間です。最も影響の大きい期間は9月28日から10月2日で、中国の鉱工業利益、米JOLTS、8月PCEと第2四半期GDP、中国の公式PMI、9月雇用統計がすべて、第38週の最初のFRB利上げと照らし合わせて読まれます。
なぜ第39週ではなく第38週をレビューするのですか?
制作は9月21日に締め切られた一方、第39週はまだ進行中でした。速報PMI、中国の9月24日の生産財価格レポート、BEAの国際取引、耐久財受注は、週次の確定結果としてはまだ未了でした。9月14日~20日の第38週が最新の完結した週次ウィンドウであり、明示的にラベル付けされています。
なぜ中国の9月28日の利益一式が世界的に重要なのですか?
鉱工業利益は、製造業の生産量と収益、CNH、産業コモディティ、多国籍企業の収益期待を結びつけます。8月に鉱工業生産が加速する一方で小売売上高と投資が弱含んだ後、この利益チェックポイントは需給不均衡が安定化しているのか悪化しているのかを検証します。
PCEはどのように利上げ後のナラティブを変え得ますか?
8月のPCEは、最初の利上げ、小売売上高の反発、輸入物価の加速後におけるFRBが最重視するインフレ指標です。強いコア指数は実質利回りと10月下旬の利上げ確率を高止まりさせ得ます。より冷えた指数は、雇用データが過熱しなければ消化局面を支援し得ます。
第38週は第40週の見通しについて何を変えましたか?
第38週は、FRBによる3年余りで初めての利上げ、1.2%の小売売上高の反発、前年比7.0%の輸入物価の急騰、横ばいの鉱工業生産、そして1.25%への日銀の利上げをもたらしました。この組み合わせは、単純な政策緩和への期待に対するハードルを引き上げ、第40週の確認を希望ではなくPCE、中国の利益とPMI、雇用統計に依存するものとしました。
第40週の建設的なシナリオとは何ですか?
建設的な組み合わせは、抑制された8月のPCE、製造業と家計の乖離拡大を食い止める中国の鉱工業利益と公式PMI、そして賃金パニックを再燃させずに堅調にとどまる9月の雇用統計です。確認は、選択的なドルの軟化、より広い株式市場幅、そしてより安定した産業コモディティに現れるはずです。

