ドイツのタームスプレッドは2024年の何を予測したのか?
重要ポイント
- •歴史的に信頼性の高い景気後退指標であるドイツの10年/3カ月利回りスプレッドは2022年12月に逆転し、標準的なスプレッド回帰モデルでは70%の景気後退確率が示唆された。
- •タームスプレッドと短販路金利に基づくプロビットモデルは、40%の確率閾値で2020年の景気後退を除くすべての景気後退を検出する一方、2024年についても誤ったシグナルを記録している。
- •債務返済負担率を組み込むと擬似R²は0.19から0.33に上昇し、2024年の誤ったシグナルは解消されるが、失業率の予想変化を加えても景気後退の判定はほとんど変わらない。
- •主要指標のピーク時期が異なるため公式な景気後退の宣言はされておらず、雇用は2024年第4四半期、実質GDPは2022年第3四半期、工業生産は2023年2月にピークを迎えた。
- •2022年12月のスプレッドシグナルの最終的な評価は、GDP、雇用、工業生産データの今後の改訂、およびその後の景気後退期の認定判断にかかっている。
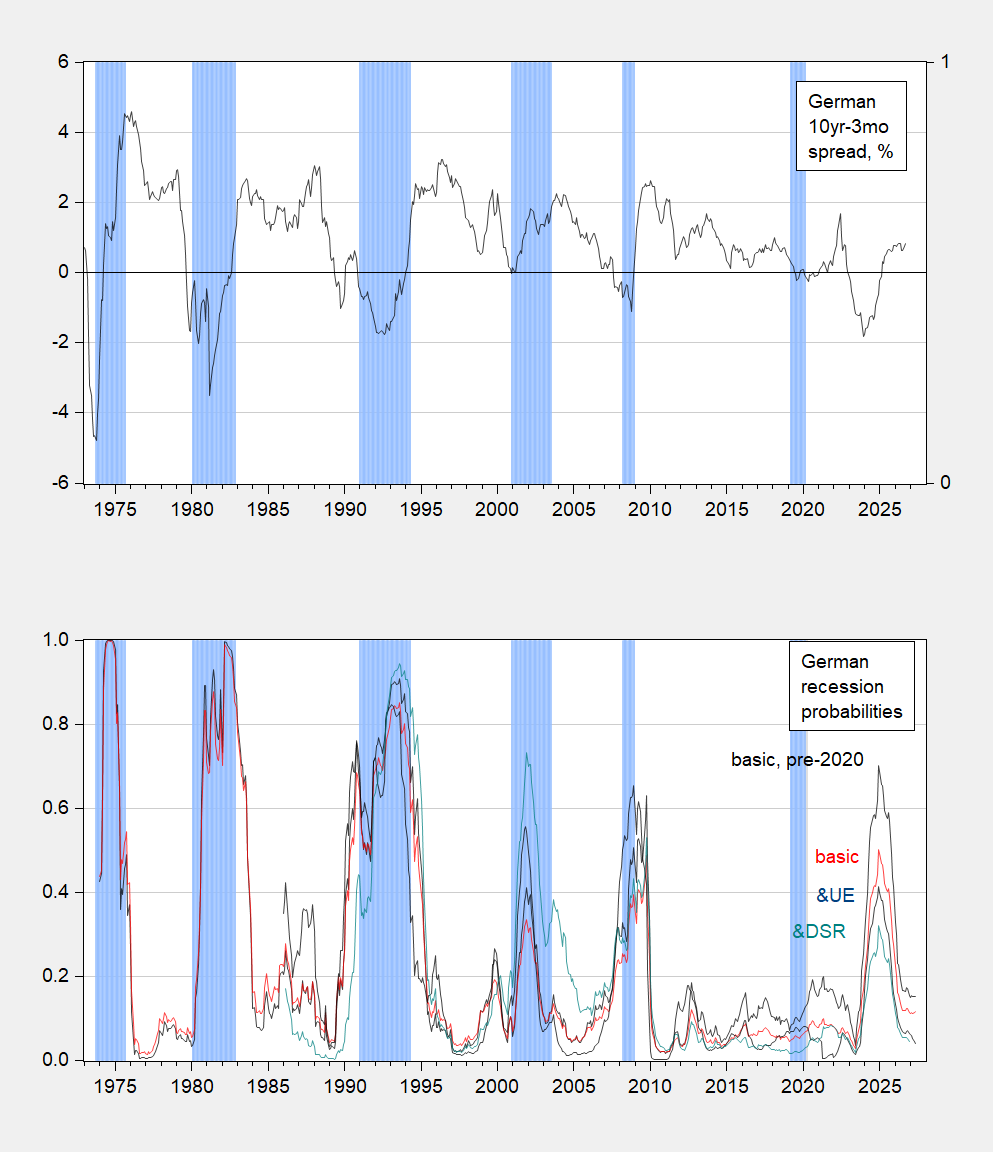
歴史的にECRIが付した景気後退期の信頼性の高い先行指標であったドイツの10年/3カ月利回りスプレッドは、2022年12月に逆転した。このスプレッド(10年物と3カ月物のドイツ国債調達コストの差)は、短期金利が長期金利を上回るとマイナス、すなわち逆転する。標準的なスプレッド回帰モデルでは、この逆転は70%の景気後退確率を示唆していた。
Chinn and Ferrara(2026年)は、10年/3カ月のタームスプレッドに対応するドイツの景気後退確率のプロビット推計を提示しており、2019年12月までのデータで推定されたモデル(図1の下パネルの黒線)も含まれている。プロビット推計は、スプレッドの数値を特定の時点で経済が景気後退にある推定確率に変換するものである。
図1: 上パネル:10年/3カ月のドイツのタームスプレッド(%、黒)。下パネル:スプレッドおよび短販路金利に対する回帰のプロビット推計値 — パンデミック前のサンプル(黒線)、全サンプル(赤)、失業率の予想変化を加えたもの(青)、債務返済負担率を加えたもの(緑)。ECRIが定義した景気後退のピークから底の時期は薄い青色で示す。出所:OECD、Chinn and Ferrara(2026年)。
Chinn and Ferrara(2026年)によれば、タームスプレッドおよび短販路金利のモデル仕様は、パンデミック前のサンプルと全サンプルのいずれにおいても、比較的高い説明力を持つ。図1に示すように、40%の確率閾値を用いると、2020年の景気後退を除くすべての景気後退が検出されるが、同じ閾値で2024年についても誤ったシグナルが記録されている。ドイツがユーロ圏最大の経済国であることを考えると、この誤検出は単なる統計的な問題にとどまらない。
失業率の予想変化を加えると、説明力はわずかに上昇する(同一サンプル期間で推定した基本仕様の0.19に対して0.29)。しかし、景気後退の判定はほぼ変わらず、40%の閾値では2024年の誤ったシグナルも依然として記録されている。
債務返済負担率を加えると — これは米国では大きく異なる結果をもたらす変数である — 擬似R²はさらに上昇し、0.19に対して0.33となる。債務返済負担率を含め、すべての係数は予想どおりの符号で統計的に有意である。最も重要なのは、このモデル仕様では40%の閾値で2024年の誤ったシグナルが記録されないことである。債務返済負担率(利払いプラス元本返済額の所得に対する比率)は、イールドカーブのシグナルと借り手が実際に負担する債務負担とを結びつけている。
タームスプレッドの予測指標としての地位を回復するには、債務返済負担率に訴える必要があるのだろうか。別の議論としては、ドイツは2023〜24年に実際に景気後退を経験したとする見方がある。Kemp(2026年)は「ドイツ経済は2023〜24年に明確な景気後退を経験し、実質GDPは縮小し、成長はユーロ圏の他の地域を大きく下回った」と記している。しかし、ECRI(経済サイクル研究所)も、ドイツ政府の経済政策に関する公式諮問機関であるドイツ経済専門家委員会も、パンデミック後の景気後退を宣言していない。
その理由は、主要な指標を見れば明らかになる:
図2: 上パネル:ドイツの雇用(15歳以上)。中パネル:ドイツの実質GDP(2010年ユーロベースの10億ユーロ、SAAR)。下パネル:ドイツの工業生産(建設除く、3カ月移動平均・中央合わせ)。薄い緑色はピークから底までの動きを示す。出所:OECD(FRED経由)、OECD。
これらの指標のピークから底までの期間は、ほとんど一致していない。雇用のピークは2024年第4四半期、実質GDPのピークは2022年第3四半期、工業生産のピークは2023年2月、景気後退確率のピークは2024年12月である。この乖離が、経済活動の広範かつ持続的な低下という定義の下で、景気後退が宣言されていない理由を説明している。最も寛容な解釈は、タームスプレッドは雇用の低迷を捉えたが、GDPや工業生産の低迷は捉えられなかったというものである。この出来事が最終的にどう評価されるかを注視する読者にとって、注目すべき指標はGDP、雇用、工業生産シリーズの今後の改訂、およびスプレッドの2022年12月のシグナルに関わる今後の景気後退期の認定判断である。

