FOMC議事録が追加利上げを示唆 ― ビットコインが注目すべき理由
重要ポイント
- •FRBは10月に10対2の投票で金利を3.75%〜4.00%に据え置いた。リサ・クック理事とクリーブランド連銀のベス・ハマック総裁が25ベーシスポイントの利上げを主張して反対した。
- •議事録では、参加者のほぼ全員がベースライン見通しの下で追加利上げが適切である可能性が高いとし、数名の当局者はインフレデータが不良なら25ベーシスポイントを超える利上げも検討し得ると述べていた。
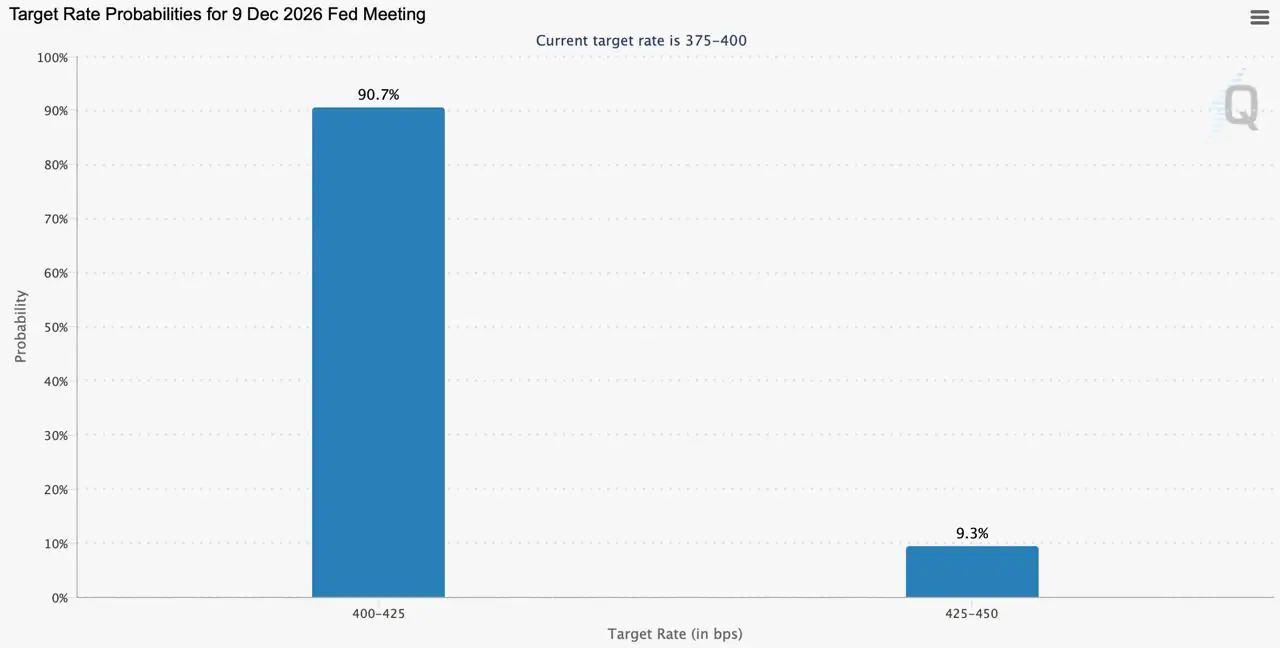
- •11月18日夜時点で、CME FedWatchツールは12月の利上げ確率を100%と表示しており、25ベーシスポイント引き上げの確率が90.7%、50ベーシスポイント引き上げの確率が9.3%だった。
- •ニューヨーク連銀取引台帳調査の中央値予想は、12月の利上げ、2027年3月の追加利上げ、2028年初頭の最初の利下げを示しており、パスが急峻化する道筋としては、より大きい最初の一歩、3回目の利上げ、遅れる利下げが挙げられる。
- •11月25日発表予定の10月PCEデータが12月9日の投票前の主要インフレ報告としては最後であり、記事は利回り競争とリスク志向を、金利パスがビットコインに影響し得る2つの経路として挙げている。
連邦準備制度理事会(FRB)は11月18日19:00 UTC、10月27〜28日の政策会合の議事録を公開した。次回の金利決定である12月9日の3週間前のことである。議事録は、10月に据え置きを行いながらも追加利上げの選択肢をしっかりと保持した委員会の姿を示しており、ビットコインにとっては注目すべき具体的なシナリオが描かれている。
市場がFRBの仕事の一部を担っていた
当局者は10対2の投票でフェデラルファンドのターゲットレンジを3.75%〜4.00%に据え置いた。リサ・クック理事とクリーブランド連銀のベス・ハマック総裁は25ベーシスポイントの利上げを主張して反対票を投じた。10月の据え置きの背景にあったタカ派の割れである。
会合の全記録は、利上げの選択肢がいかに強固にテーブルに留まっていたかを示している。「参加者のほぼ全員が、インフレを適切な時期に2%へ戻すことを目的として、ベースライン見通しの下でターゲットレンジを引き上げる追加の措置がおそらく適切であると判断した。」
この合意があるからこそ、多数派は待機できたのだ。一部の参加者は、12月および来年の市場が織り込む金融引き締めが、自分たちの考える適切なパスと概ね整合していると述べ、その一致を据え置きのリスクが低い理由と捉えた者もいた。
市場が利上げを先取りして織り込むと、FRBの投票前に借入コストが上昇することが多い。したがって10月の据え置きは、暗号資産にとって金融環境が緩和されたことを意味しない。先物と利回りがすでに引き締めの一部を担っていたのだ。
数名の参加者はさらに踏み込み、インフレデータが不良であれば、次回会合で25ベーシスポイントを超える利上げを検討する価値があり得ると述べた。これは10月に記録された少人数の条件付き見解であり、委員会の計画ではなかった。
先物価格は、12月の利上げにどれほど驚きが残っていないかを示している。11月18日夜時点で、フェデラルファンド先物から確率を算出するCME FedWatchツールは、12月の利上げ確率を100%と表示していた。内訳は、25ベーシスポイント引き上げて4.00%〜4.25%とする確率が90.7%、50ベーシスポイント引き上げて4.25%〜4.50%とする確率が9.3%である。この9.3%は、数名の当局者が言及したより大きな利上げに対する市場の価格であり、投票前に新しいデータが入るなかで注視すべき数字である。
次回利上げの背後にあるパス
議事録には、ニューヨーク連銀取引台帳による市場参加者調査の中央値予想も報告されている。12月に1回の利上げ、2027年3月にさらに1回の利上げ、2028年初頭に利下げという見通しである。会合前に収集されたこの調査は、投資家が金利の行方をどう考えていたかを示す文書中最も明確なスナップショットである。
この調査パスの下では、ターゲットレンジは3月後に4.25%〜4.50%に達し、2028年初頭までその水準に留まることになる。先物が12月の利上げを確定事項と見なすなか、25ベーシスポイントの引き上げはビットコインにとって大きな新情報をもたらさない。圧力はパスそのものの修正から生じることになり、そのパスがより急峻になり得る道筋は3つある。
- 最初の一歩がより大きい。 12月に25ベーシスポイントを超える引き上げが行われれば、引き締めが前倒しされ、25ベーシスポイントを織り込んで構築されたポジションが試される。
- 3回目の利上げ。 3月以降の追加利上げは予想ピークを押し上げる。これは遊休資金がどれだけのリターンを得られるかを決める水準である。
- 最初の利下げが遅れる。 緩和が2028年初頭以降に先送りされれば、金利を生む資産と利払いのないコインが競合する期間が延びる。
金利パスからビットコインへの2つの経路
最初の経路は利回り競争である。ビットコインは利息を払わないため、国債やマネーマーケットファンドが政策金利に近い水準を支払う月が続くほど、保有者が諦めるリターンは増える。この経路は主に金利の水準とその持続期間に依存するため、12月の決定と同様に最初の利下げの時期が重くのしかかる。
レバレッジ取引のトレーダーは、借入コストを通じてこの一種を感じ取るが、一対一の対応ではない。取引所の証拠金レートは各プラットフォームの条件に従い、DeFi貸出レートはプール需要に連動し、無期限先物のファンディングはFRBの基準金利ではなくロングとショートのバランスによって決まる。
2つ目の経路はリスク志向である。Natasha Che、Alexander Copestake、Davide Furceri、Tammaro Terraccianoによる2023年のIMFワーキングペーパーは、単一の共通因子が暗号資産価格変動の約80%を説明し、米国の金融引き締めが投資家のリスク許容度を通じてそれを弱めたこと ― 株式を動かすのと同じ経路であること ― を突き止めた。著者らはこの結果を、暗号資産がヘッジとして機能しないことを示す証拠と読んでいる。
この2つの経路は異なる種類のニュースに反応する。利回り競争は金利の水準と持続期間に応じてゆっくりと蓄積されるが、リスク志向は投資家が引き受けようとする不確実性の量を変えるサプライズに反応する。より急峻なパスは、その両方に同時に作用するだろう。IMFの研究はその効果の方向性を裏付けているが、個々の決定の影響の大きさについての推計は示していない。
12月9日に向けたデータカレンダー
経済分析局(BEA)は11月25日13:30 UTCに、FRBがターゲットとするPCE価格指数を含む10月の個人所得・支出報告を公表する。リリーススケジュールによる。労働統計局(BLS)はその後、12月4日に11月の雇用統計を公表する。
11月の消費者物価指数はBLSカレンダーによると、決定日の翌日である12月10日に発表される。したがって10月PCEが投票前の主要インフレ報告としては最後となり、より大きな利上げ論の背後にある「不良データ」という条件の最も直接的な試金石となる。
ETF需要からデリバティブのポジションまで、ビットコイン自体の資金フローもそれらの数字と並んで価格を動かすため、単一のデータだけが変動を説明するわけではない。今後3週間の暗号資産にとっての金利問題はより狭い。すなわち、データが調査の示したパス ― より大きい12月の一歩、3月以降の利上げ、遅れる最初の利下げのいずれか ― を曲げるかどうかである。調査と一致する25ベーシスポイントの利上げであれば、状況は10月の議事録が見出したままに留まるだろう。

