米FRBベージュブック、AIデータセンターを米国経済成長の中核に位置づけ
重要ポイント
- •FRBの9月2日のベージュブックは、他の経済部門が減速する中、データセンターとAI投資を米国需要の重要な支えとして繰り返し指摘した。
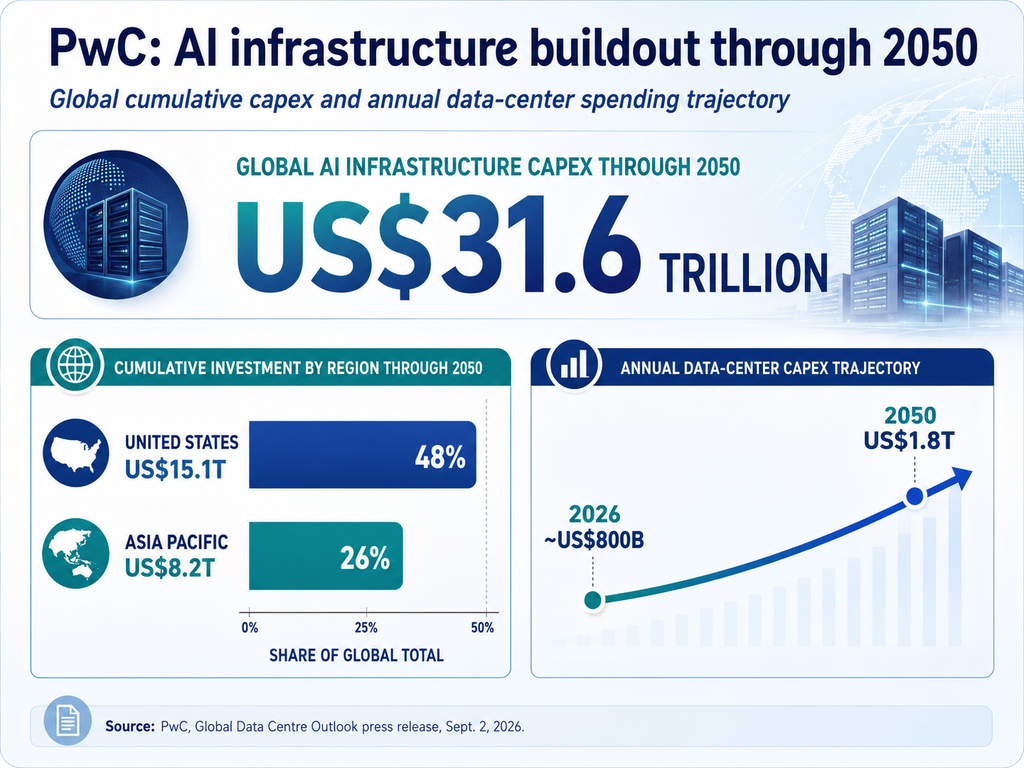
- •PwCは2050年までに世界のAIインフラ設備投資を31.6兆ドルと予測しており、そのうち約15.1兆ドルが米国、8.2兆ドルがアジア太平洋地域に投資される見込みだ。
- •シカゴ連銀の情報提供者は、データセンター支出がなければ建設業界は景気後退に陥るだろうと述べ、業界のAI建設への依存度を浮き彫りにした。
- •PwCは、手頃で信頼性が高く低炭素な電力の不足をAIインフラ投資の最大の制約要因としている。
- •市場は9月15〜16日のFOMCでの利上げ確率を約65%と織り込んでおり、利上げとなればAI投資ラリーの資金調達コストが上昇する可能性がある。
人工知能(AI)への投資は世界最大の経済の錨となっており、この傾向は地域経済活動に関するFRB自身の評価でも正式に認められるようになった。
9月2日に発表されたベージュブックによれば、FRBは米国の経済活動が8月末までにわずかな上振れにとどまったと報告する一方、他の経済部門が減速する中で、総需要にとってデータセンターとAIが重要であることを繰り返し強調した。ベージュブックは12の地域連銀が収集した逸話的報告をもとに年8回作成され、連邦公開市場委員会(FOMC)の協議に直接反映されるため、AI投資に対するその位置づけは政策担当者にとって特に重みを持つ。
その意義はワシントンの枠を大きく超える。AmazonやMicrosoftなど、データセンター拡張に資金を提供するハイパースケーラー各社は、AI能力をめぐる世界の潮流をリードしている。データセンター建設への支出が米国の製造業と建設業を下支えしているのであれば、投資家はAIブームを単なるハイテク業界のトレンドではなく、より広範な経済現象とみなす理由を一つ多く得ることになる。
ベージュブックが実際に指摘したこと
ロイターによれば、12のFRB地域連銀すべての定性的な評価を含む同報告書は、8月24日までの入手可能な情報に基づき、雇用は小幅増、物価は緩やかな上昇にとどまったとしている。企業は慎重姿勢を示し、エネルギーコストの上昇、政策に関する不確実性、国際的な紛争を要因として挙げた。
そうした中で、AI関連の活動は際立っていた。FRBは労働需要に対するAIのプラスとマイナスの両方の影響を指摘した一方、製造業はデータセンターと防衛関連の受注の恩恵を受けた。非住宅建設もまた、データセンター関連事業へのかたよりを強めていた。
シカゴ連銀の地区報告で引用されたある情報提供者は、この分裂をこう表現した:
「データセンターがなければ、建設業界は景気後退に陥っていただろう」
この観察は、建設業界の一部がどれほどデータセンター支出に依存するようになっているか、そしてハイパースケーラーの投資が減少し始めた場合に賭け金がどれほど高くなるかを浮き彫りにしている。
世界規模の建設ラリーを支える数字
投資の規模は同じ週の後半にいっそう明確になった。9月2日に発表されたPwCのグローバル・データセンター・アウトルックによれば、世界のAIインフラ設備投資は2050年までに総額31.6兆ドルに達し、データセンターの年間設備投資は2026年の約8,000億ドルから2050年には1.8兆ドルに増加する見通しだ。
その総額の半分近く、約15.1兆ドルが米国に投資されると予測される一方、アジア太平洋地域は8.2兆ドルを獲得すると見込まれており、中国とインドが牽引役となる。PwCは、手頃で信頼性が高く低炭素な電力の不足が、資本が流入できる場所を左右する最大の制約要因だと指摘している。この制約により、電力計画はすでに全米の州規制当局や系統運用者にとって中心的な課題となっており、新設されるデータセンターサイトは、他の大口産業需要家と同じ并網待ち行列や発電容量を取り合っている。
ウォール街も同じ圧力を注視している。8月19日に発表されたゴールドマン・サックス・リサーチの報告書は、ハイパースケーラーの支出増加、サーバーとモデルの性能向上、米国内のデータセンター建設への地元の反対という要因が、現在のサイクルの持続性に疑問を投げかけていると指摘した。
タイミングが両刃の剣となる理由
ベージュブックは9月15〜16日のFOMCを前に発表され、金利見通しは依然として不透明なままだ。9月2日時点で、ロイターによれば、市場は利上げ確率を約65%、据え置き確率を35%と織り込んでいた。
この変化は、ケビン・ワーシュFRB議長の8月28日のジャクソンホールでの発言に続くものだ。ワーシュ議長は利上げにコミットしなかったが、基調インフレが2%の目標に向かって十分に明確かつ迅速に低下しなければ、政策担当者には「やるべき仕事」があると述べた。
「FRBの現在の最重要課題は物価であるべきだ」
ここでAIブームは両刃の剣となる。データセンター支出は建設業と製造業を下支えしているが、電力、素材、熟練労働力、資本の獲得競争も激化させている。ベージュブックは、建設業と製造業で投入財価格の上昇圧力が高まっていると報告しており、特にエネルギー、輸送、金属、石油化学製品で顕著だ。
その規模はすでに投資銀行の予測にも現れている。モルガン・スタンレーの2026年3月の見通しは、2028年までの世界のデータセンター建設コストを約2.9兆ドルと予測し、AI関連投資が2026年の米国GDP成長の約25%を占める可能性があると推定している。
過去の報道で、Cryptopolitanは別のモルガン・スタンレーの報告書に基づき、ハイパースケーラーの設備投資が2026年の8,050億ドルから2027年には1.1兆ドルに増加する可能性があると伝えた。
この投資の波の中でFRBが引き締めを続ければ、企業、公益事業、政府が必要とする計算能力、電力、インフラの確保を競うまさにその時に、資金調達コストは上昇することになる。これにより9月の金利決定は、米国の成長だけでなく、AIの世界的な拡大がどれほどの速さで続けられるかにとっても重要な意味を持つ。会議そのものを超えて、次回のベージュブックと今後のハイパースケーラーの決算発表は、資金調達環境が変化する中でFRBの情報提供者が指摘したデータセンター需要が引き続き維持されるかどうかを示すだろう。

