ユーロ圏のステーブルコイン保有者の約10%が1万ユーロ以上を保有――ECB調査で判明
重要ポイント
- •11月11日に公表されたECB経済報告書のボックス記事は、2025年8月と11月にユーロ圏11カ国で実施された消費者期待調査の実験的モジュールに基づき、ユーロ圏のステーブルコイン保有者の約10%が1万ユーロ以上を保有していると推定している。
- •ECBは、ステーブルコインが消費者の金融資産に占める割合は平均して小さいことから、現在のエクスポージャーは金融安定へのリスクが限定的と判断する一方、利用が暗号資産取引を超えて拡大すれば取り付け、ドル準備清算の波及効果、通貨代替が増大すると指摘している。
- •ユーロ圏の保有はドル建てトークンが支配的で、暗号資産保有回答者の17%がUSDT、12%がUSDCを保有するのに対し、ユーロ建てEURCは10%。仮想シナリオでは、ドルペッグが維持されていてもユーロ高と市場ディスカウントの重複で1万ユーロのポジションの約12%が失われる可能性がある。
- •調査はステーブルコイン保有の用途も、高残高世帯のその他の資産も捉えておらず、1万ユーロという数字は「誰がエクスポージャーを抱えているか」を示すものであり、その深刻さは測定できない。この世帯レベルの問いはデータ上 unanswered のままだ。
- •イタリア中央銀行が200 USDCをイタリアから他の5カ国へ送金した覆面調査では、従来の送金チャネルに対する体系的なコスト優位性は見られず、所要時間は20分未満から1〜2営業日の幅であった。
欧州中央銀行(ECB)が11月11日に経済報告書で公表したボックス記事によると、ユーロ圏のステーブルコイン保有者の約10%が1万ユーロ以上を保有していると推定されている。この調査結果は、2025年8月と11月にユーロ圏11カ国で実施されたECBの消費者期待調査の実験的モジュールに基づいている。
ECBの結論は、現在のエクスポージャーは金融安定へのリスクが限定的であるというものだ。平均して、ステーブルコインは消費者の金融資産のなかで小さな割合を占め、他の暗号資産と並んで存在している。しかし同じボックス記事には、平均では見えない数字が含まれている。五桁の残高を抱える保有者層の存在であり、その大部分はドル建てトークンだ。システム全体のリスクと世帯レベルのリスクは別の問いであり、後者のほうがこのデータからは答えを出すのが難しい。
調査で測定した内容とその方法
2025年8月、回答者の13%が自分または世帯の誰かが暗号資産を保有していると回答した。2024年11月の9.8%からの増加である。5%がステーブルコインを保有していると回答しており、暗号資産保有全体の3分の1を超える。
残高については、11月に実施された別のモジュールから取得した。暗号資産への投資がある回答者に対し、保有の大部分がステーブルコインかその他のトークンかを5段階で尋ねた。ECBはこれらの回答を0、0.25、0.5、0.75、1の重みに変換し、各回答者が自己申告した暗号資産投資額に適用した。その結果は報告された残高ではなく、あくまで推計である。
この推計は少額に偏っているが、ステーブルコイン保有者の約10%は1万ユーロ以上を保有していると算出された。ECBはこれを「大幅な幅」と呼び、実験的なアンケート設計、小さなサンプル(構成比の数値は1,286人の暗号資産保有回答者に基づく)、機微とされる資産の過少申告の可能性といった明らかな弱点を指摘している。
調査で捉えられていない2つの要素が、以降のすべてに関わってくる。トークンの用途を尋ねていないこと、そして全保有者に占める金融資産中のステーブルコインの平均比率は報告しているものの、分布の上位に位置する特定の世帯が保有するその他の資産は示していないことだ。
1万ユーロは一方の世帯の半分、他方の5%
2つの世帯がそれぞれ1万ユーロのステーブルコインを保有している。一方の総金融資産は2万ユーロ、もう一方は20万ユーロ。前者は流動資産の半分をトークンに、後者は20分の1をトークンに預けていることになる。ECBの数字はこの2つを同じ枠に一括で計上している。
用途は、比率と同じくらい状況を変える。来月の家賃に充てる予定の残高と、暗号資産取引の合間に置かれた残高は、同じ数字でも換金が遅れた場合の帰結は異なる。前者の世帯では出金の遅延は支払い不能を意味し、後者の世帯では単なる不便にとどまる。
調査はこのどちらの変数についても何も語っていないため、1万ユーロという数字はエクスポージャーの「件数」であって「大きさ」の測定ではない。そして、ユーロ圏の保有はドル建てトークンが支配的であるとECBが見出しているため、ユーロ建ての数字が隠しているもう一つの層が存在する。
ペッグが維持されてもユーロ価値は縮みうる
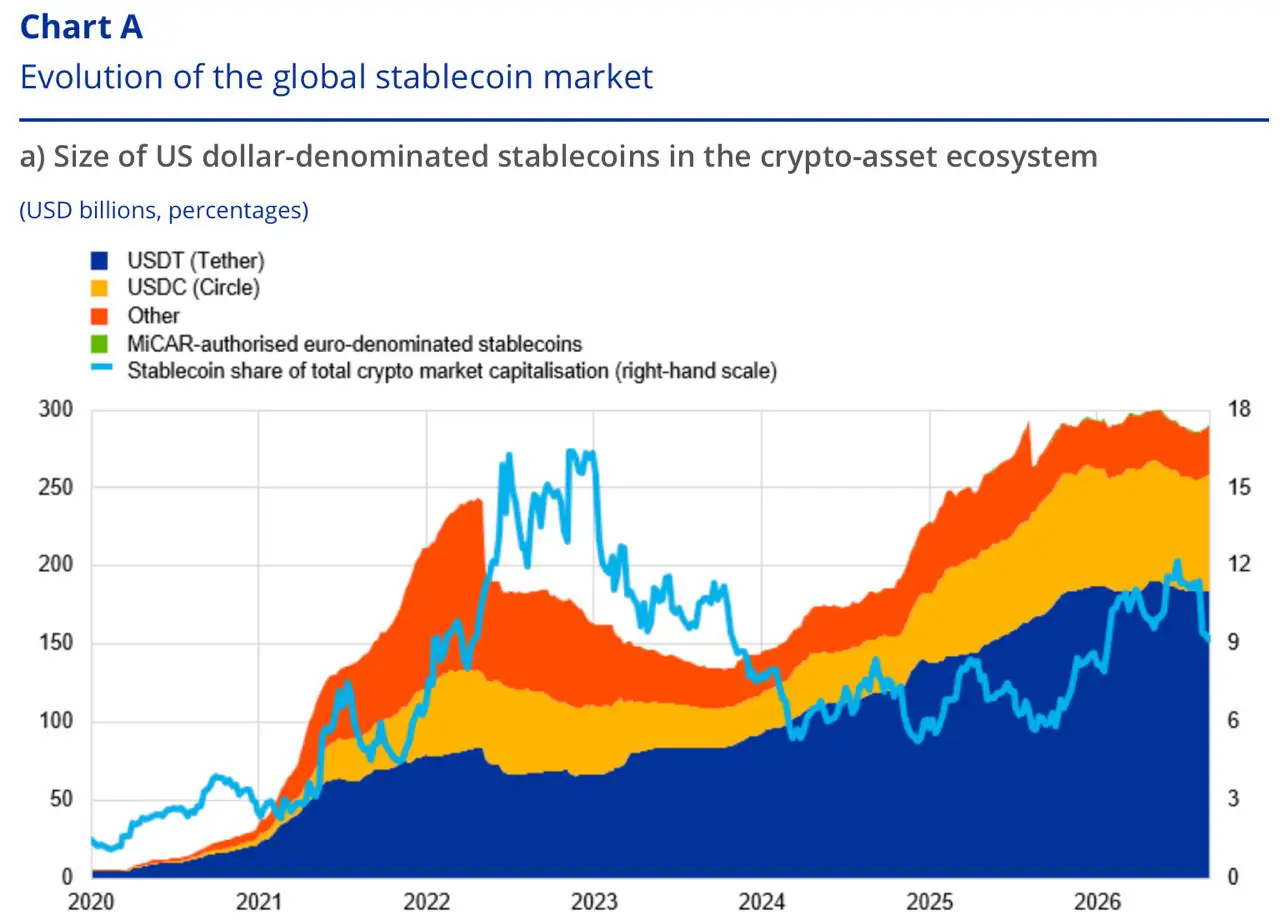
暗号資産保有回答者のうち17%がUSDTを、12%がUSDCを保有していたのに対し、ユーロ建てのEURCは10%だった。この層の大部分にとって、資金はドル建てで保持され、ユーロで支出されている。
ドル建てトークンは1年間ちょうど1ドルで取引していても、12月には1月よりも少ないユーロしか買えないことがありうる。ボックス記事は、1万ユーロ相当のドル建てトークンのポジションが4つの仮定の条件下でどうなるかを示しており、その中には本文ではほとんど触れられないケース、すなわちユーロ高と市場ディスカウントが同時に発生する場合が含まれている。数値は仮定のものであり、観測された価格ではない。ユーロ価値は「トークン数 × ドル価格 ÷ 1ユーロあたりのドル数」として計算され、手数料と税金を除き、ユーロ単位で四捨五入される。
注目すべきは最後のシナリオだ。単独ではどちらの事象も劇的ではないが、両者が重なると、発行者が一度も償還を怠ったことのないポジションから約12%が失われる。ユーロ建ての預金口座なら何も失わなかったはずだ。逆もまた成立する。ユーロ安なら同じトークンのユーロ価値は上昇する。これはユーロ建ての請求ではなくドル建ての請求書に備えて貯蓄している者の立場だ。
ディスカウントのシナリオが示すのは、売り手が取引所で受け取る金额である。適格な保有者が発行者に対して請求できる額とは何の関係もなく、この区別がどの程度の部分が各世帯に当てはまるかを決める。
トークンからユーロへの道筋
EU監督当局の共同ファクトシートによれば、MiCAの認可を受けた電子マネートークンは、保有者に参照通貨での償還請求権を与える。どの保護が適用されるかは、トークンと提供者によって異なる。
CircleのUSDCに関するEU向けホワイトペーパーは、その実態を示している。EEA(欧州経済領域)の保有者はCircleの手続きに従うドルでの償還請求権を持ち、トークンはEUの預金保証制度および投資家補償制度の対象外である。この請求権を持つ保有者は額面通りに償還できるが、取引所で売却する保有者は市場が支払う額を受け取ることになる。いずれの場合も、その後ドルをユーロに換える必要がある。
残高の置き場所によって、どちらの選択肢にも前段階が加わる。取引所のトークンはプラットフォームが許可するときにのみ売却・出金できる。自己管理ウォレットのトークンは、保有者が鍵を保管し、有効な送金を行うことに依存する。
特にUSDTのシェアについてはタイミングが重要だ。調査は2025年8月に実施されたが、MiCAの移行期間が2026年7月1日に終了して以来、認可を申請しなかったUSDTはEUのライセンス付き取引所で上場されていない。保有することは依然として合法だが、ユーロ圏の保有者がUSDTを維持している場合、ユーロへの換金を開始する前に、分散型またはEU外の取引所で売却するか、自己管理で保有する必要がある。
保有者が実際に換金しようとする際にこうしたボトルネックがどう顕在化するかは、Fed当局者の同じ約束への疑念を受けて書かれた、ステーブルコインのキャッシュアウトへのアクセスに関するCoindooの別の分析で扱われている。
送金ユースケースは成り立つのか
ECB自身も、この資金の一部は取引ではなく決済目的である可能性に言及している。他の特性を統制したうえで、外国出身の回答者は国内の消費者よりもステーブルコインを保有する傾向が2.1ポイント高く、このパターンについてボックス記事は国境を越える決済や送金と整合的だと説明している。これは用途を尋ねない調査における相関関係にすぎず、ECBもそれ以上のものとして提示していない。
ボックス記事が引用する唯一の直接テストは、7月にイタリア中央銀行(Banca d'Italia)が公表した覆面調査である。調査陣は200 USDCを、イタリアと他の5カ国を結ぶ回廊で、選定されたプロバイダーを経由し、主にEthereumネットワークを使用して送金した(日本は別扱い)。その結果、従来の送金チャネルに対する体系的なコスト優位性は見られず、エンドツーエンドの所要時間は、資金の入金と出金の方法に応じて20分未満から1〜2営業日までの幅があった。
受け取り側の家族にとって重要なのは、換金と待ち時間を経た後に手にする現地通貨の額だ。ブロックチェーン送金は、銀行口座と取引所で始まり終わる旅の、速い中間区間にすぎず、イタリアのテストは時間とコストがその両端の区間に存在することを示唆している。
ボックス記事が問い残したこと
ECBは、ステーブルコインの利用が暗号資産取引を超えて拡大した場合に増大するとして、3つの脆弱性を挙げている。取り付けとペッグ離れ、ドル準備の清算に伴う波及効果、そしてユーロからの通貨代替だ。これらはシステムレベルの懸念であり、EUのMiCA枠組みがその多くを低減することをECBは明示している。
世帯レベルの問いはより狭いものであり、このデータでは答えられていないままだ。調査により、ユーロ圏で1万ユーロ以上のトークンを保有する人々の数は把握できるようになった。しかしその残高が余裕資金としての取引資金なのか、世帯にとって唯一のセーフティネットなのかは分からない。それが分かるまでは、この数字は「誰がエクスポージャーを抱えているか」を示すものであり、「どれほど深刻か」を示すものではない。
出典: Coindoo

