暗号資産の次の成長局面はビットコインではなくドルの上に築かれる可能性
重要ポイント
- •Circleは9月21日、適格な機関顧客がBTC担保のcirBTCを担保としてサードパーティ市場を通じてUSDCを借り入れられるサービスを開始しました。ローンチ時にはMorphoが利用可能です。
- •Mastercardは規制されたステーブルコイン決済機能を拡大しており、特定市場でのUSDCから始め、ネットワークパートナーを通じてPYUSD、RLUSD、SoFiUSDへの対応を段階的に追加しています。
- •Visa Onchain Analyticsによると、8月31日までの12ヶ月間で調整後ステーブルコイン取引高は58%増加し、取引件数は35%増加しました。
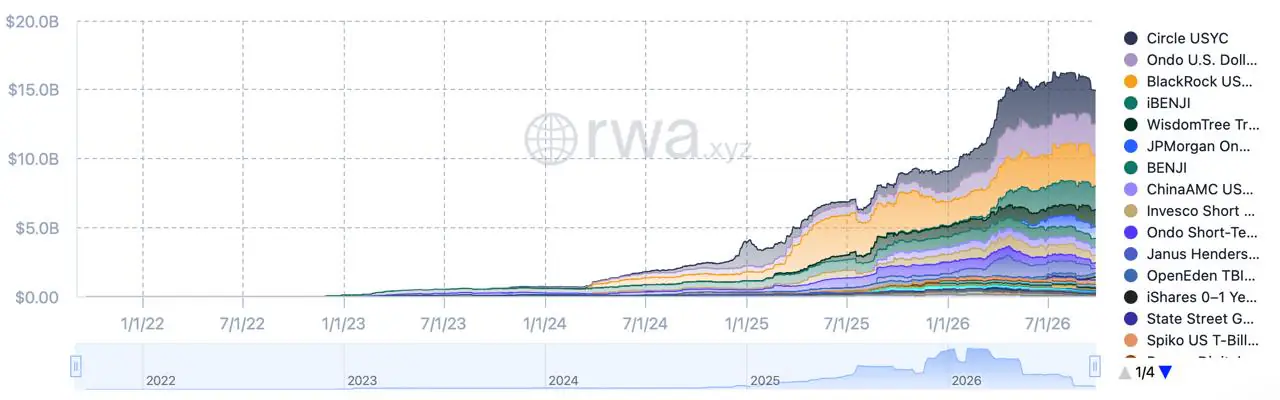
- •トークン化米国債商品は9月26日時点で約149.4億ドルの分配価値を示し、SECの暫定的なイノベーション免除は一定のトークン化米国株の許可制取引への条件付き経路を開きました。
- •ドル建て商品は、ビットコインやその他の変動の大きい資産への需要を生むことなくオンチェーンインフラを深める可能性があり、ステーブルコインは発行体の準備金、償還権、法的保護をめぐるリスクに依然さらされています。
暗号資産の歴史の大部分において、参加は一つの決断から始まりました。ビットコインを購入するかどうか。その入り口はもはや唯一のものではありません。企業や投資家は今日、BTCの価格にポジションを取ることなく、ドル残高、決済ワークフロー、ビットコインを担保とするローン、あるいはトークン化ファンドを通じて、同じ金融システムに足を踏み入れることができます。
この変化が、異なる成長モデルを支えています。ドル建て商品は、なじみのある金融業務を通じてユーザー、企業、資本をオンチェーンに引き込むことができます。暗号資産を取り巻くインフラを深める可能性はありますが、それ自体がビットコイン、イーサ、その他の変動の大きい資産への需要を生み出すわけではありません。
オンチェーン金融になぜドルの運用残高が必要なのか
ビットコインは投資対象、準備資産、担保として機能しますが、給与支払い、請求書処理、短期資金管理の既定の単位としては扱いにくいものです。価格は、商人、借手、財務チームが取引を完了する前に大きく変動する可能性があります。ドルペッグのトークン——業界でいうステーブルコイン——は別の課題に対応します。計算単位をなじみのあるまま維持しながら、送金・決済プロセスをブロックチェーン基盤に移すのです。
Circleの9月21日の発表はその役割分担を示しています。公式発表によると、適格なCircle Mint顧客はBTC担保のcirBTCを担保として差し入れ、サードパーティ市場を通じてUSDCを借り入れることができます。ローンチ時にはMorphoが利用可能です。借手はビットコインへのエクスポージャーを維持し、ドルトークンは利用・会計処理・運用が可能な流動性となります。担保付き借入自体は伝統的金融がすでに知る仕組み——資産を売却せずに流動性を調達する方法——であり、新しいのはメカニズムではなくプラットフォームです。適格要件のある機関向け商品であり、大衆市場での信用普及の証拠ではありませんが、単一の取引内で2つの資産が異なる役割を果たしうることを示しています。
決済基盤が暗号資産取引所を超えて広がる
決済ネットワークも同じ運用残高の考え方を決済側から試しています。Mastercardは、規制されたステーブルコイン決済機能を拡大しており、特定市場でのUSDCから始め、ネットワークパートナーを通じてPayPal、Ripple、SoFiが発行するPYUSD、RLUSD、SoFiUSDなど他のトークンへの対応を追加しています。実際のユースケースはバックエンド決済です。参加する金融機関は、一部の債務を従来の銀行の締め時間外で処理できるかを試すことができます。Mastercardは段階的な拡大を説明しており、全世界での本格展開ではありません。次にどのトークン、市場、パートナーが追加されるかが、この機能がパイロットから本番運用へ移行するかを示す指標となります。
実際、オンチェーンのドル運用残高は以下に利用できます:
- 支払いの送金・決済;
- 短期資金の保有;
- 暗号資産担保での借入;
- トークン化金融資産の購入。
利用データも同じ方向を示しています。Visa Onchain Analyticsによると、8月31日までの12ヶ月間で調整後ステーブルコイン取引高は58%増加し、取引件数は35%増加しました。調整後の指標は、見出し数字を水増ししうるアクティビティを除外しようとするもので、ブロックチェーンの生の合計より有益です。
ド残高からオンチェーン市場へ
デジタルドルは、次の暗号資産取引を待つだけでなく投資を決済できるようになると、より有用になります。だからこそトークン化米国債、ファンド、一定の証券がステーブルコインの物語において重要なのです。オンチェーン上の現金に、送金や暗号資産取引所の流動性を超える用途を与えられるからです。
RWA.xyzのトークン化米国債ダッシュボードは9月26日時点で約149.4億ドルの分配価値を示していました。従来の米国債市場に比べればまだわずかな総額ですが、トークン化された資金管理を機能するカテゴリーとして確立するには十分な規模です。より難しい試練は、投資家が新規発行の購入だけでなく、二次市場でそれらの商品に確実に出入りできるかどうかです。
米国証券取引委員会(SEC)も、決済の課題と投資商品をつなぐ狭い経路を開きました。その暫定的なイノベーション免除により、適格な取引所は一定のトークン化米国株の許可制取引について条件付きの免除を申請でき、フレームワークはパブリックコメントを募集しています。アクセス、カストディ、株主の権利が依然として中心的な条件です。株価を追跡するトークンが、自動的にその株式の所有と同一であるわけではありません。SECのトークン化株式経路に関するCoindooの分析は、このフレームワークが管理された市場テストにとどまる理由を説明しています。
暗号資産需要とのつながりが断たれる箇所
ドル利用からより広い暗号資産市場への架け橋は間接的です。ドル商品が企業をオンチェーンに引き込む可能性はあります。継続的な残高がより優れたウォレット、カストディ、コンプライアンスシステムを正当化するかもしれません。より深いインフラが他の資産へのアクセスを容易にする可能性もあります。しかし最終段階は、ユーザーがその流動性を変動の大きいトークン、トークン化証券、貸出市場に配分するかどうかに依存します。
だからこそ、ステーブルコインの成長はドルの循環内にとどまりうるのです。企業が週末の支払いにUSDCを使うことも、投資家が利回りを求めてトークン化米国債を保有することもあるでしょうが、どちらの行動もビットコインへの需要を必ずしも高めません。より説得力のある普及シリオは、ユーザーと機関が決済、現金商品、担保、規制された投資市場の間を移動することです——単により大きなステーブルコイン残高を保有するのではなく。
慎重になるべき方法論的な理由もあります。マッキンゼーは警告しています、取引、内部送金、自動化されたアクティビティがデータに混在しているため、ステーブルコインの取引総数の見出し数字は実際の経済的利用を過大に示しうると。取引高の増加は意味を持ちうるものの、ブロックチェーン決済が広範な消費者の習慣になった証明にはなりません。
決済・投資の利用が拡大したとしても、別の疑問が残ります。オンチェーンの1ドルは、保有者に対して実際にどのような法的請求権、償還権、運用上の保護を与えているのか、ということです。
成長は新たなリスクを消さない
ドルをオンチェーンに移しても、リスクフリーにはなりません。ステーブルコインは依然として発行体の準備金、償還の取り決め、法的請求権、銀行アクセスに依存しています。トークン化資産は、譲渡制限、薄い流動性、参照する資産に付随するものと異なる権利を持ちうります。国際決済銀行(BIS)は主張しています、プログラマブルマネーは決済と担保移転を改善できるものの、償還、相互運用性、健全性、発行体の役割をめぐる難問は未解決のままだと。
したがって有用な比較は「暗号資産対銀行」ではありません。特定のオンチェーン商品が、既存の代替手段より明確で、安価で、柔軟なサービスを提供するか——そして問題が起きる前に、その法的・運用上の保護が明確であるか、という問いです。
この転換が本物だと示すものは何か
エビデンスは、ステーブルコイン時価総額の上昇やビットコインの強いローソク足以上のものであるべきです。持続的な変化は、複数の場所で同時に現れるでしょう:
- より良い取引の質: 決済、給与、決済処理、事業間送金のアクティビティが取引フローとともに増加;
- 実運用: カード、銀行、財務商品が限定的なパイロットや発表を超えて展開;
- 二次流動性: トークン化米国債、ファンド、株式商品の売買が容易に;
- 機関の行動: 企業が通常の財務・担保業務にオンチーンドルを使用;
- より明確な保護: 償還、カストディ、開示、投資家の権利に関する実効的なルール。
次の入り口は暗号資産のようではないかもしれない
ビットコインは、それを起点とする商品でなくても、将来の拡大の中心であり続けられます。次のユーザーは、企業の決済ツール、規制されたファンド、ウォレット内のドル残高、あるいはすでに保有する資産を担保とするローンを通じて参入するかもしれません。
デジタルドルが支払い、決済、資金管理、投資の通常のツールとなれば、暗号資産の成長はビットコインではなくドルの上に築かれるでしょう。その基盤が後に変動の大きいトークンへの投機的需要を支えるかどうかは、リスク許容度と個人の投資判断に依存します。決定的な試練はもっと早く訪れます。オンチェーンのドル残高が、単なるステーブルコイン供給の増大ではなく、反復可能な金融活動に変わるかどうかです。
この記事はもともとCoindooに掲載されたものです。*

