CoinbaseとRobinhoodが暗号資産の次章で対決、2026年第2四半期決算発表を控えて
重要ポイント
- •Robinhoodは2026年第2四半期の決算で約12億5,000万ドルの収益に対し1株当たり約0.40ドルの利益を報告すると予想されている一方、Coinbaseは約13億ドルの収益に対し1株当たり約0.36ドルの損失を計上すると予測されている。
- •Robinhoodの四半期取引高は2024年初頭の約2,610億ドルから2026年第1四半期には7,040億ドル以上に急増し、同期間におけるCoinbaseの約1,850億ドルから約5,170億ドルへの成長を上回った。
- •Coinbaseのサブスクリプションおよびサービス収益の半分以上がUSDCに依存しており、主要銀行や決済会社が独自のドル裏付けステーブルコインを導入する中、競争圧力にさらされている。
- •RobinhoodはArbitrum上のレイヤー2ブロックチェーンであるRobinhood Chainを最近ローンチし、120以上の国の顧客にトークン化米国株を提供し、38カ国で約2,800万人のユーザーにサービスを提供している。
- •デジタル資産はRobinhoodの収益の約12%のみを占め、残りは証券仲介サービス、オプション取引、その他の製品ラインから発生しており、これがCoinbaseに対するより高い評価につながっている。
CoinbaseとRobinhoodは今週、2026年第2四半期の決算を発表する予定であり、その結果は両社の軌道だけでなく、暗号資産業界全体の方向性を示すものとなる。これらの決算報告は極めて重要な時期に発表される。現物ETFとトークン化の試験運用を通じて機関投資家によるデジタル資産の採用が加速する一方で、個人投資家の参加は選挙後の高水準から冷え込んでおり、投資家は業界が市場サイクルを通じて成長を維持できる証拠を探し求めている。
Robinhoodは水曜日の取引終了後に決算を発表し、続いてCoinbaseが木曜日に発表する。両社の決算報告は合わせて、デジタル資産が依然として投機的な取引に主に牽引されているのか、それともステーブルコイン、サブスクリプションサービス、トークン化資産を中心とした、より成熟した金融インフラへと発展しているのかを示す最も明確なシグナルの一つとなる。
市場全体が注目する2つの決算報告
両社は2021年に株式公開したが、その経路は大きく異なっていた。Coinbaseは暗号資産の取引と保管プラットフォームとして設立された一方、Robinhoodは手数料無料の株式取引でブランドを確立し、その後デジタル資産へと事業を拡大した。今日、両社は同じ市場で直接競合するようになっており、この収束は同様のブロックチェーンベースの製品を模索する伝統的なブローカー、取引所、資産運用会社とも競争関係に置かれている。
ウォール街はRobinhoodが約12億5,000万ドルの収益で1株当たり約0.40ドルの利益を報告すると予想している。一方、Coinbaseは約13億ドルの収益で1株当たり約0.36ドルの損失を計上すると予測されている。
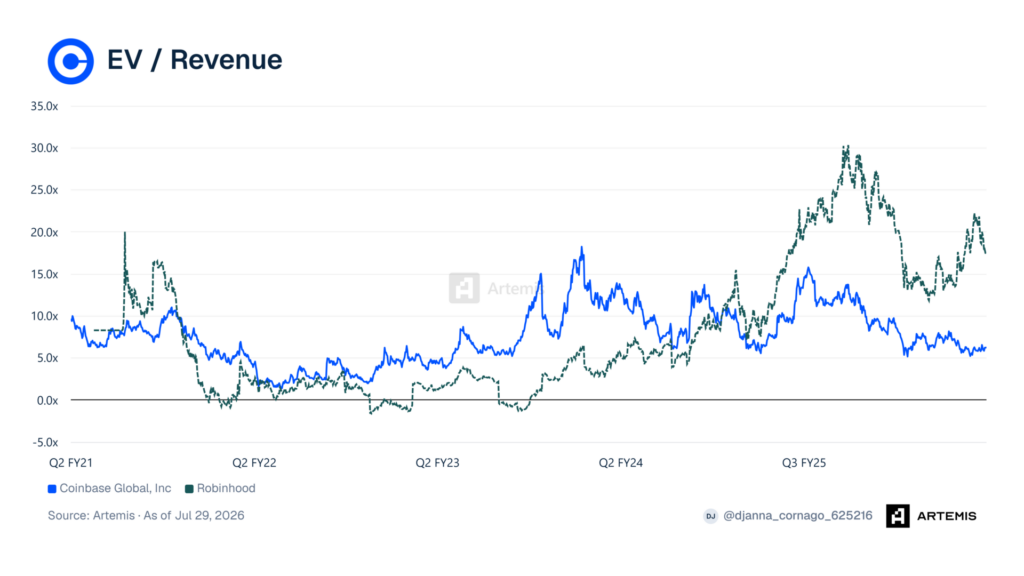
両社は同程度の収益を上げているにもかかわらず、投資家からは非常に異なる評価を受けている。Artemisのデータによると、Robinhoodは企業価値対収益倍率で歴史的にCoinbaseよりも高い水準を維持しており、投資家がRobinhoodを純粋な暗号資産取引ビジネスというよりも多角化されたフィンテックプラットフォームとして見なしていることを示唆している。
この格差は複数のアナリストがCoinbaseの格下げを行ったことでさらに広がった。みずほのアナリストDan Dolevは、Fortuneの報道によると、Robinhoodが証券業界で初の「ハイパースケーラー」になる可能性があると示唆した。
個人投資家の撤退が2銘柄以上の意味を持つ理由
暗号資産市場は2024年後半のドナルド・トランプの大統領選挙勝利後に上昇した後、個人投資家の参加減少に伴い下落した。この下落は、歴史的に取引所の収益を支えてきた個人投資家主導の取引量がなくても、業界の2022年以降の回復が持続可能かどうかを試すものとなった。
Robinhoodはこの変化によりうまく対応したようである。Artemisのデータによると、Robinhoodの四半期取引高は2024年初頭の約2,610億ドルから2026年第1四半期には7,040億ドル以上に増加した。Coinbaseも同期間に成長し、総取引高は約1,850億ドルから約5,170億ドルへと増加したが、その伸びはRobinhoodほどではなかった。
この差は、Robinhoodが個人投資家の取引活動のより大きなシェアを獲得したことを示唆している。ただし、投資家は単なる取引量を超えて、これらの成果が持続可能な収益性に転換しているかどうかを評価するだろう。
両社ともトークン化株式に多額の投資を行っており、ブロックチェーン技術が伝統的な金融商品と暗号資産市場の統合を可能にすると確信している。この戦略は取引手数料以外の持続可能な収益源の開拓に向けたより広範な動きを反映しており、分散型台帳による決済を模索する主要な資産運用会社や清算機関の取り組みとも一致している。
Coinbaseのステーブルコインエンジンが新たな競争に直面
Coinbaseは過去数年間にわたり、取引手数料への依存を着実に減らしてきた。Artemisのデータによると、サブスクリプションおよびサービス収益は2021年中期の約1億300万ドルから2025年第3四半期には約7億4,700万ドルへと成長した。ステーブルコイン収益も同様の上昇軌道をたどり、2022年後半の約7,700万ドルから3億6,400万ドルを超えるまで増加した後、今年わずかに減少した。
これらのセグメントは取引活動の低迷の影響を緩和するのに役立ち、取引所に預けられた顧客資産は最近の市場変動にもかかわらずベアマーケット時の最低水準を上回っている。
ただし、集中リスクは依然として懸念事項である。Coinbaseは第1四半期の株主向け書簡で、サブスクリプションおよびサービス収益の半分以上がUSDCに関連していることを開示した。主要銀行や決済処理会社が自社のドル裏付けステーブルコインを導入する中、このセグメントは圧力に直面する可能性があり、この変化はデジタルドル決済の競争環境を再構築し、CircleのUSDCとTetherのUSDTが長く支配してきた市場シェアを侵食する可能性がある。
CEOのBrian Armstrongはまた、同社のBaseブロックチェーン上にソーシャルネットワークを構築する以前の試みが成功しなかった後、Coinbaseの戦略を再構築し、金融インフラに重点を移した。
Robinhoodのグローバル展開
Robinhoodは同様の取り組みを推進しているが、より幅広いコンシューマープラットフォームを通じて拡大を図っている。
今月、同社はArbitrum上に構築されたレイヤー2ブロックチェーンであるRobinhood Chainのローンチと、120以上の国のクライアント向けのトークン化米国株の提供を発表した。Robinhoodは現在、38カ国で約2,800万人の顧客にサービスを提供しているとしている。
CEOのVlad Tenevは、トークン化を資本市場の潜在的な「スーパーサイクル」と表現し、ブロックチェーンベースの決済とデジタル証券に対する機関投資家の関心の高まりを指摘した。
ただし、Coinbaseとは異なり、Robinhoodの暗号資産への依存度ははるかに低い。デジタル資産は収益の約12%のみを占め、残りは証券仲介サービス、オプション取引、予測市場、その他の製品ラインから発生している。
この多角化は、両社の収益規模が比較的同程度であるにもかかわらず、投資家がCoinbaseよりもRobinhoodに高い評価を与え続けている理由を説明するのに役立つ。両社が今週決算を発表するにあたり、市場関係者は注目すべき収益や利益だけでなく、規制の動向、ステーブルコイン市場の力学、そしてトークン化資産の採用が初期の試験段階をいつ超えるかも注視するだろう。

