公式データは中国の米国債放出を示すが、カナダに不自然に積み上がる保有残高は「隠れ買い」の可能性を示唆
重要ポイント
- •米国債データによると、中国の報告保有額は8月時点5,910億ドルまで減少し、18年ぶりの低水準。2022年4月の1兆ドルから大幅に下落した。
- •TICデータは主に米国所在の保管機関・ブローカー・ディーラーから収集されており、海外の保管口座に置かれた証券は実所有者に帰属しない可能性がある。
- •カナダの米国債保有額は8月に4,650億ドルへ急増(5年前は1,690億ドル)、ベルギーも2,280億ドルから4,905億ドルに上昇しており、中国資産が外国の保管機関を経由しているとの疑念を強めている。
- •ブラッド・セットサー氏は、中国が長期米国債から短期国庫証券へシフトしているとしても、中国の米国金融資産の総保有額は準備ポートフォリオの50%〜55%を維持していると推計する。
- •中国の記録的な貿易黒字(2025年に1.2兆ドル、2026年最初の9ヶ月で9,380億ドル)は、非米系の保管銀行を通じて還流される可能性のある巨額のドル資金を生み出している。
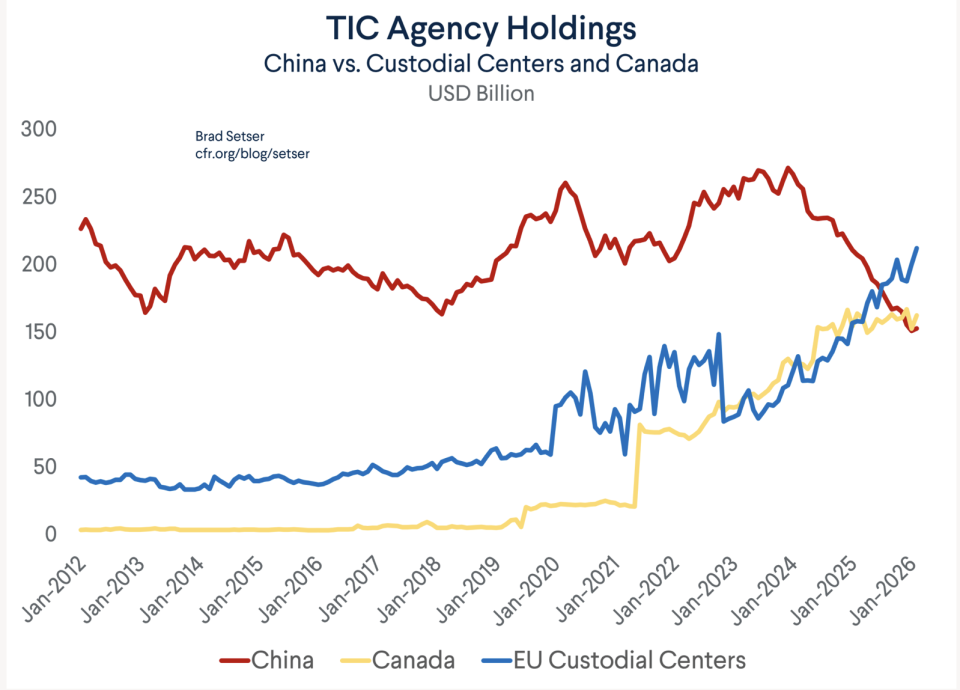
中国はかつて米国債の最大の外国保有国だったが、長年にわたり巨額の保有残高を減らし続け、脱ドル化への懸念を煽ってきた。しかし、公式データは北京の実際のポートフォリオの規模を十分に捉えられていない可能性がある。
減少が本格化したのは2021年頃だが、2022年4月の時点で中国は依然として1兆ドル分の米国債を保有していた。金曜日に発表された米国のデータによると、その数値は8月時点で5,910億ドルまで減少しており、18年ぶりの低水準で、1年前の7,000億ドルからも下落した。これは財務省の財務省国際資本(TIC)データによるもので、主要外国保有者の過去系列がこの長期的な減少を追跡している。
しかし、これらの数値は主に米国所在の保管機関およびブローカー・ディーラー(投資家のために証券を保管する金融機関)から収集されており、財務省は、海外の保管口座に置かれた米国証券は実際の所有者に帰属しない可能性があると指摘している。
このギャップがあるため、中国ウォッチャーは米国資産の全面的な投げ売りに長らく懐疑的だった。彼らは、中国の急減と時期が重なる他の地域での米国債保有残高の不審な急増を指摘している。
カナダの保有残高は、5年前の同月のわずか1,690億ドルから、8月には4,650億ドルへと急増した。同様に、ベルギーの保有残高も同期間で2,280億ドルから4,905億ドルへと急上昇した。連邦住宅関連機関が保証する債券、いわゆる市場参加者が「エージェンシー」と呼ぶ債券を含めると、数値はさらに驚異的なものになる。
確かに、中国はグローバル金融における覇権をめぐって米国に挑戦しており、ドルを世界の基軸通貨の座から引きずり下ろそうとしている。2022年のウクライナ侵攻後の米国対ロシア制裁は、中国人民銀行や世界の他の中央銀行に、ドル準備から金などの代替資産への分散を一層後押しした。
特に中国に焦点が当てられてきたドナルド・トランプ大統領の貿易戦争は、北京に米国債を手放し、米国からデカップリングするさらなる理由を与えた。
一方、中国は近年、不動産市場の崩壊と債務問題がくすぶり続ける中で内需が停滞するなか、輸出主導の成長に一層依存するようになっている。米国やその他の貿易相手国との摩擦にもかかわらず、中国は2025年に1.2兆ドルの貿易黒字を記録した。これは史上最大のもので、世界の物品貿易の3倍の速さで成長した。
今年はその記録を更新する見通しだ。2026年の最初の9ヶ月間で、中国の貿易黒字は9,380億ドルに達し、昨年の記録を上回る可能性への期待が高まっている。
このような巨額の黒字はどこかで還流させなければならず、中国が米国債を他国の非米系保管銀行に移し、公式の米国データに「中国」として表示されないようにしている可能性がある。
「中国が一部のエージェンシー債をカナダの保管機関を利用しているという証拠は特に強力です。カナダの保有残高の急増や、一部の初期時点での6月の詳細調査の大きな影響に注目してください」と、対外関係評議会のシニアフェローで元財務省職員のブラッド・セットサー氏は、この話題に関するブルームバーグの記事を挙げながら、水曜日にXに投稿した。
同氏は5月に、中国の保有残高に関する詳細な分析を発表した。2020年頃から、英国、フランス、ルクセンブルク、ベルギーの保管機関に置かれる米国債が大幅に増加している。
中国の報告されている保有残高にカナダと欧州の保管拠点の分を加えると、合計は最大5,000億ドルに達する。2022年頃以降のカナダ、ルクセンブルク、フランスのみに絞った調整でも、中国の保有残高は約3,000億ドルとなる。
中国は長期米国債の保有を減らし、1年以内に償還を迎える短期国庫証券(T bill)の保有を増やしているが、セットサー氏は、中国の米国金融資産の総保有額は準備ポートフォリオの50%〜55%の水準を維持していると推計している。
「米国債もエージェンシー債も、中国がカナダと欧州で保管している債券分を調整する必要があります」と同氏は述べた。「中国は現在、複数の非米系保管機関を利用して真の保有額を隠している可能性が高く、推計の不確実性が高まっています」
国別の帰属は財務省の詳細な基準調査(セットサー氏が言及する6月の調査を含む)で見直されるため、今後のTICデータの公表と調査の改訂が、中国の真の保有額の全容が明らかになる場となるだろう。
この記事はもともとFortune.comに掲載されたものです。

