2026年に暗号資産を銀行口座へ出金する方法:所要時間、手数料、限度額、税金
重要ポイント
- •現金化は通常、規制のある取引所で暗号資産をフィアットに売却し残高を銀行へ出金することを伴い、公表されている所要時間は対象となる即時出金で約30分、SEPA送金で1〜3営業日の範囲です。
- •試算例では、1万ドルのビットコイン出金は低手数料の経路で28ドル、高手数料の経路で230ドルかかり、高コストの方法は8倍以上のコストとなりました。
- •出金限度額はプラットフォームと本人確認レベルによって異なり、大口送金はマネーロンダリング対策規制の下で資金源確認や銀行の一時保留を引き起こす可能性があります。
- •課税事象は多くの場合、資金の銀行到着時ではなく暗号資産の売却そのものであるため、売却代金を取引所に残しても必ずしも税金は繰り延べされません。
- •よくある失敗には、銀行出金経路の確認前に売却することや、換算手数料を引き起こす通貨での出金が含まれるため、事前の出金経路の設定が推奨されます。
暗号資産を使える現金に換えるのは複雑に思えるかもしれませんが、基本的な経路は短いものです。保有者は規制のある取引所で暗号資産を現地通貨に売却し、その後、発生した現金残高を銀行口座へ出金します。この経路を支える数値は大きく異なります。公表されている出金所要時間は約30分から3営業日までの範囲で、1万ドルの売却では方法に応じて直接コストが28ドルから230ドルに達する可能性があります。
本ガイドは2026年の主要な数値を、所要時間、手数料、限度額、税金、よくある失敗にわたってまとめたものです。データはCoinbase、Binance、Crypto.comの公開ガイダンスに基づいています。この「出口(オフランプ)」が重要なのは、デジタル資産が使える現金に変わる地点であり、執行手数料から税金まで、最終コストの多くがここで決まるからです。
暗号資産の出金の仕組み
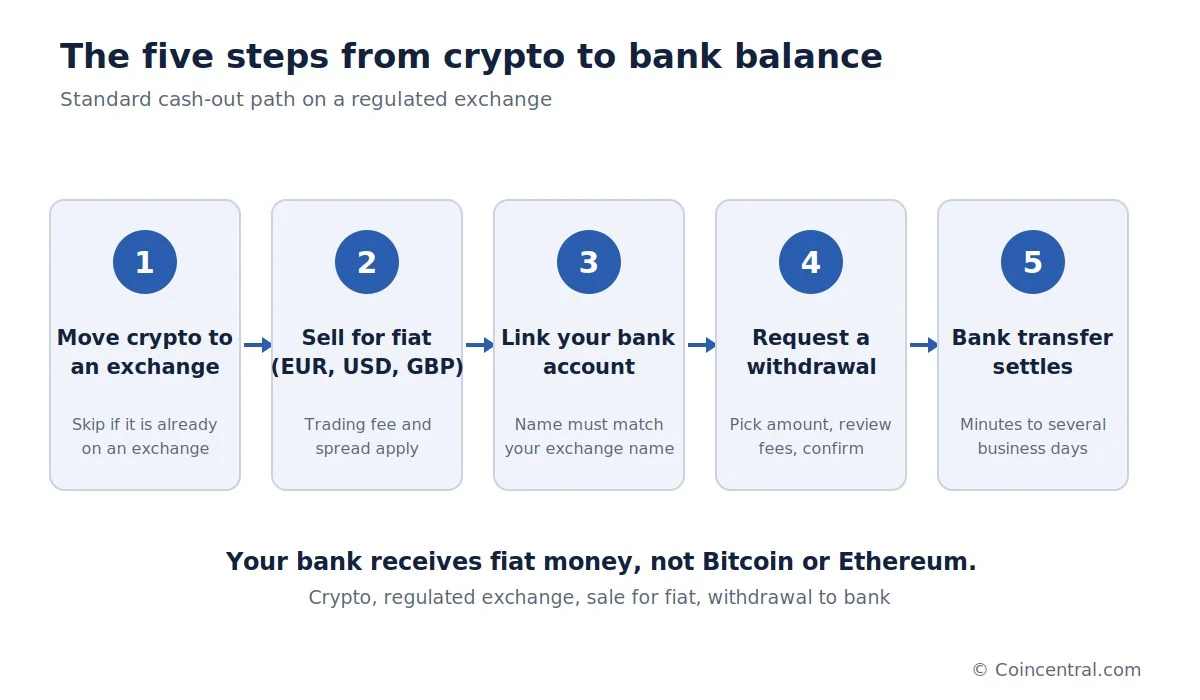
銀行口座に届くのは、ドルやユーロなどの政府発行通貨であるフィアットであり、ビットコインやイーサリアムではありません。暗号資産は従来の銀行口座に直接送金されることはありません。銀行口座にはビットコンのブロックチェーンアドレスが存在しないため、まず何かがコインを変換する必要があります。その役割を担うのが、ほとんどの場合、暗号資産取引所です。Coinbase、Kraken、Binance、Crypto.comなどのプラットフォームは暗号資産をユーロ、ドル、ポンドに売却し、その後、通常の決済システムを通じて現金を送金します。
標準的なプロセスは5つのステップで構成され、暗号資産がすでに銀行出金に対応する取引所にあれば最初のステップは省略できます。たとえばCoinbaseでは、ユーザーは出金前に暗号資産を現金残高に売却する必要があります。
この最初のステップには固有のリスクがあります。それは正しいネットワークを選択することです。取引所が対応していないネットワークで資産を送金すると、入金が反映されない可能性があり、資金の回収が困難または不可能になることがあります。大口の場合、少額のテスト送金は賢明な手段になりえます。10万ドルの出金では、テスト送金によりアドレス、ネットワーク、取引所のすべてが正常に機能することを確認でき、ミスのコストに比べれば追加のネットワーク手数料はわずかです。
ステーブルコインも同じ経路をたどります。保有者は取引所にUSDCを入金し、USDまたはEURに変換して現金を出金します。ステーブルコインには発行者リスク、ペッグ外れリスク、ブロックチェーンリスク、ウォレットリスクがあるため、銀行預金として扱うべきではありません。一部のフィンテックサービスはこれらのステップを1つの画面にまとめており、直接ビットコインを出金しているように感じられますが、裏側では依然として先に暗号資産が売却されています。
暗号資産の出金にはどれくらい時間がかかるか
出金所要時間は取引所、決済ネットワーク、国によって異なり、プロセス全体は数分から数営業日までかかりえます。記載された数値は各プラットフォーム自身のガイダンスに基づいています。
ヨーロッパのCoinbaseユーザー向けには、標準のSEPA決済は1〜3営業日と記載されています。対象となる即時出金は通常30分前後で到着しますが、Coinbaseは銀行やカード提供元によっては最大24時間かかる場合があるとしています。BinanceはEUR SEPAの本人確認プロセスでの送金について約1〜3営業日、Crypto.comはヨーロッパのサービスを通じたEUR SEPA出金について約1営業日と記載しています。
SEPAとはSingle Euro Payments Area(単一ユーロ決済圏)の略で、ヨーロッパ全体の参加銀行間でのユーロ送金を可能にする仕組みです。典型的なヨーロッパの経路は、BTC、EURへの売却、EUR残高、SEPA送金、銀行口座となります。
その他の地域では別のシステムが使われます。国に応じて、ACH(米国の国内銀行送金ネットワーク)、Faster Payments(英国のほぼ即時の銀行送金スキーム)、SWIFT、Real Time Payments、カード出金サービスなどを通じて送金される場合があります。取引所が暗号資産をフィアットに変換した後のこの最終段階は、通常の金融送金です。国際SWIFT送金はさらに時間がかかる場合があり、週末、祝日、銀行のコンプライアンス審査、中継銀行が遅延要因となりえます。利用可否も国によって異なるため、利用者自身のアカウントの出金画面が最良の指針となります。
暗号資産の出金にはいくらかかるか
単一の手数料は存在しません。合計は複数の要素から構成され、それぞれがプラットフォームと方法に依存し、一部の要素はそもそも適用されない場合もあります。
どこで売却するかが重要です。高度な取引インターフェースは、多くの場合、即時の「売る」ボタンより安価です。他の利用者の注文と直接マッチングされるプロフェッショナルな注文簿画面では1%未満の端数しか請求されない場合がありますが、簡素化されたリテール画面では手数料が高く、表示価格にスプレッド(市場価格と実際に受け取る価格の差)が織り込まれることがあります。8万ドルの売却では、400ドルの乖離は取引額の0.5%に相当します。このコストは別の項目として表示されることはなく、だからこそ執行価格の確認に価値があります。乖離は金額とともに拡大します。10万ドルの売却では、合計コスト0.1%は約100ドル、1.5%なら1,500ドルに達します。
出金手数料も異なります。固定または率ベースの手数料を課す取引所もあれば、特定の方法では一切請求しない取引所もあります。Crypto.comは、同社およびヨーロッパのEMIパートナー(電子マネー発行と決済サービスの提供を許可された規制のある決済企業である電子マネー機関)のいずれも、対象となるEUR SEPA出金に手数料を請求しないとしています。
通貨の選択もコストに影響します。銀行口座がユーロ建てで出金がドル建ての場合、取引所または銀行が通貨を変換する可能性があります。Binanceは、中継銀行が独自に通貨を変換することがあり、追加の費用が最終受取額を減らす可能性があると警告しています。ヨーロッパのユーザーにとっては、ドルを経由させるよりも、EURに直接売却してSEPAで出金する方が通常は簡潔です。
コスト例:1万ドルのビットコインの出金
保有者がハードウェアウォレット(秘密鍵をオフラインで保管する物理デバイス)に1万ドル分のビットコインを持ち、それを取引所に送金し、売却して現金を銀行へ出金するとします。手数料水準の異なる2つの経路で幅を示します。
低コストの経路では、ネットワーク手数料は2ドル、取引手数料は0.25%(25ドル)、銀行出金手数料は1ドルです。直接コストの合計は28ドルで、受取額は約9,972ドルです。
高コストの経路では、プラットフォームは1.5%の取引手数料(150ドル)に加え、実効スプレッド0.75%(75ドル)と出金手数料5ドルを課します。合計は230ドルで、受取額は約9,770ドルです。
高コストの経路は低コストの経路の8倍以上のコストがかかり、その差は1万ドルの売却で202ドルに上ります。同じ率の乖離は、より大きな金額ではさらに拡大します。したがって、出金方法の選択は銀行出金そのものとほぼ同じくらい重要です。各情報源は、利便性だけでなく、売却前に実際の執行価格と手数料を比較することを推奨しています。
出金限度額、本人確認、コンプライアンス審査
出金限度額はプラットフォームと本人確認レベルによって異なります。これらは変化する可能性があり、アカウントごとに異なる場合があるため、売却前に確認することが有益です。限度額は大口の出金を大幅に遅らせる可能性があります。1日10万ユーロの限度額では、100万ユーロの移動に10日間の出金が必要となり、月間50万ユーロの上限があれば、プロセスは少なくとも2か月に及びます。100万ドルを現金に変換した後にこれを知りたくはないはずです。Coinbaseは、他の銀行送金方法やアカウント限度額は即時出金の数値と異なる場合があると述べています。
アカウント確認も事前に必要です。Binanceは、銀行出金はBinanceアカウントの名義と一致する口座へ行われなければならず、第三者名義への銀行出金には対応していないとしています。BinanceとCrypto.comの両社は、ヨーロッパのユーザーに対し、確認したい銀行口座から最初のSEPA入金を行うよう求めています。
大口送金は日常的な審査を引き起こす可能性があります。取引所と銀行はマネーロンダリング対策規制の下で運営されており、7桁の送金は500ユーロの送金よりも注目を集めやすくなります。取引所は資金源または富の源泉に関する情報を求める場合があり、取引履歴や顧客がウォレットを所有していることの証明を求めることもあります。銀行は10万ユーロの送金の出所を尋ねる可能性があり、その場合「ビットコイン」という言葉よりも取引所の明細の方が説得力のある回答になります。
銀行は、不正、制裁、マネーロンダリング対策の管理をトリガーする入金を一時的に保留または審査することがあります。それは資金が没収されたことを意味しません。銀行は単に資金の出所を示す書類を求めているだけの場合があります。監視を避けるために1件の正当な大口送金を多数の小口送金に分割すると、コンプライアンス上の懸念は減るどころか増える可能性があります。有用な記録には、取引所の購入履歴、元の入金を示す銀行明細、ウォレットの取引記録、確定申告書、過去の暗号資産購入の証明などが含まれます。
出金戦略とその他の売却方法
現金化はすべてを売却することを意味するわけではありません。5 BTCを保有している人は、生活費をまかなうために0.25 BTCを売却し、残りを投資として保持することがあります。段階的に売却する人もいます。ある価格水準で10%、その後の上昇でさらに10%を売却し、残りを長期保有として保持します。これは市場の天井を正確に当てようとするリスクを減らすことができます。20万ドル分の暗号資産を保有する投資家が10か月間毎月2万ドルずつ売却すれば、出口を全期間にわたって分散させることになります。
段階的売却にはトレードオフがあります。残りの資産が売却される前に市場が下落する可能性があるのです。数学的に保証された最善のアプローチは存在せず、鍵は感情に支配される前に計画を立てることです。すぐに資金が必要な場合は単一の売却が合理的なことがあり、1回の売却と複数回の売却では税務上の扱いが国によって異なる場合もあります。
取引所だけが出口ではありません。店頭(OTC)デスクは買い手を直接見つけて価格を合意でき、市場を売り手に不利に動かしうる公開取引所への1件の巨大注文を回避できます。ただし、ビットコインは十分に流動性があるため、通常のリテール取引でこれが必要になることはまれです。確立されたP2Pプラットフォームはエスクロー(取引の双方が確認するまでプラットフォームが資金を保持する仕組み)を提供する場合がありますが、利用者は依然としてリスクを理解する必要があります。
税金が出金の最大のコストになることも
税金に比べれば、取引手数料や銀行手数料は小さい場合があります。ビットコインを2万ドルで購入し10万ドルで売却したとすると、控除可能なコストを差し引く前の利益は約8万ドルとなり、国によってはその全部または一部が課税対象になる可能性があります。課税事象は多くの場合、資金が銀行に到着する時点ではなく暗号資産の売却そのものであり、売却代金を取引所に置いたままにしても必ずしも税金は繰り延べされません。
ルールは大きく異なります。暗号資産の利益をキャピタルゲインとして課税する地域もあれば、保有期間、取引頻度、職業的地位、活動の種類に基づいて異なる区分を用いる地域もあります。公表されている税率の例は規模感を示すためだけに使用されており、税務助言ではなく、実際のルールは納税居住地に依存します。
良好な記録は税務報告を容易にします。購入日、購入価格、購入数量、手数料に加え、売却日、売却代金、使用した取引所、ウォレット間の送金も記録しておきましょう。コインが複数のウォレットを経由した場合は、トランザクションハッシュを保存してください。自分のビットコインをウォレットAからウォレットBへ移すことは売却と同じではありません。記録はどの事象が送金でどれが売却かを示す助けになります。これは、取引所の税務ソフトウェアが未知の外部ウォレットから到着する暗号資産を目にした際に重要になります。元の購入価格がなければ、利益を計算できないのです。
よくある失敗と安全対策
よくある失敗の一つは、銀行出金の準備が整う前に売却してしまうことです。10万ユーロ分のビットコインを保有する人が売却したものの、銀行口座が未確認で出金が停止されていたとします。その10万ユーロは、確認が完了するまで取引所の現金残高にとどまります。より良い順序は、先に出金経路を設定することです。
二つ目の失敗は、誤った通貨を使うことです。ドルの出金を受けるユーロ口座は、取引所、中継銀行、被仕向銀行による換算コストに直面する可能性があります。
ほとんどの安全リスクは実務的なものです。誤ったアドレスへの送金、誤ったブロックチェーンの使用、フィッシングへの引っかかり、銀行情報の入力ミス、規制のないプラットフォームの利用、税務義務の無視などが含まれます。セキュリティが最も重要になるのは大口の出金時です。大口出金の直前に取引所アカウントに不正アクセスした犯罪者は、多大な損失を引き起こしえます。
まとめ
暗号資産から銀行口座への経路はシンプルです。暗号資産、規制のある取引所、フィアットへの売却、銀行への出金。暗号資産がすでに取引所にあれば、送金ステップは省略できます。記載されている所要時間は、対象となる即時出金で約30分、SEPAで1〜3営業日です。試算例では、1万ドルの売却コストは28ドルから230ドルの幅があり、方法の重要性を示しています。
金額が大きくなるほど、事前準備がより重要になります。500ユーロの出金にはほとんど計画は不要ですが、50万ユーロの場合は、「売る」ボタンを押す前に、手数料、限度額、資金源確認、税規則を把握しておくことが有益です。
情報源
- Coinbase: Cash Out Available Balance — 暗号資産を現金残高に売却し、銀行または対応する決済手段へ出金する現在のプロセス。
- Coinbase: Instant Cashouts — 即時の銀行・カード出金オプション、想定決済時間、限度額。
- Coinbase: Payment Methods for Europe — SEPAを含むEUの出金方法と標準決済時間。
- Binance: Fiat Withdrawals via Bank Transfer — 銀行送金による出金プロセス、口座名義の要件、中継銀行の手数料に関する情報。
- Binance: EUR Withdrawals via SEPA — ヨーロッパのSEPA出金および銀行確認プロセス。
- Binance: Instant Bank Transfer — 対応する即時送金のアカウント確認、決済、適格要件。
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — ヨーロッパの出金プロセス、手数料、処理時間、限度額。
本記事は最初に Blockonomi に掲載されました。

