BTCI ETFは25.6%の分配率を誇るが、トータルリターンではビットコインに後れを取る
重要ポイント
- •BTCIは25.60%の分配率と過去12か月で36.5%の分配率を提供しており、ビットコインの直接保有ではなく、コールオプションのプレミアムで賄われる毎月の分配金を投資家に支払っている。
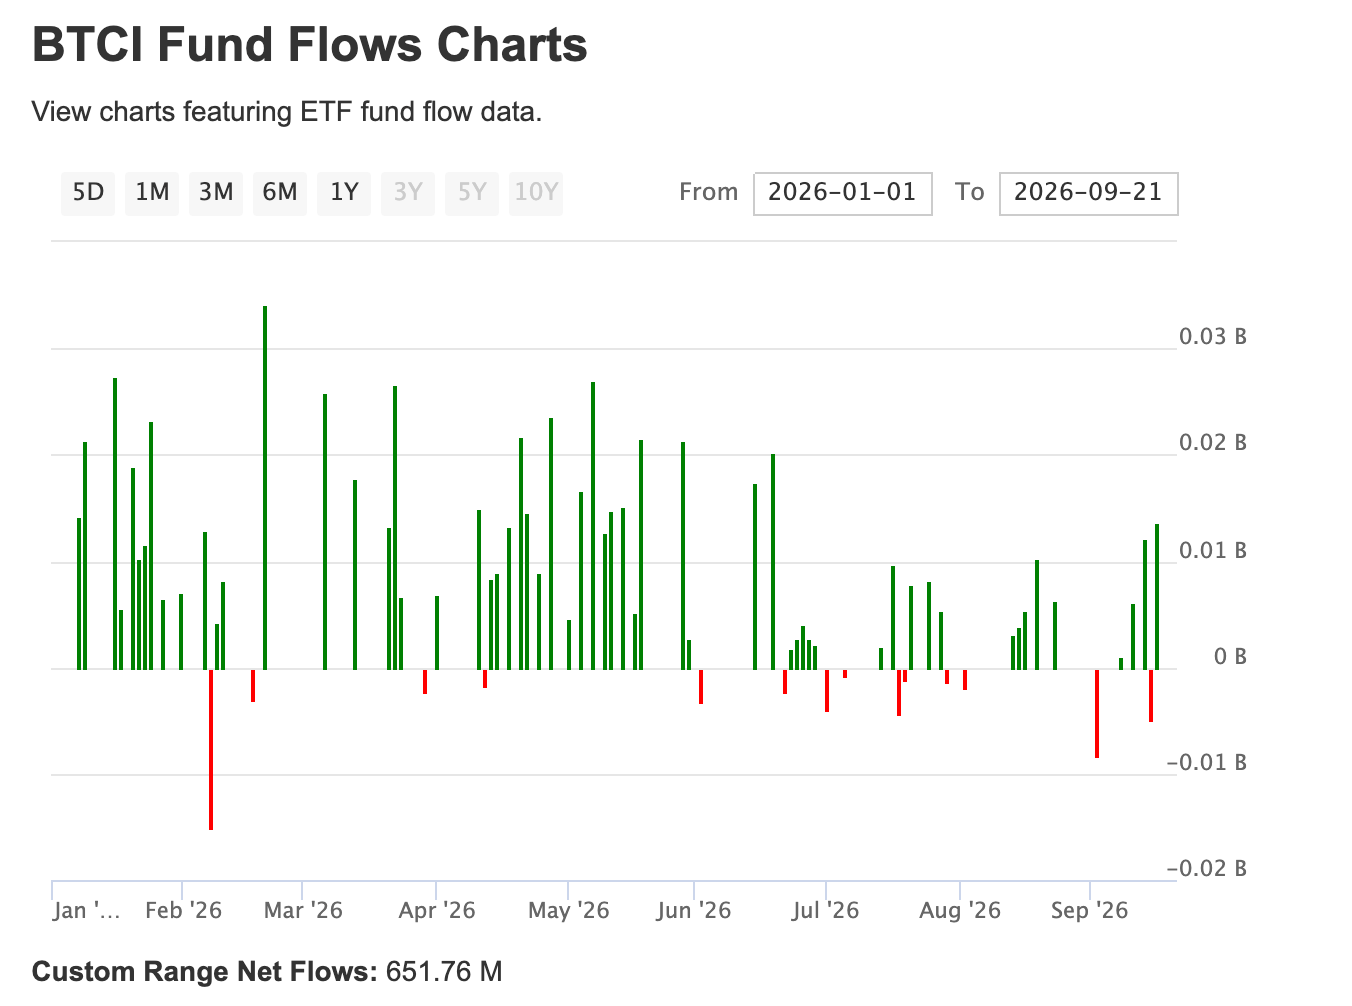
- •同ファンドは2024年の設定以来、今年だけで6億5,100万ドル超の資金流入を集め、運用資産は13億9,000万ドルを超えている。
- •ビットコインを直接保有する代わりに、BTCIはiShares Bitcoin ETF(IBIT)、VanEck Bitcoin TrustODL)、短期米国国債に投資している。
- •BTCIの経費率は0.98%で、IBITの0.25%やモルガン・スタンレーのMSBTの0.14%を大きく上回っている。
- •手厚い分配にもかかわらず、BTCIのトータルリターンは今年-4.36%、過去12か月で約-23%となり、同期間のビットコインの-2.63%と-22%を下回っている。
デジタル資産市場の回復が続くなか、ビットコイン上場投資信託(ETF)は今月好調なパフォーマンスを見せています。这些ファンドは月曜日に9億9,800万ドルを流入させた後、火曜日には7億7,400万ドル超の資産流入を記録しました。先月の35億2,000万ドルに続き、今月の純流入額はこれまでに20億ドルに達しています。
そうしたなか、ひと際異彩を放つファンドがあります。投資家に毎月分配金を支払うNEOS Bitcoin High Income ETF(BTCI)です。
主なポイント
- BTCIは、25.60%の分配率を提供する独自のビットコインETFです。
- 直近数か月で資金流入が急増し、運用資産は13億9,000万ドルを超えました。
- 分配金は、ビットコインETF保有分を対象にコールオプションを売ることで得られるプレミアムで賄われており、ビットコインの直接保有によるものではありません。
- 過去の実績では、トータルリターンの面でビットコインに劣後する傾向が示されています。
資金流入が資産押し上げ
ゴールドマン・サックスが22億5,000万ドルの取引で買収を進めるNEOS社は、2024年にNEOS Bitcoin High Income ETFを設定しました。同ファンドは、暗号資産の冬が深刻化するなかでも今年、大幅な資金流入を続けており、毎月の分配金が従来型のビットコインファンドとの差別化要因となっています。
ETFdbがまとめたデータによると、同ファンドは今年6億5,100万ドル超の資金流入を記録し、運用資産(AUM)は13億9,000万ドルを超えています。この成長により、BTCIはスポットビットコイン商品が主流の分野において、インカム重視の注目の選択肢となっています。
BTCIは、BlackRock、Fidelity、Grayscale、Bitwiseといった各社が提供するスポットビットコインETFとは、根本的な点で異なります。ビットコインを直接保有していないのです。代わりに、iShares Bitcoin ETF(IBIT)とVanEck Bitcoin Trust(HODL)、そして短期米国財務省証券に投資しています。これらの保有により、ビットコインが上昇する局面で恩恵を受けることができます。この構造は、株主が実際に何を保有しているのかを規定するため、読者にとって重要です。すなわち、既存のビットコインETFと短期国債へのエクスポージャーであり、ビットコインの直接保有ではないのです。
同時に、このファンドはリターン創出のためにオプション市場を活用しています。HODLやIBITなど、1つ以上のビットコイン関連資産を対象にコールオプションを売り(ライトし)、プレミアムを受け取り、それを分配金として投資家に支払います。この仕組みには内在的なトレードオフがあります。プレミアムと引き換えに、コールの売り手は権利行使価格を超える原資産の上昇分を放棄することになり、これこそがカバードコール戦略が上振れの可能性をインカムと交換する理由です。
ファンドのウェブサイトのデータによると、分配率は25.60%、過去12か月(TTM)の分配率は36.5%です。これらは相当な水準です。10万ドルの投資は、過去12か月で約3万6,000ドルの分配金を生み出していた計算になります。
この利回りが際立つのは、ビットコイン自体が定期的なリターンを支払わず、IBIT、FBTC、HODLといった従来型のビットコインETFも同様だからです。その他の一部のトークンと異なり、ビットコインは保有者に対する継続的な支払いを生み出しません。
落とし穴:高コストと見劣りするトータルリターン
BTCI投資の主なメリットは手厚い分配金。しかし、同ファンドにはいくつかの顕著な欠点があります。
最も際立つのはコストです。BTCIの経費率は0.98%で、Vanguard S&P 500 ETF(VOO)が年0.03%しか請求しないことを考えれば、かなり高い水準です。IBITの経費率は0.25%、モルガン・スタンレーのビットコインETF(MSBT)はわずか0.14%です。この経費率の差は、長期的には重大な影響を及ぼし得ます。
もうひとつの課題は、手厚い分配にもかかわらず、BTCIのトータルリターンが振るわっていないことです。トータルリターンとは、値上がり益と分配金の両方から資産が生み出す金額を測る指標です。
同ファンドの今年のトータルリターンは-4.36%で、ビットコインは2.63%下落しています。つまり、単にビットコインを保有していた投資家の方が、より良い総合リターンを得ていたことになります。過去12か月でも同様の傾向が見られ、BTCIはマイナス23%、ビットコインは22%下落しています。
このパターンはBTCIだけのものではありません。他のカバードコールETFを詳しく見ると、原資産をアンダーパフォームする傾向があります。これは、プレミアム収入が原資産の上昇分の一部を代替するという戦略の構造と一致するパターンです。マイケル・セイラー氏のStrategyを追跡するMSTY ETFは顕著な例で、長年にわたり一貫して原資産に後れを取ってきました。
これらの数字は、BTCIの核心にあるトレードオフを物語っています。すなわち、高い毎月のインカムと引き換えに、単にビットコインを保有する場合を下回る総合パフォーマンスを受け入れる構図です。今後注目すべきデータは具体的です。毎月の分配発表を通じて、ファンドが現在どれほどのプレミアム収入を生み出しているかが明らかになり、ゴールドマン・サックスによるNEOSの22億5,000万ドルの買収完了は、最終的に誰がファンドを統括することになるかを決める業界の動向であり続けます。

