Solanaは1,100ドルに到達するか? Bitwiseの強気シナリオを支える数字
重要ポイント
- •Bitwiseのモデルは、2031年までに投影されたネットワーク手数料、バリュエーション倍率、7億SOLの供給想定、20%の割引率を用いてトークンを評価しています。
- •Solanaの2026年第3四半期の年換算収益は2億7,800万ドルでしたが、強気シナリオではその約46倍が必要です。
- •このモデルは、トークン化資産が世界の株式・ETF出来高の5%に達し、Solanaがその活動の65%を獲得し、回転率が従来の株式の3倍になると想定しています。
- •Bitwiseの手数料見積もりには、失敗したアービトラージと補助取引が含まれており、これらはモデル化された手数料の約3分の1を占め、許可制市場ではより少なくなる可能性があります。
- •Galaxyのトークン化GLXY株式はすでにSolana上にあり、NasdaqはEquity TokensをPaywardとともに2027年第2四半期に開始する見込みですが、ブロックチェーンは明示していません。
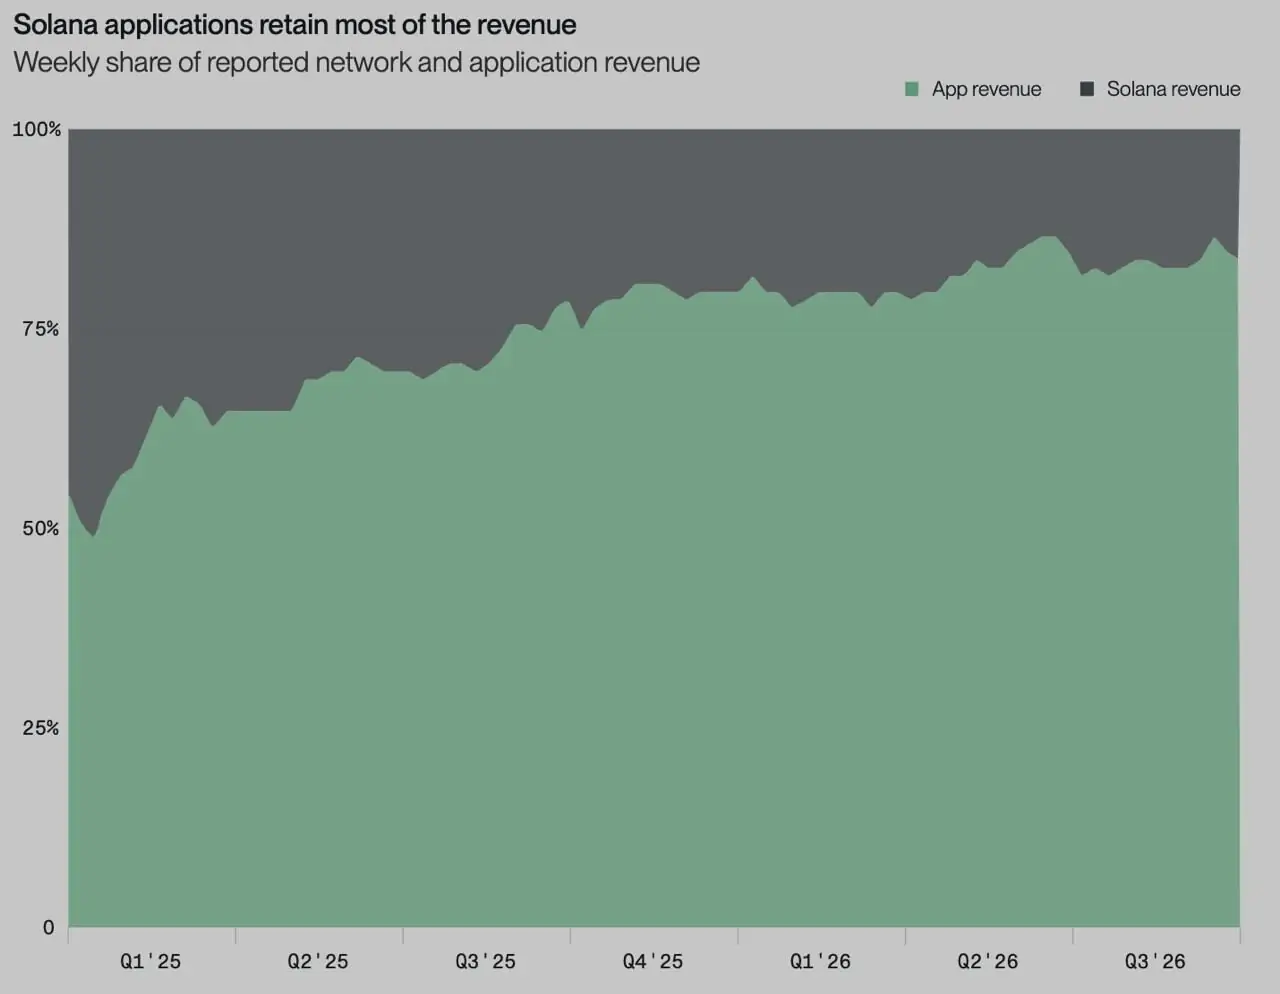
Bitwiseのリサーチチームは11月16日、トークン化株式取引がSolana(SOL)ネットワークの主要な手数料源になるという中心的な前提に基づく、5年間のバリュエーションモデルを発表しました。Kam Benbrik氏とRafal Klich氏が執筆したレポートは、ベースケースを1トークンあたり385ドル、強気シナリオを1,100ドルと設定しています。付随するホワイトペーパーによれば、割り引きを適用した後の強気シナリオの現在価値は約442ドルに相当します。
1,100ドルを支える計算の仕組み
このモデルは実経済価値(REV)、つまり優先手数料やチップを含む、ユーザーがSolanaの利用に支払う手数料から出発します。Bitwiseは2031年までに投影されたREVにバリュエーション倍率を掛け、7億SOLという想定供給量で割り、その結果を現在価値に割り引きます。強気シナリオでは、約7,700億ドルのネットワークバリューが導き出されます。
モデル内部の2つの設定が、この目立つ数字を引き下げる方向に働いています。7億という供給量の前提は現在の約6億3,500万SOLを上回っており、現在から2031年までの発行により各トークンは希薄化します。また、トークン化のペース、規制、実行に関するリスクに起因するとBitwiseが説明する年20%の割引率は、大型株に典型的な8〜10%の約2倍です。
割り引きは、強気シナリオの現在の見え方も変えます。同レポートの第3四半期の計算ではSOL価格を約100ドルとしています。この基準に対して、1,100ドルシナリオに対するBitwise自身の現在価値は、基準価格の11倍ではなく約4倍です。
上振れを支えるのは倍率ではなく収益
レポートによると、Solanaの2026年第3四半期の年換算ネットワーク収益は2億7,800万ドルでした。この水準では、SOLは収益の約230倍で取引されているとBitwiseは見積もっており、すべてのシナリオで倍率の圧縮を前提としています。強気シナリオでも60倍です。つまり、上振れは収益からもたらされる必要があります。Coindooの計算では、強気シナリオのREVは第3四半期の水準の約46倍、ベースケースは約24倍、弱気シナリオは約10倍です。
ネットワーク収益は、Solana上の活動が生み出す全体の中で縮小する一角でもあります。Bitwiseのデータによると、2025年初頭以降、アプリケーションが合計収益に占める割合を高め続けており、取引が増えてもネットワーク手数料が一対一で増えるわけではありません。
以下の3つの取引インプットがこれらの収益数字を生み出します:
| インプット | 弱気 | ベース | 強気 |
|---|---|---|---|
| 世界の株式・ETF出来高に占めるトークン化資産の割合 | 3% | 4% | 5% |
| トークン化株式取引に占めるSolanaのシェア | 30% | 50% | 65% |
| 従来の株式に対する回転率 | 2倍 | 2.5倍 | 3倍 |
数値はBitwiseのホワイトペーパーによる。
最初のインプットは、年間約235兆ドルの世界の株式・ETF取引を基準に測定されます。3つのインプットは乗算されるため、小さな変化が複合します。3つすべてをベースから強気に動かすと、Solanaが処理する取引はほぼ2倍になり、強気シナリオのREVがベースケースの約2倍になる理由です。
手数料の見積もりはどこから来るのか
取引を手数料に変換するため、Bitwiseは2026年第3四半期にSolana上でトークン化資産を含む命令をサンプリングしました。成功したスワップ1件につき、失敗取引を約3件、補助取引を2件として数えています。
失敗取引の大半は、取引順序のオークションで敗れたアービトラージの試みです。これは、複数のボットが同じ価格ギャップを狙い、勝つのは1つだけという競争的なオンチェーン市場では正常な特徴です。補助取引には、送金、注文、流動性提供、価格フィードが含まれます。Bitwiseの計数と平均手数料に基づき、Coindooは1取引あたり約0.0133ドルのブレンド手数料を算出しています。
したがって、モデル化された手数料の約3分の1は、取引そのものではなく取引を取り巻く活動から生まれています。この比率は、誰でもアービトラージボットを運用できる市場で測定されており、これを2031年に適用することは、トークン化株式取引が同じオープンで競争的な構造を維持するとの前提を意味します。
規制されたバージョンは様子が異なる
現在形になりつつあるコンプライアンス準拠のトークン化株式市場は、誰が取引できるかを制限しており、これは手数料サンプルの前提条件と相反します。
トークン化NMS株式に対するSECのイノベーション免除は、取引を許可された参加者に限定し、各市場が独自のアクセス基準を設定することを認めています。また、銘柄数と取引量にも上限を設けていますが、ファクトシートに具体的な数値はありません。保有者は従来の株式の所有者と同じ権利を受ける必要があり、合成エクスポージャーのみを提供する商品は除外され、免除の期間は5年です。
Galaxyのトークン化GLXY株式は、Superstateをデジタル移転代理者として、すでにSEC登録の普通株式(Class A)としてSolana上で取引可能です。保有者は自己保管できますが、移転は許可リストに載った主体間の二者間で行われ、GalaxyはAMMベースの取引を有効にしていません。
Nasdaqの商品はその後に続きます。9月10日の発表では、Nasdaq Equity TokensがKrakenの親会社であるPaywardとともに2027年第2四半期に開始される見込みで、Paywardに対するNasdaq Venturesによる1億ドルの投資も併せて発表されました。リリースではブロックチェーンは明示されていません。
BitwiseがSolana ETFの所有権をオンチェーンで記録する計画も、移転制限を維持するものです。参加者が減ることは、各取引をめぐって競争するボットの減少を意味します。許可制の市場がSolana上で決済しても、スワップあたりの失敗取引と補助取引が少なければ、同じ取引量でもBitwiseのサンプルが示すよりも少ないREVしか生み出せません。免除の出来高上限は、適用されている間、モデルにおけるトークン化シェアへの到達を遅らせる可能性もあります。
倍率が大きな重みを持つ理由
REVは総ネットワーク手数料であり、利益ではありません。Solanaの手数料ルールでは、基本手数料の半分はバーンされ、残りの半分はバリデータに支払われ、優先手数料は全額バリデータに渡ります。バーンはすべての保有者の供給を縮小させます。バリデータ収入はネットワークを運用する事業者に支払われ、ステーキングしている人はバリデータの報酬分配方針に応じてその一部を受け取れます。ステーキングされていないSOLはこれを直接受け取りません。
倍率は、これらの手数料がトークン保有者にとってどの程度の価値を持つかについてのBitwiseの判断です。強気シナリオの収益と供給を固定した場合、倍率はどの取引インプットとも同程度に結果を動かします。ベースケースの40倍の倍率では、1,100ドルに到達するには年間約192億5,000万ドルのREV、つまり第3四半期の水準の約69倍が必要です。
シナリオを検証する指標
Bitwiseの最上位シナリオを支える各インプットは、オンチェーンまたは公開提出書類で確認できるため、モデルは四半期ごとに検証可能です:
- 2026年第3四半期の2億7,800万ドルという基準に対する四半期REV
- REVに占めるトークン化資産由来の割合
- トークン化スワップあたりの失敗取引と補助取引の件数
- GLXYまたは他の登録株式が二次取引を獲得するかどうか
- SEC免除の下で設定される出来高と銘柄数の上限
- Nasdaq Equity Tokensが開始時に使用するチェーン

