Bitcoinクジラが含み益に回復する一方、短期保有者指標は悪化
重要ポイント
- •100〜1,000 BTCを保有するウォレットは、Bitcoinの直近の価格回復後に含み益の状態へ戻った。
- •短期保有者の時価総額は7月25日に$236.2 billionへ低下し、2024年10月に記録された過去安値を下回った。
- •Bitcoinの総実現時価総額は3日連続で減少し、約$1.061 trillionまで低下しており、資本形成の弱さを示している。
- •デリバティブのファンディングがマイナスに転じる一方で取引所ネットフローが増加し、ショートポジションとレバレッジエクスポージャーの積み上がりを示唆している。
Bitcoinクジラのコストベースは改善、ただし新規需要は未確認
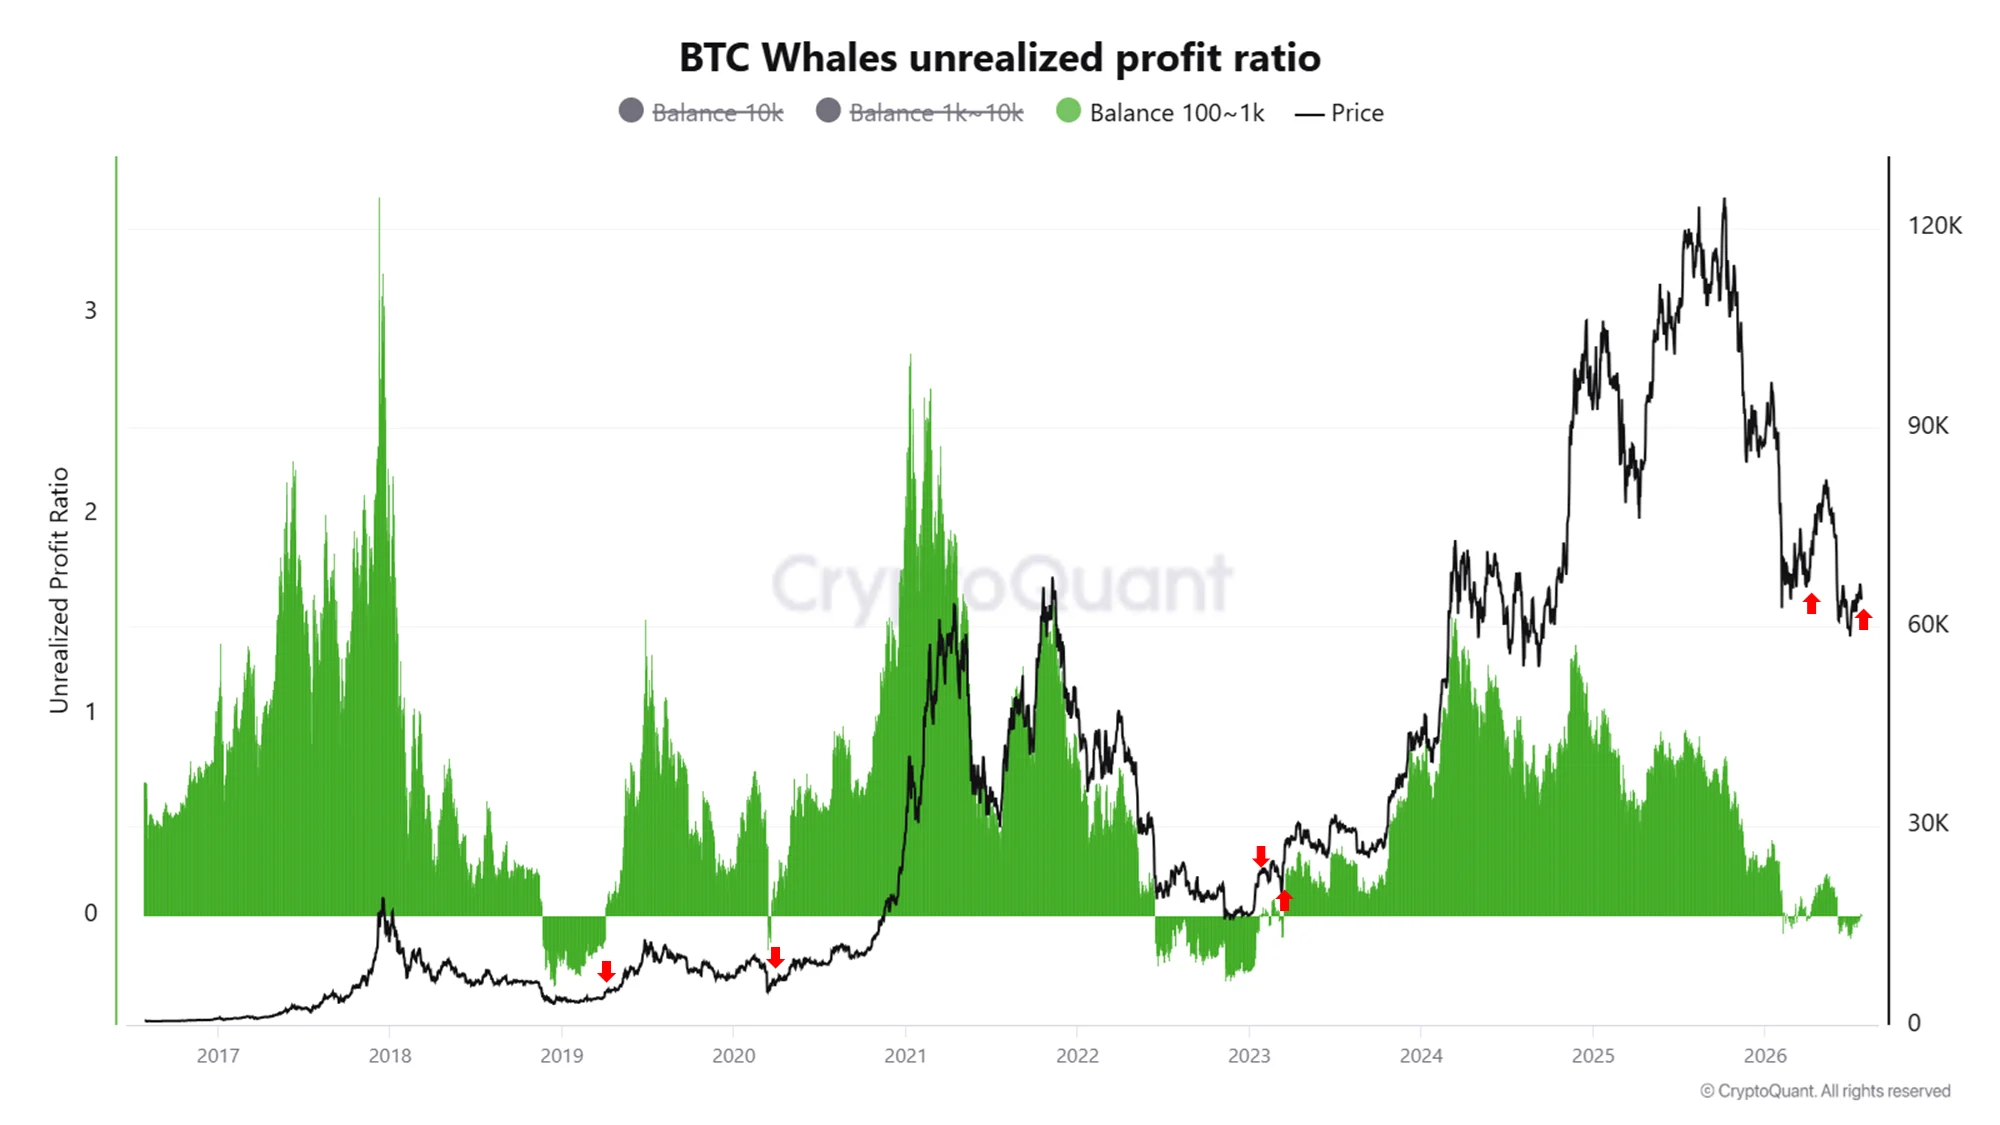
CryptoQuantによるクジラの含み益分析によると、100〜1,000 BTCを保有するウォレットは、Bitcoinの直近の反発を受けて含み益の状態に戻った:
このコホートの合計コストベースを上回ったことは、市場価格が同指標に反映される水準を上回ったことを意味する。このグループの保有者は、以前と同じ含み損を抱えていないため、大口保有者が市場の弱さに対して売却を余儀なくされたり、売却を促されたりすることで生じる潜在的な売り圧力の一因が低下している。
100〜1,000 BTCの範囲は大口保有者のコホートであり、すべてのクジラ活動を完全に測るものではない。より小さな残高や最大規模のウォレット区分は含まれていないため、このシグナルはコストベースを測る一つの指標として有用だが、機関投資家や取引所関連のポジショニングを全面的に示すものではない。
このシグナルは、これらのウォレットがBitcoinを追加購入したことを示しているわけではない。価格回復に伴い、既存の保有分が再び利益圏に戻ったことを示しているにすぎない。特に反発が低迷した価格水準から始まる場合、 substantialな新規資本が市場に流入しなくてもこうした動きは起こり得る。
CryptoQuantは、同様の転換が3月と4月にも見られ、その後短期的な上昇が続いたと述べた。これらの比較は、別のリリーフ局面の可能性を示唆するものの、その規模や持続期間を確定するものではない。直近2つの前例だけでは、このしきい値を信頼できるサイクルシグナルとするには不十分だ。
短期保有者の時価総額は2024年安値を下回る
より広範な短期保有者データは、クジラのコストベースシグナルよりも弱い状態が続いている。
別のCryptoQuantによる同コホート分析によると、Bitcoinの短期保有者時価総額は7月25日に$236.2 billionへ低下した: CryptoQuantは、これは2024年10月3日に記録された同年の最低水準を下回る動きとしては2回目にすぎないと述べた。
この低下は、$236.2 billionがBitcoinに流入した、あるいは流出したと読むべきではない。短期保有者の時価総額は、そのコホートに分類されるコインの現在の市場価値を測る指標である。この指標はいくつかの理由で低下し得る。
Bitcoin価格の下落は、短期保有者がすでに保有しているコインの価値を減少させる。また、以前に取得されたBTCが時間の経過により長期保有者の分類へ移ることで、供給がこのコホートから離れる場合もある。加えて、新規の市場参加者によるコインの取得や移動が減っている可能性もある。
それぞれのメカニズムは異なる意味を持つ。コインが長期保有に移行することは、価格感応度の高い保有者に関連する供給を減らし、基礎的な保有構造を強化する可能性がある。一方、弱い新規需要による縮小は、回復を維持するために必要な限界的資本を直近の買い手が提供することが多いため、建設的とは言いにくい。
時価総額の数値だけでは、これらの要因を区別できないが、損失データは長期保有への静かな移行というよりも圧力を示している。短期保有者は7月13日に約$1.75 billionの損失を実現しており、6月2日に記録された$1.41 billionを約$340 million、または24%上回った。
損失実現は7月25日までに緩和していたが、短期保有者の時価総額は異例に低い水準付近にとどまった。損失確定の減少は、同じ強度で降伏する保有者が減っていることを意味する。新たな需要がそれに代わって到来したことを示すものではない。
取引所ネットフローがプラスに転じ、レバレッジが拡大
CryptoQuantの総合市場分析によると、短期的な市場構造はデリバティブへの依存を強めている:
Bitcoinの取引所ネットフローはプラスの5,044 BTCに達し、日次で91%増加し、過去31日間で3番目に大きい単日数値となった。ネットフローがプラスであることは、測定期間中にラベル付けされた取引所ウォレットへ流入したBTCが、流出したBTCを上回ったことを意味する。
これは取引または売却に利用可能となる可能性のあるBitcoinの量を増やすが、預け入れられたすべてのコインが売却されることを確認するものではない。一部のBTCは担保、内部のポートフォリオ管理、またはデリバティブ活動のために移動された可能性がある。それでも、コインが流動性の高い市場に近づいたため、同等のネット流出と比べて供給面では不利な状況を生み出す。
同時に、デリバティブのポジショニングも変化した。ファンディングは0.003826から-0.001371へ移動し、提示された31日間で唯一のマイナス値となった。ファンディングがマイナスであることは、無期限先物でショートポジションがより優勢になり、ショートトレーダーが反対側のトレーダーに支払いを行っていることを示す。
建玉は0.69%増加して約$22.5 billionとなり、30日平均を4.59%上回った。市場が弱気に傾く中でデリバティブのエクスポージャーが増えており、上下いずれの方向にも清算リスクにさらされるレバレッジポジションの量が増加している。
無期限先物のファンディングと建玉は急速に変化し得るため、持続的なスポット需要の証拠というより、短期的なポジショニング指標として読むのが適切だ。これらが取引所流入と同時に動く場合、その重要性は高まる。レバレッジは、利用可能な供給の比較的小さな変化に対する反応を増幅し得るためだ。
さらなる下落は、これらのショートポジションを正当化し、圧力を加える可能性がある。一方、予想外の価格上昇はトレーダーにショートポジションの解消を迫り、ショートスクイーズを加速させる可能性がある。
実現時価総額は限定的な資本形成を示す
Bitcoinの総実現時価総額は3日連続で減少し、約$1.061 trillionとなった。
流通供給を直近の市場価格で評価する通常の時価総額とは異なり、実現時価総額は各コインを最後に移動した時点の価格で評価する。CryptoQuantのユーザーガイドでは、時価総額モデルについてここで説明している: 実現時価総額は、オンチェーン上のコストベースに基づいてネットワーク内に蓄積された価値を推定するために一般的に用いられる。
3日間の小幅な低下は、大規模な資本流出を示すものではない。高値で取得されたコインがより低い価格で移動すると、より高いコストベースが安いコストベースに置き換わり、実現時価総額は低下し得る。BTCが以前に記録された価値を上回る水準で移動すると、実現時価総額は上昇し得る。
それでも、この指標の方向性は重要である。持続的な回復には、より高い評価での新規取引、ネットワーク内に残る資本、そして追加の取引所供給を吸収する需要が必要となる。最新の低下は、そうした条件が形成されていることを示していない。
ショートカバーは持続的な回復を確認するものではない
短期的に最も明確な材料は、スポット市場ではなくデリバティブデータにある。
ファンディングがマイナスのまま、価格が下落しない場合、Bitcoinは急上昇する可能性がある。ショートポジションを持つトレーダーは、市場が逆方向に動くにつれて圧力を強められ、強制的なポジション解消が反発に買い需要を追加する可能性がある。
価格上昇中に建玉が減少すれば、この解釈を裏付けることになる。それは、Bitcoinの上昇に伴ってポジションが解消されていることを示し、広範なリスクテイクの拡大ではなくショートカバーと整合的である。
それでも、その動きの源泉は未解決のままとなる。清算主導の需要は、脆弱なポジションが取り除かれると薄れるためだ。
より持続的な回復には、スポットおよびオンチェーンデータからの確認が必要となる。取引所ネットフローはマイナスに転じるか、少なくとも現在の流入水準から後退し、すぐに利用可能な供給がもはや増えていないことを示す必要がある。実現時価総額は安定し、再び拡大に転じる必要があり、これはネットワークに記録された資本基盤が再び成長していることを示す。
短期保有者の時価総額も回復する必要があるが、そのシグナルは他の指標とあわせて解釈する必要がある。Bitcoin価格の上昇は、有意な数の新規買い手が参入したことを証明しなくても、この指標を押し上げる可能性がある。実現時価総額の拡大を伴う成長であれば、より重みを持つ。
需要不足はクジラを再び含み損に戻すリスク
弱気シナリオは、取引所への入金がただちに市場売却になることを必要としない。
Bitcoinが上昇できない中でネットフローがプラスのまま推移し、特に建玉が増え続ける場合、圧力は高まるだろう。それは、レバレッジエクスポージャーが増える一方で、市場が取引可能となり得る供給をさらに吸収していることを示す。
実現時価総額がさらに低下すれば、今回の反発がネットワークへ新たな資本を引き込んでいないとの見方を強める。短期保有者の損失が再び増加すれば、直近の買い手が単に含み損の状態にとどまっているのではなく、能動的な降伏に戻っていることを示す。
クジラ指標は明確な無効化ポイントを提供する。100〜1,000 BTCを保有するウォレットの含み益率が再びゼロを下回れば、このコホートの短期的な回復は失敗したことになり、反発が一時的に取り除いた圧力が戻ることになる。
Bitcoinは現在、改善するコストベースシグナルと弱いフロー構造の間に位置している。最新データは広範な回復を確認していないが、市場を一様に弱気とみなすことも支持していない。実現時価総額が拡大し、取引所フローが改善するまでは、この反発はスクイーズを生み得るものの、需要によってはまだ確認されていないと表現するのが適切だ。
方法論: クジラの含み益、短期保有者の時価総額、取引所ネットフロー、ファンディング、建玉、実現時価総額の数値は、2026年7月25日に公開されたCryptoQuantの分析に基づく。指標の定義はCryptoQuantが公開しているユーザーガイドに従っている。

