2026年のビットコイン・トレジャリーカンパニー:主要統計、mNAVの動向、そして高まるリスク
重要ポイント
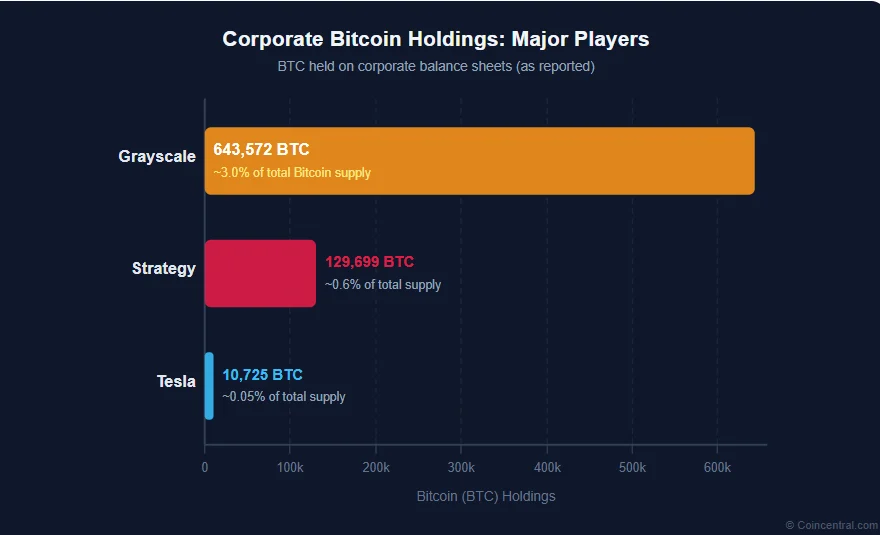
- •Grayscale、Strategy、Teslaが最大の企業ビットコイン保有者であり、それぞれ約643,572 BTC、129,699 BTC、10725 BTCを保有している。
- •このモデルは1倍を超えるmNAVプレミアムに依存しており、これにより企業は増資を行い、既存株1株当たりのビットコイン裏付けを増やすことができる。
- •StrategyのmNAVプレミアムは2024年後半の約4倍から2026年までに約1倍に下落し、暗号資産安の中でビットコイン・トレジャリー企業は推計620億ドルの価値を失った。
- •アナリストは4つの主要リスクを挙げている:メリットなき希薄化、転換社債と優先配当による強制売却、ビットコイン価格へのスパイラルとなり得るシステミックな売り圧力、そして基礎となる事業の欠如である。
- •Strategyのような大手はこの不況を乗り切ると見られる一方、債務を抱えた小規模な後発企業は本物の圧力に直面しており、EU規制当局はMiCAの下でより明確な開示に向けて動いている。
ビットコイン・トレジャリーカンパニーとは、主要資産がビットコインそのものである上場企業のことです。製品やサービスによる収益を上げるのではなく、大量のBTCを取得・保有することで、株式市場の投資家が暗号資産取引所を直接利用せずにビットコインへのエクスポージャーを得られる道を提供しています。
この設計図の元祖は、MicroStrategy(現在はStrategyに改称)の創業者であるマイケル・セイラーです。2020年から、セイラーは自社の現金準備をビットコインに移し始め、BTCが企業にとって最も強力な長期の価値保存手段であると主張しました。他社もこれに追随しました。2020年代半ばまでに、世界中の数十社の上場企業がバランスシートにビットコインを計上するようになり、このモデルは世界的なものとなりました。
モデルの仕組み:mNAVプレミアムを理解する
ビットコイン・トレジャリーモデルの中心にあるのがmNAV(修正純資産価値)という概念です。平易に言えば、企業が実際に保有するビットコインの価値に対して、投資家がその株式にいくら支払う意欲があるかを測る指標です。
投資家の需要が高いとき、株式は背後にあるビットコイン価総額を上回って取引されます。10億ドル相当のビットコインを保有する企業が30億ドルの時価総額を持てば、mNAVは3倍です。伝統的な市場に詳しい読者なら、この動きに見覚えがあるでしょう。クローズドエンド型ファンドは古くから純資産価値に対してプレミアムやディスカウントで取引されており、mNAVは主要資産がビットコインである企業に同じ視点を当てたものです。
このプレミアムこそが、モデル全体を動かすエンジンです。1倍を超えている限り、企業は新株を発行し、その収入でさらに多くのビットコインを購入できます。理論上、買い増しのたびに1株当たりのBTC裏付けが増え、既存株主に利益をもたらします。
計算は次のようになります。mNAVが3倍で取引されている企業が株式を10%増発すると、既存ビットコインの簿価の3倍の資金を調達でき、それを追加購入に充てられます。結果として株主は以前よりも1株当たり多くのBTCを保有することになります。強気市場の時期には、このサイクルは見事に機能しました。問題は、市場が上昇しなくなったときに起こります。
主要プレーヤー:誰が何を保有しているのか
企業のビットコイン保有量の圧倒的多数を少数の企業が占めています。最も著名な3社は、Grayscale、Strategy(旧MicroStrategy)、そしてTeslaです。
Grayscaleは主に暗号資産運用会社として運営されており、暗号資産保有に連動する上場投資商品を提供しています。現在約643,572 BTCを保有しており、これは採掘されるビットコイン総供給量の約3%に相当し、群を抜く最大の企業保有者となっています。
Strategyはより攻撃的な手法を採用しています。マイケル・セイラーのもとで、同社はエクイティ発行と転換社債を含む負債の両方でビットコイン購入の資金を調達しています。保有量は約129,699 BTCで、総供給量の約0.6%に相当します。
Teslaのポジションははるかに小さくなっています。電気車メーカーのTeslaは2021年初頭に約15億ドル相当のビットコインを購入し、2022年にその大半を売却しました。現在は約10,725 BTCを保有しており、他社のような攻撃的な積み増し戦略なしにこの分野への足場を維持しています。
企業のビットコイン保有量(概算):
| 企業 | BTC保有量(概算) | 総供給量に占める割合 |
|---|---|---|
| Grayscale | 643,572 | 約3% |
| Strategy(旧MicroStrategy) | 129,699 | 約0.6% |
| Tesla | 10,725 | — |
3社の規模の差は極めて大きく、GrayscaleはStrategyの4倍以上のビットコインを保有し、Teslaの保有量はStrategyのポジションの一部にすぎません。
台頭:モデルが勢いを得た経緯
2023年から2024年にかけて、ビットコイン・トレジャリーモデルは大きな勢いを得ました。米国での現物ビットコインETFの承認、高まる機関投資家の関心、そして2024年4月の半減期への期待に後押しされ、ビットコイン価格は急騰しました。
ビットコイン価格の上昇とともに、Strategyなどの企業が享受するmNAVプレミアムも拡大しました。2024年後半のピーク時、Strategyはビットコイン保有価値のほぼ4倍で取引され、このプレミアムが繰り返される増資とBTC購入を非常に効果的なものにしていました。
この手法は米国外にも広がりました。日本、カナダ、ヨーロッパ、イギリスの企業がこれを模倣し始めました。既存企業がビットコインの蓄積へ戦略を転換したケースもあれば、BTCの保有を目的としてゼロから設立された企業もありました。
2024年後半までに、ビットコイン・トレジャリーカンパニーは投資手段として確立されたカテゴリーとなりました。アナリストは、専門経営の層が加わり、投資家に規制された形でビットコイン連動のリターンへのアクセスを提供すると評しました。熱狂は本物でしたが、その下で積み上がるリスクもまた本物でした。
2026年の転換点:プレミアムが消えたとき
上昇市場向けに設計されたモデルは、価格が停滞または下落すると、はるかに脆くなります。2025年から2026年にかけて、まさにそれが起こりました。
ビットコイン価格は投資家が慣れ親しんできたペースでの上昇を止めました。熱狂が冷めるにつれ、トレジャリー企業全体のmNAVプレミアムは着実に縮小していきました。2024年後半にほぼ4倍に達していたStrategyのmNAVは、2025年を通じて直線的かつ一貫して下落し、2026年までに1倍近くまで落ち込みました。後退の規模は大きく、この時期のBloomberg Intelligenceの分析は、暗号資産安が深まる中でビットコイン・トレジャリー企業が620億ドルの価値を失ったと記述。
一部の小規模なビットコイン・トレジャリー企業は、帳簿上のビットコイン価値を下回る株価で取引されるようになりました。これは事実上、資産の上に載る経営層に対するマイナスのプレミアムです。
この変化が重要なのは、モデル全体がプレミアムに依存しているからです。プレミアムが消えれば、増資の数学はプラスから中立、あるいはもっと悪くマイナスへと逆転します。
アナリストが注目する4つの主要リスク
プレミアムが消えると、強気市場の段階ではほとんど見えなかったリスク群が顕在化します。アナリストは4つの主要な懸念領域を特定しています。
リスク1:メリットなき希薄化
成長期には、ビットコイン購入のための増資が機能していました。mNAVプレミアムのおかげで、買い増しのたびに既存株1株当たりのBTCが増えたからです。プレミアムが1倍以下に落ちると、この計算は成り立ちません。
簿価かそれに近い水準での増資は、見合うだけのビットコインを持ち込むことなく所有権を手放すことになります。株主は1株当たりのBTCが同じか減ったまま、より大きな会社を所有する結果になります。この戦略は株主価値を積み増さなくなりながら、多くの企業は債務返済のための資金が必要なため続けざるを得ません。
リスク2:強制売却の脅威
多くのビットコイン・トレジャリー企業は購入資金を借入で賄っており、多くの場合、固定価格で株式に転換できるローンである転換社債を利用し、定期的な配当支払いを要する優先株も発行しました。
これらの債務はビットコイン価格の動きにかかわらず存在し続けます。ビットコインが下落してmNAVが1を下回ると、これらの支払いを満たすのが困難になります。最悪のシナリオでは、資金調達のためにビットコイン準備の一部を売却せざるを得なくなる可能性があります。
アナリストは小規模なトレジャリー企業がこのリスクに最も鋭く直面していると指摘します。Strategyのような大規模な事業体と比べ、流動性が低く、緊急資金調達の選択肢も限られているのが一般的です。
リスク3:市場全体へのシステミックリスク
このモデルは数十社に広がり、いずれもビットコインを主要資産として保有しています。ビットコイン価格の下落は、すべての企業を同時に直撃します。
複数の企業が債務や配当の支払いを賄うために同時に売却を余儀なくされれば、売り圧力はビットコイン自体にのしかかります。そしてビットコイン価格の下落がmNAV比率をさらに押し下げ、売り圧力をさらに増幅させます。アナリストはこれを潜在的な負のスパイラルと呼びます。下落が強制売却を引き起こし、それが価格をさらに下げ、さらなる売却を強いるのです。
この種のシステミックリスクは株式市場では珍しいものです。主要プレーヤー全社が同じ単一の基礎資産に結び付けられている業界はほとんどありません。
リスク4:基礎となる事業の欠如
ウォール街のアナリストを含む批評家たちは、このモデルに特有の構造的弱点を指摘しています。ほとんどのビットコイン・トレジャリー企業は、実際の事業活動から収益も利益も生み出していません。
その価値のすべては、ビットコインの価格と経営チームへの投資家の信頼という2本の柱の上に成り立っています。どちらかが弱まれば、頼るべき事業は存在しません。これは、少なくとも何らかの経常収益、製品、知的財産を有する最も変動の激しいテクノロジー企業とも根本的に異なる点です。
債務、配当、希薄化:リスクを支える数字
ビットコイン・トレジャリー企業の資本構成は、これらのリスクが実際にどう顕在化するかを理解するうえで中心的な要素です。多くの企業が成長期に、複数の金融手段を組み合わせてビットコイン購入の金を調達しました。
転換社債は人気の選択肢です。これらのローンは従来の債務より低い金利で調達できる一方、転換トリガーやリファイナンス期限をめぐる複雑な条件を抱えています。優先株もまた一般的な手段です。優先株主は普通株主が何かを受け取る前に固定配当を受け取ります。上昇市場では管理可能ですが、横ばいや下落の市場では絶え間ないキャッシュ流出となります。
ビットコイン価格が下落し、mNAVが1倍以下にとどまるとき、企業は複数の方向から同時に圧力を受けます。資産価値の下落、安価な資金調達の困難化、そしてそれでも支払わなければならない債務と配当です。
この計算が、プレミアムがなぜそれほど重要なのかを物語っています。mNAVが4倍のとき、10%の増資は既存株主の1株当たりBTCを約27%増やします。1倍では同じ行為は何も加えず、0.8倍では1株当たりBTCをわずかに目減りさせます。
このセクターを追跡する者にとって、転換社債の償還期日と優先配当のスケジュールは注視すべき具体的なカレンダー項目です。資金調達圧力が強制売却に転化し得る時点を示すからです。
投資家が知っておくべきこと
ビットコイン・トレジャリー企業の株式を買うことは、ビットコインを買うことと同じではありません。一部の個人投資家が十分に理解していないかもしれない区別です。米国で承認された現物ビットコインETFはビットコインを直接保有し、通常の株式のように取引所で売買されます。対照的にトレジャリー企業の株式は、ビットコイン・エクスポージャーを企業と資本構成の内側に包み込んでいます。
ビットコインを直接保有することは、BTCの価格という単一の変数へのエクスポージャーを意味します。トレジャリー企業の株式保有は、その上にいくつもの追加リスクを重ねます。これには、タイミングと資本について経営陣が妥当な判断を下すかという経営リスク、企業が抱える債務の額と構造に関わる資本構成リスク、そして市場環境が厳しくなったときに新たな資金を調達できるかというアクセスリスクが含まれます。
具体的な例がこの違いを示しています。2人の投資家がそれぞれ1万ルをビットコインに投じました。1人は直接、もう1人はStrategy株を通じてです。ビットコインが30%上昇すれば、直接保有者は約30%の利益を得ます。Strategy株主は、mNAVの動き、株式の希薄化、償還を迎える債務に応じて、それ以上になることもあれば、大幅に下回ることもあります。
多くの投資家にとって、2023年から2024年にかけて支払ったプレミアムは、追加リターンではなくリスクの源になっています。mNAV3倍や4倍で買い、今や1倍の評価額に直面している投資家は、損益分岐点に達する前にビットコイン自体の価格上昇が埋めなければならないギャップを抱えているのです。
規制の状況:EUとその先へ
欧州連合の規制対象となる市場では、ビットコイン・トレジャリーモデルが透明性と投資家保護をめぐる特有の問題を提起しています。規制当局は、暗号資産を直接保有することと、その資産を保有する企業の株式を保有することの区別をより明確にしています。表面的なビットコイン・エクスポージャーが類似していても、両者は法的にも財務的にもまったく異なるものです。
EUの暗号資産市場規制、いわゆるMiCAは、2024年以降段階的に施行が始まりました。MiCAは主に暗号資産の発行者とサービス提供者に焦点を当てていますが、ビットコイン偏重の企業体の増加を受け、規制当局はこれらの商品が一般投資家にどのように提示されているかをより慎重に精査するようになっています。
中心的な懸念は、個人投資家がクリーンなビットコイン・エクスポージャーを得ていると考えながら、実際には企業、財務、市場のリスクが複雑に絡み合った商品を購入している可能性があることです。この分野の成長に伴い、欧州の規制当局、および他地域の当局は、より明確な開示と投資家教育の強化を求めていく可能性が高いとみられます。
最大手は生き残れるか
最大手のビットコイン・トレジャリー企業にとって、答えはほぼ違いなく「はい」です。少なくとも中期的には。Strategyは非常に大きなビットコイン・ポジションを保有し、通常の状況では売却しないと公言しています。その規模が長い猶予をもたらしています。ビットコイン価格が長期間下落や横ばいを続けても、同社は強制清算を迫られることなく義務を果たすのに十分な財務的柔軟性を持っています。アナリストは「長い冬を乗り切れる」と述べています。
小規模な企業の状況はまったく異なります。参入が遅く、高値でビットコインを積み上げ、そのために重い債務を負った企業は、今や本物の圧力に直面しています。潤沢な準備や資本市場への確実なアクセスがなければ、Strategyには管理可能な状況が小規模企業にとって致命的となり得ます。
現在の局面を乗り越える可能性が最も高いのは、早期にビットコインを蓄積し、債務水準を抑え、mNAVプレミアムが永続するという前提の上にビジネスモデル全体を築かなかった企業です。
今後の展望:モデルの二面性
ビットコイン・トレジャリーカンパニーのモデルは消えません。最大手はあまりに確立されており、企業資産としてビットコインを保有するという考え方は認知された財務戦略となっています。しかし2026年は、このモデルが非常に異なる2つの局面を持つことを明確にしました。
上昇市場では、設計どおりに機能します。企業は安くビットコインを蓄積し、プレミアムに後押しされた増資が1株当たりのBTCを積み増し、投資家はビットコイン価格上昇とmNAV拡大の両方の恩恵を受けます。市場が上昇を止めると、力学は逆転します。蓄積を加速させた道具——レバレッジ、増資、優先配当——が、圧力とリスクの源に変わるのです。
これまでのビットコイン・トレジャリー企業の物語は、上昇局面では見事に利益を増幅し、下落局面では同じくらい明確にリスクを増幅する戦略の物語です。投資家にとっても規制当局にとっても、この方程式の両側を理解することが今や不可欠です。
出典
- Grayscale Investments:企業のビットコイン保有に関する開示
- Strategy(旧MicroStrategy):投資家向け情報開示およびBitcoin Tracker
- Tesla, Inc.:デジタル資産保有に関するSEC提出書類
- 欧州証券市場監督機構(ESMA):MiCA実施ガイダンス、2024年
- Bloomberg Intelligence:ビットコイン・トレジャリー企業分析、2025〜2026年
- ウォール街アナリストによる企業ビットコイン・トレジャリーモデルに関する調査(複数企業、2025〜2026年)
- 原典レポート:CoinCentral

