ビットコインはボラティリティ・パニックなしに下落を続けられる:直近の底値シグナルが不十分である理由
重要ポイント
- •Binanceのビットコイン・テイカー買い/売り比率は0.85まで低下し、1年以上ぶりの低水準となった。同取引所の永久スワップで分類された取引の約54%が売り手によって開始されていた。
- •金曜の暗号資産清算額は16.4億ドルに達し、そのうち約89%がロングポジションだった。機械的な証拠金決済が、逆張りシグナルの背後にある売り偏重の相場に寄与していた。
- •DeribitのDVOL指数は40.77で、制御された緩やかな下落と整合する落ち着いた期待ボラティリティを反映している。この指数は予想される価格変動の幅を測るものであり、方向は測らない。
- •米現物ビットコインETFは11月5日から11日まで5営業日連続で合計14.4億ドルの流出を記録しており、約130万BTCに達する追跡対象ファンド保有量があるにもかかわらず、需要の弱まりを示している。
- •ビットコインは8月以来初めて7万ドルを下回り、1週物25デルタ・プットスキューは約14%まで上昇した。記事の吸収基準によれば、逆張りの反発シナリオは依然確認されていない。
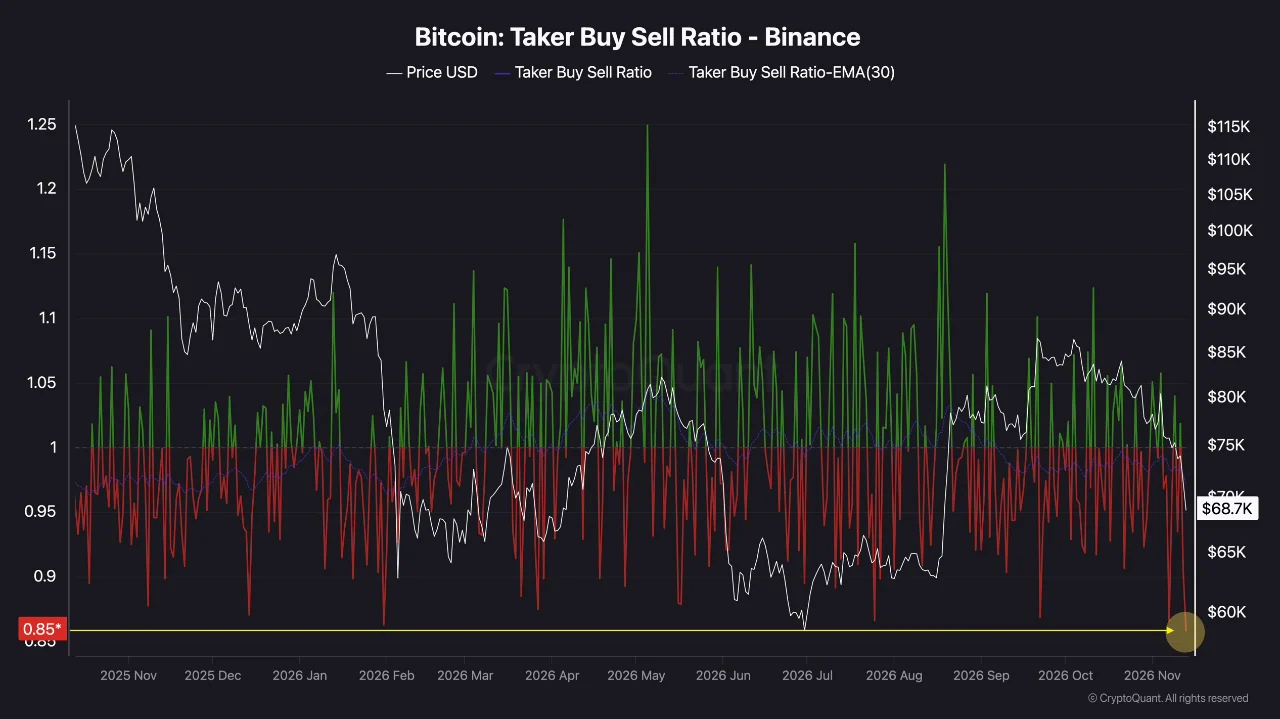
11月13日に公開されたCryptoQuantの2つの投稿——Binance先物の約定に関するDarkfostの分析とオプション価格設定に関するThe Daily Digitsの分析——は、市場の一部で底値シグナルとして読まれている。いずれも読む価値のある分析だ。しかし、どちらも真の底に必要な条件、すなわち買い手が持ちこたえる価格で売りを吸収しているかどうかを測ってはいない。
0.85のテイカー比率が測るのは焦りであり、売り尽くしではない
Darkfostによれば、Binanceのビットコイン・テイカー買い/売り比率は0.85まで低下し、1年以上ぶりの低水準となった。同氏は、この極端な数値が短期的な反発に先立つ可能性を示唆している。数値の背後にある計算は単純だ。買い開始の出来高85単位に対して売り開始の出来高が100単位あり、分類された取引の約54%が売り手によって開始されたことを意味する。
この比率が記録しているのは、スプレッドをどちらが跨いだかということだ。提示中のビッドを叩いた売り手は即時性に対価を払っており、反対側の買い手は事前にビッドを出し、価格を選んでいた。この数値が示すのは、現在の焦りが売り側にあるということだ。提示中のビッドの板の厚さや、その補充の速さについては何も語っていない。
測定範囲が解釈をさらに狭める。CryptoQuantの指標ドキュメントによれば、この系列は単一の取引所の永久スワップ出来高に基づいて定義されている。Binanceは最大級の暗号資産デリバティブ取引所であり、その板からの数値は市場全体で引用されるが、測定自体は依然としてその一取引所の約定のみをカバーしている。新しいショートを建てる売り開始取引も、ロングを決済するものも、清算エンジンが発火させたものも、すべて同じように計上される。この区別が今週は重要になる。CoinDeskの金曜レポートによれば、暗号資産の清算額は16.4億ドルに達し、そのうち約89%がロング、ビットコイン先物だけでも9.16億ドルでうち95%がロングだった。強制されたロング決済はテイカー売りとして記録される。清算は恣意的なものではなく機械的なものである。レバレッジのかかったロングが証拠金要件を満たせなくなると、取引所は自動的にポジションを売却して決済する。つまり、比率の「焦り」の一部は、確信ではなく証拠金エンジンによるものだった。
テイカー比率が特定できるのは、どちらが焦っているかということだ。反対側がその焦りを吸収し続けているかどうかは、別の測定であり、同じ欠落がオプションの数値の使われ方にも通じている。
低いDVOLは底ではなく、緩やかな下落に合致する
The Daily Digitsによれば、DeribitのDVOL指数は40.77で、ビットコインは30日移動の終値高値から17.4%下、スナップショット時点の基準価格は約68,667ドルだった。同分析はこの数値を、2021年3月以降の290の類似下落日と比較し、さらに2026年だけの下落日とも別に比較している。中央値はCryptoQuant上のThe Daily Digitsの報告値であり、乖離率はCoindoo.comチームの計算による。歴史的サンプルは独自に再構築されたものではない。
2つのサンプルは異なる物語を語っており、後者のほうがより正直だ。長いサンプルは2021年と2022年の相場環境に支配されており、当時の下落は通常、はるかに大きな期待変動を伴っていた。分析自体の2026年の中央値は、今年の下落がはるかに落ち着いた形で価格づけられていることを示しており、「通常半分の恐怖」という乖離は5分の1未満に縮む。2026年の基準で見れば、今日の数値はやや低めという程度であり、異常ではない。
サンプルサイズにも同様の検討が必要だ。条件を満たした290日は暦日であり、1回の数週間にわたる下落が数十日を占めることもある。それらは何度も観測された少数の売り局面であり、反発率を読み取れる290の独立した事例ではない。
さらに、DVOLが実際に何を価格づけているかという問題もある。Deribitの手法説明によれば、DVOLは今後30日間の期待変動を年率換算した指標であり、オプション市場が支払っているレンジの幅を表し、方向についての見解は含まない。幅と方向は容易に乖離する。10営業日連続で1%ずつ下落する資産は、1日も1%を超えることなく、最終的に約9.6%下落する。これは様式的な経路でありビットコインの実際のものではないが、売り偏重の相場と穏やかなボラティリティ指数が、制御された下落の中で共存し得る理由を示している。17%の下落局面での低DVOLは、「緩やかな下落(グラインド)」の姿だ。
試金石は、同じ売りの中で価格が下げ止まるかどうか
売り手がビッドを叩き続けるにもかかわらず価格が安値を更新しなくなれば、提示中の買い手が売りを吸収していることになる。同規模の売りがさらに低い価格に達し続けるなら、ビッドは引き下げられているか、より大きな割引を要求している。底と一時的な小休止を区別するのは、この比較だけだ。
これを読み取るには忍耐が必要だ。大きく表示されたビッドは、誰も約定する前に消えることがあり、短時間の安定は権利確定前のポジション調整にすぎない場合もある。複数の流動的な取引所での約定済み取引を、時間ではなく数日単位で見ることが適切な基準となる。買い手が実際に受け入れた価格が記録されているからだ。
その基準では、金曜の動きは反発シナリオを支持しなかった。CoinDeskによれば、ビットコインは8月以来初めて7万ドルを下回り、テイカー出来高の51.9%が依然として売り側だった。慣れ親しんだ規模の売りが、より低い価格に達した。
ファンドの130万BTCはストックであり、フローではない
オプションの分析はまた、追跡対象ファンドの保有量が約130万BTCに達していることを機関投資家の強さの証拠として引用している。CryptoQuantのFund Holdings系列はトラスト、ETF、クローズドエンド型ファンドを合算しており、報告しているのは水準(レベル)だ。需要はその水準の変化であり、今月の変化はマイナスだった。
Farside Investorsのフローテーブルによれば、米現物ビットコインETFは11月5日から11日まで5営業日連続で資金流出を記録し、合計14.4億ドル、11月11日だけで2億9,980万ドルが流出した。執筆時点で11月12日の数値は暫定的に4,770万ドルの流出とされ、BlackRockのIBITとFidelityのFBTCはまだ報告していなかった。日次の頻度こそが、このテーブルをほぼリアルタイムの需要チェックとして使えるものにしている——ゆっくりと変動する保有水準には担えない役割だ。
7万ドル前後の価格では、14.4億ドルはおよそ2万BTC、130万BTCの残高の約1.5%に相当する。丸められた保有量の数字は、その規模の流出を目に見える変動なく呑み込んでしまう。だからこそ、この残高を需要が健全である証拠とすることはできない。フロー系列は保有量チャートより範囲が狭く、ファンドの解約は即座の取引所売却ではないため、2つの数値は矛盾していない。それらは異なる問いに答えており、需要について語っているのは片方だけだ。
Coindooの過去記事は、暗号資産の現金供給が2022年以来の速さで縮小していることを取り上げ、この台帳の反対側を扱っている。この売りに応じられる流動性のプールが、同時期に縮小しているのだ。
真の回復シナリオに必要なもの
まず先物の板から見るべきだ。ここからの反発はそこから始まるはずだからだ。CoinDeskの金曜データでは、木曜にややプラスだった資金調達率が、ややマイナスになり、ショートがロングに支払っている状態にある。重いロング清算と組み合わさったマイナスの資金調達率は、ショート・カバリングによる反発の舞台設定だ。そうした動きは現物の需要を証明することなく価格を押し上げる。両者を区別する手がかりが未決済建玉(オープンインタレスト)だ。ビットコイン先物の未決済建玉は金曜に5.4%減少した一方、価格は5.9%下落しており、建玉数はほとんど変わらず、ドルベースの下落は主に価格低下によるものだった。資金調達率がわずかにプラスに転じ、価格が持ちこたえる中で建玉が増える反発なら、新たなリスクテイクだ。建玉を減らす反発は、ショートの撤退である。
次に、DVOLが映さないオプション市場の領域を確認する。1週物の25デルタ・スキュー——トレーダーが同等のコールに対して支払うプットのプレミアム——は、CoinDeskによれば、11月10日に約10%、11月12日に約11%、金曜には約14%だった。想定される変動の規模は落ち着いているが、その方向に対する保護の価格は1週間中上昇し続けている。真の回復シナリオでは、価格が反発する日だけでなく、価格が持ちこたえる日にもこのプレミアムが縮小することが望まれる。
最後に、インプライドとレアライズドを突き合わせる。1週物のアット・ザ・マネー・インプライドボラティリティは木曜に約35%まで低下しており、年率換算値を1日に換算すると、典型的な日次変動は約1.8%と価格づけされていた。金曜のUTC正午前の3%超の下落は、その約2倍だった。レアライズドの変動がオプションの価格づけを上回って進むとき、市場はその動きに追いついていないのであり、リラックスしているのではない。「安い」オプションとは、単にまだ追いついていなかったオプションかもしれない。
売り開始の出来高が支配し続ける中で現物が安値を更新し続けるなら、DVOLがどうなろうと、逆張りの反発シナリオは確認されないままである。
データコンテキスト: 両方のCryptoQuant投稿は2026年11月13日に公開されたもので、異なるスナップショットを使用している。デリバティブの数値はCoinDeskの11月10日〜13日の日次市場レポートに基づき、公表時点での値である。日次変動約1.8%という数値は、報告された35%のインプライドボラティリティからCoindooが計算したものである。Farsideの11月12日の数値は執筆時点で暫定値だった。
出典:Coindoo
免責事項: 本記事は市場分析であり、投資助言ではない。ビットコインの反発確率を推定したり、価格変動を予測するものではない。論じられたすべての指標はその公表元に帰属し、記述されたシナリオは予測ではなく現行データの読み解き方である。暗号資産市場は変動が大きく、レバレッジポジションは急速に清算される可能性がある。投資判断を下す前に、自身で調査を行い、免許を持つ金融アドバイザーに相談すること。Coindooおよび著者は、本コンテンツに基づく判断から生じた損失について一切の責任を負わない。

