ビットコインが2021年以来最高の第3四半期パフォーマンスを記録、2026年安値からの回復の中で
重要ポイント
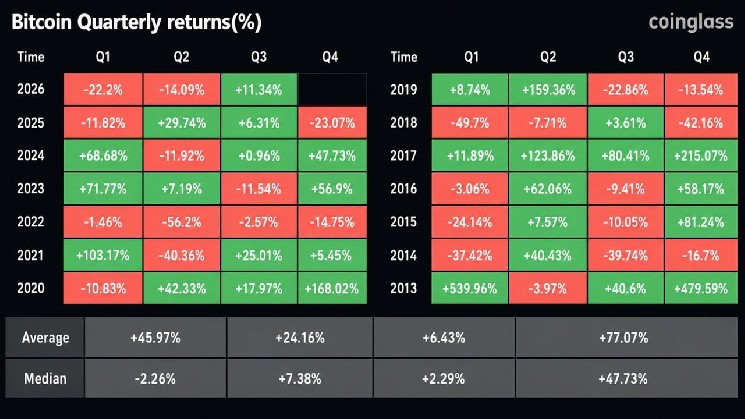
- •ビットコインはQ3で年初来ベース約11%上昇しており、約25%のリターンを記録した2021年以来、最も強力な第3四半期パフォーマンスを示している。
- •7月の上昇は9.8%の上昇をもたらし、以前の反発を牽引した機関投資家のETF資金流入ではなく、主にスポット市場とデリバティブ市場によって牽引された。
- •春の売り圧の間、ビットコインは30日間で26%以上下落し、最安値時には流通コインの半数以上が含み損に陥った。
- •ビットコインマイナーは2024年4月のハービング後、約63,500ドルの生産コスト付近で操業しており、ブロック報酬を6.25から3.125ビットコインに削減したことでマージンが圧縮されている。
- •2013年以降のデータは、8月のビットコインの中央値リターンが約-7.49%であることを示しており、季節性の逆風がQ3上昇の継続に課題をもたらす可能性を示唆している。
ビットコインが2021年以来最高の第3四半期パフォーマンスを記録、2026年安値からの回復の中で
ビットコインの第3四半期は、厳しい春の売り圧の後、苦しいスタートを切ったが、その後5年間で最高のQ3パフォーマンスへと転じた。Coinglassが追跡した四半期リターンデータによると、ビットコインは年初来ベースで約11%上昇しており、2021年に同じ3ヶ月間で約25%上昇して以来、最も強力な第3四半期パフォーマンスを記録している。その間の年次でいずれの数値に近づいたQ3はなく、2022年、2023年、2024年のQ3リターンがすべて横ばいまたはマイナスで終了したことを考えると、注目すべき格差である。
厳しい春が反発に先立つ
第3四半期は急激な調整を背景に幕を開けた。春の厳しい期間中、ビットコインは1週間で19%以上、30日間で26%以上下落し、2026年の最安値を記録した。最安値時には、流通するビットコインの半数以上が含み損に陥っていた。Bitcoin.com Newsは、同資産が2025年10月のサイクル高値126,209ドルを50%下回って取引されていることを追跡した。上昇要因であるETF(上場投資信託)需要—2024年1月にBlackRock、Fidelityなどが開始し、同資産への機関投資家のアクセスを一変させたファンド主導—と機関投資家の蓄積が、マクロ金融引き締めや長期保有者の利益確定売りなどの下落要因と衝突していた。
その安値から、ビットコインは有意に回復しており、上昇率自体は2021年を下回るものの、2026年の反発を注目すべきものにしている。
7月が四半期の上昇を牽引
Q3の強さの大部分は7月に集中しており、同月にビットコインは約9.8%上昇した。これは約1年間で最高の単一30日間パフォーマンスであった。7月の上昇で際立っていたのは、それを牽引した要因ではなく、むしろ牽引しなかった要因である。すなわち、大量のスポットビットコインETF資金流入に後押しされた以前の反発とは異なり、今回の動きは主に「ウォール街の助けを借りず」にもたらされた。これは買い圧力が、新たな機関投資家の資金配分の波よりも、スポット市場とデリバティブ市場に起因することを示唆している。
幅広いETF蓄積に基づく上昇は、歴史的に持続的なフォロースルー買いを惹きつける傾向があった。一方、ショートカバーやより薄いスポット需要に主に牽引される上昇は、モメンタムが消退した場合により早く解消される可能性がある。
ビットコインは約64,040ドルで8月に入り、その後64,500ドルのレンジでサポートを見つけ、先週から65,000ドルを上回って推移している。これは第2四半期を特徴づけた急激な変動とは対照的な、狭いながらも安定したバンドでの取引である。
マイニング経済が価格のアンカーを提供
ビットコインのマイニングセクターは、市場の現在のストレスレベルに関するもう一つの視点を提供する。資産が約63,500ドル付近で取引されている状況では、マイナーはほぼ生産コストの水準にあり、さらなる下振れリスクは一部の事業を損益分岐点またはそれ以下に押し込む可能性がある。2024年4月のハービングは、ブロックあたりのマイニング報酬を6.25から3.125ビットコインに削減し、サイクル全体でマイニングマージンを圧縮し、この損益分岐閾値を以前の年よりも危ういものにしている。歴史的に、マイナーの損益分岐点付近で推移する価格は、採算の合わないマイナーからの強制売却が減少する傾向があるため、大まかな下値支持線として機能してきた。ただし、同じダイナミクスは、新たな触媒なしに上昇が急激に拡大することへの楽観感にも上限を設ける。
季節性の逆風が8月に迫る
Q3の上昇に立ちはだかるより大きな問いは季節性である。8月は歴史的にビットコインの弱い月の一つであった。2013年以降、8月の平均リターンはわずか+1.12%であるのに対し、中央値リターンは-7.49%に近く、少数の強い8月が平均を上方に歪めているものの、大半の年はマイナスで終了していることを反映している。過去に際立った上昇を記録した8月はわずか2回—2013年の約+30%と2021年の+13.8%—であり、歴史的ベースレートは7月の強さの継続よりも、コンソリデーションまたは調整を支持している。9月も歴史的に同様に低調であり、Q3後半が持続的な上昇をもたらすことは稀であることを示唆している。
8月に先駆けて出回っていた予測は、MVRV Zスコア—ビットコインの時価総額を実現価値(すべてのコインの集約された取得コスト)と比較する指標—がより深くネガティブ領域に移行し、より広範なマクロ不安と相まって、四半期後半に55,000ドル〜60,000ドルのレンジへの洗い出しの可能性を指摘していた。そのシナリオが現実化した場合、四半期が終了する前にQ3の現在の上昇の有意な部分を消し去ることになる。
出典: Bitcoin.com News via CryptoNews.net

