ビットコインは短期保有者のコスト基準を上回るも、直近取得コインの約62%が含み損状態
重要ポイント
- •9月高値から約10%下落したビットコインは、True Market Mean、短期保有者コスト基準、200日平均という8月の上昇で回復した水準を再テストしている。
- •短期保有者供給のうち含み益は約38%にとどまり、10月上旬の97.5%超から大幅に低下。価格が集団の平均コストを上回っていても、直近取得コインの約62%が含み損を抱えている。
- •米国の現物ビットコインETFは3取引日で合計約11.6億ドルの純流出を記録。10月30日には6億4,320万ドルの流出があり、11月3日の流出は約71%縮小したものの、依然としてマイナスで終えた。
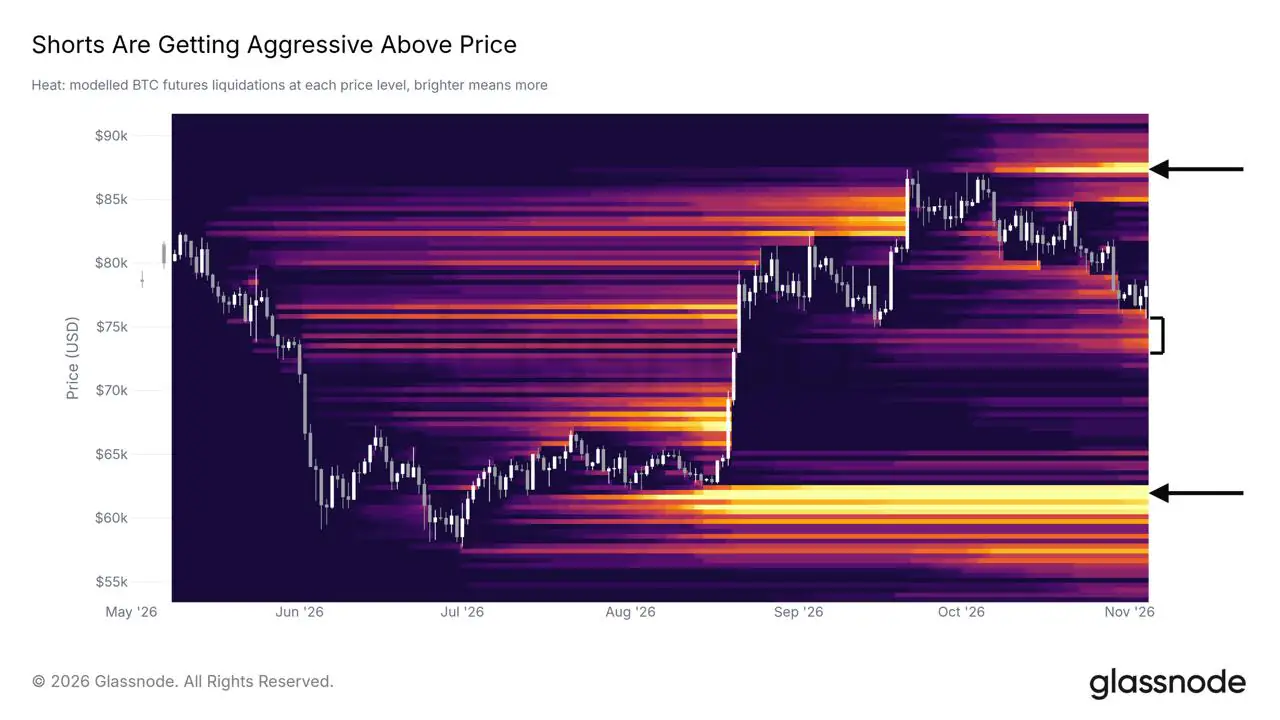
- •レバレッジ付きショートポジションが価格上側で積み上がっており、最大の清算クラスターは87,000ドル付近にある。反発しても実需ではなくショートカバーを反映する可能性がある。
- •Glassnodeはこの調整を上昇トレンド内の健全なリセットと位置づけ、約63億ドルと推計される史上最大の暗号資産窃盗となった10月29日のBinance侵害への市場の抑制した反応をその根拠としている。
Glassnodeの最新週次レポート「Idling at Support」は11月4日に公開され、現在のビットコイン調整を、8月に回復した水準への再テストとして位置づけている。ETFの資金流出入データと併せて読むと、これは強制的な売り圧力の多くを消化しながらも新規買い手を引き付けておらず、直近に取得されたコインの含み損比率が拡大し続ける市場を描写している。一方、米国の現物ビットコインETF投資家は3取引日でおよそ11.6億ドルを引き出している。
ビットコインは8月に回復した水準を再テスト
8月と9月の上昇により、ビットコインは2025年の史上最高値後に下抜けていた複数の指標、すなわち200日平均、短期保有者(STH)コスト基準、そしてGlassnodeのTrue Market Meanを再び上回った。True Market Meanは流通中のアクティブなコインの平均取得価格を推計し、長期休眠中の供給を除外する。STHコスト基準は、保有期間がおよそ5か月未満のコインに対して同様の計算を行うものだ。対して200日平均は、オンチェーンの取得データではなく過去の価格から算出されるテクニカルなトレンド指標である。
これらの回復した水準は現在、上から試される形となっている。11月3日、ビットコインはTrue Market Meanをわずかに下回って引け、米国中間選挙の開票が進む中で一晩のうちに76,000ドル近くまで下落したが、その後同水準を再び上回った。Glassnodeは9月高値からの下落幅を約10%としている。
より重要な点は価格の下方的にある。STHコスト基準は、Glassnodeがレバレッジ付きロングポジションをマッピングし続けている帯域の中に位置する。一方は直近の買い手が注視するコスト基準であり、他方はレバレッジ付きロングが強制的に売りを迫られるゾーンだ。両者が同じ狭いレンジ内に存在するため、コスト基準のテストは強制売却が再燃するかどうかのテストも兼ねることになる。
ロングの清算が先に発生、その後ショートが積み上がる
Glassnodeの清算ヒートマップ(レバレッジポジションが強制的に決済される水準を推計するもの)によると、9月高値からの下落は、上昇局面で積み上がった多くのロング清算水準を引き金にした。清算とは、レバレッジポジションの損失が証拠金を使い果たした際に取引所が発動する強制決済のことだ。ロング側の残存エクスポージャーは価格下の帯域に集中しており、これは200日平均とも重なる。
価格上側のポジション構築は逆方向に進んだ。過去1週間、価格が約3.5%下落する中でも上側の清算水準は増加を続けており、Glassnodeはこのパターンを、下落途上でショートを積み増すトレーダーの行動に帰している。最大の上値クラスターは9月高値に近い87,000ドル付近に位置する。
これは、反発が何を証明するかを変える。こうした水準への接近は一部のショート売り手に買い戻しを迫るが、その買いは投資家のエクスポージャー追加ではなく、トレーダーが賭けを解消するものだ。ショートカバー主導のラリーは、価格チャート上では需要に見えても、所有権データ上では需要として現れない可能性がある。
平均コストを上回っていても、なぜ直近の供給の大半が含み損なのか
10月上旬には、短期保有者供給の97.5%以上が含み益だった。Glassnodeの現在の推計ではその割合は約38%にまで低下しており、ビットコインがこの集団の平均コストを上回って取引されているにもかかわらず、保有5か月未満のコインの約62%が取得価格を下回っている。
平均値と含み益比率は、異なる問いに答えるものだ。大幅に安いコインの小さな塊が平均を引き下げ、より大きな塊が含み損のまま残ることがあり得る。38%のコインが60,000ドルで、62%が85,000ドルで買われた単純化した集団を考えてみよう。平均コストは約75,500ドルとなり、ビットコインの現在価格を下回るが、供給の62%は含み損を抱えたままだ。平均を回復しても、損益分岐点に戻ったコインの数はほとんど分からない。
Glassnodeはこうした集団をエンティティ単位のオンチェーン推計から構築しており、155日前後を段階的な境界として使用し、取引所保有のコインは除外している。したがって38%という数値は、投資家の数ではなく、モデル化されたコインの集団を表している。含み損のコインは売られてはいないが、売却候補にはなっている。
こうした候補が市場の反対側を形成する。現在価格を上回って買った保有者は、ビットコインが自分のコスト水準まで戻らなければ資本を回収できず、戻れば退出を選ぶ者も出てくる可能性がある。データはこの供給がいかに速く蓄積したかを示している。この集団はおよそ1か月で、ほぼ全面的な含み益から大半が含み損へと転じた。
ETF投資家は依然として解約中
強制売却が減少し、潜在的な売り手が増える中、誰がこの供給を吸収するのかという問いが残されている。新たな伝統的資金の最も目立つ経路である米国の現物ビットコインETF、すなわちビットコインを直接保有するファンドは、その役割を担っていない。Farside Investorsのデータによると、10月30日に6億4,320万ドル、11月2日に3億9,860万ドル、11月3日に1億1,560万ドルの純流出が発生し、3取引日合計で約11.6億ドルに達した。
流出額は11月3日に約71%縮小し、BitwiseとFidelityのファンドへの小幅な流入が、BlackRockのIBITから流出した約9,500万ドルを部分的に相殺した。それでもこの日はマイナスで引けており、改善したのは売りのペースであって、買い手の復帰ではない。
Glassnodeは全体像を、暗号資産内部の資金が資産間や場所間で回転しており、伝統的な投資家の参加は小さいと読み解いている。前週版では、米国現物ETF保有者の平均コスト基準を81,500ドル付近と推計していた。ビットコインがその水準を下回っているため、ETFポジション全体は含み損となっており、ETF経路は新規需要の源である以上に、損益分岐近くの潜在的売り供給の第二のプールとなっている。
健全なリセットの論拠
Glassnode自身の解釈はより前向きだ。同社は、ブレイクアウト後の再テストは日常的であり、今回の調整は9月高値で構築された過剰を洗い流し、短期保有者のストレッチを1か月前より大幅に緩和したと論じている。レポートによれば、現物出来高は上昇局面以前の水準を上回り続けている。
市場はまた、10月29日のBinance侵害も吸収した。取引所の推計では約63億ドルに及び、史上最大の暗号資産窃盗事件と位置づけられている。Glassnodeはこの抑制された価格反応を強さの証と捉え、価格下の帯域の保持を、8月に始まった上昇トレンド内の健全なリセットとして描いている。下落中に積み増されたショートはこの見方に合致する。さらなる下落に備えていたトレーダーこそ、価格が回復した場合に買いを迫られる側だからだ。
両方の解釈は同時に成立し得る。よりクリーンな市場構造と買い手の不在は別個の条件であり、リセット論は前者には答えるが後者は解決しない。回復にとってどちらがより重要かは、資金流出入データがポジションデータと一致し始めるかどうかにかかっている。
問いに決着をつける要因
以下のシグナルは等しい重みを持つわけではない。短期保有者の収益性は価格と連動して機械的に上昇するため、その回復は新規買い手の参入ではなく、直近の保有者が損失を取り戻していることを示すにすぎない。ETF資金流入の方がより独立したテストとなる。これはすでに保有されているコインの再評価ではなく、資金の出入りを記録するからだ。
リセットの見方を支持するシグナル:
- 向こう1週間、True Market Meanを上回る日足の引けが続き、11月3日のような下抜けが再発しないこと
- 今後5取引日の大半でETFの純流入が続くこと
- Glassnodeの次回週次レポートで、含み益の短期保有者供給が再び50%を超えること
これを覆すシグナル:
- 短期保有者コスト基準を下回る日足の引けにより、価格がロング清算帯域内に入ること
- 解約が10月30日規模に再拡大すること
- Glassnodeの次回週次レポートで短期保有者の含み益比率がさらに低下すること
FarsideはETF資金流出入を毎日公表し、Glassnodeは集団データを週次で更新するため、買い手側の問いがまず検証されることになる。
本記事はGlassnodeの「Idling at Support」レポートに基づくもので、Coindooが最初に公開した。

