ステーブルコイン供給が1か月で142億ドル消失、ビットコインの回復に新たな脅威
重要ポイント
- •過去30日間で142億ドルのステーブルコイン供給が暗号資産市場から退出し、2022年以来最大の月次縮小となり、トレーダーが暗号資産ポジションに投入しうる資本が縮小しました。
- •ビットコインは約74,000ドルで取引されており、過去155日間に購入した投資家の平均取得価格75,600ドルを下回り、その層で利益を保有しているのはわずか35%です。
- •米国の現物ビットコインETFは20取引日で16億ドルの流出を記録し、Coinbaseプレミアムは9月に始まった下落を通じてマイナスを維持しています。
- •100〜10,000 BTCを保有するウォレットが先週、Glassnodeの蓄積指標で0.5を超えた唯一のグループであり、11月5日以降、BinanceとCoinbaseでは買い注文が売り注文を上回っています。
- •先物の未決済建玉は、ビットコインの約15%の下落にもかかわらず9月のピーク水準まで再構築されており、価格が反発した場合にショート売り手に買い戻しを強いさせる可能性のある87,500ドル付近の大規模な清算クラスターが残っています。
ビットコインの回復の試みに新たな障壁が立ちはだかっています。Glassnode on Xの水曜日のレポートによると、過去30日間で142億ドル規模のステーブルコイン供給が流通から退出しました。この減少は2022年以来最大の月次縮小であり、買い手が下落を食い止めようと苦戦する中で起きています。
ステーブルコインは米ドルなどのフィアット通貨にペッグしたトークンで、トレーダーが次のポジションを構築する前に暗号資産市場内で保留する資本を担っています。供給が縮小するということは、その資金の一部がコインに再投入されるのではなく、現金化されたことを意味します。Tetherが1ドルのペッグをわずかに下回って取引されていることも、不安な状況に拍車をかけており、Glassnodeはステーブルコイン供給が再び成長に転じることがトレーダーにとって注目すべき具体的な指標になると指摘しています。
この事態は、2022年6月に30日間で約300億ドルがステーブルコイン供給から消失した局面を彷彿とさせます。ビットコインはその年11月に最終的に15,500ドルまで下落しました。
株式が回復する中、直近の買い手は含み損に
ビットコインは約74,000ドルで推移しており、Glassnodeが1週間前に指摘した73,000〜76,000ドルの問題ゾーン内にあります。価格はまた、過去155日間に買いを入れた投資家の平均取得価格75,600ドルをも下回っています。
この新しい投資家層は、9月の高値ではほぼ全員が利益を抱えていた状態から、現在はわずか35%が利益を保有するだけに転落しており、今売却している投資家は平均して小幅の損失を確定しています。
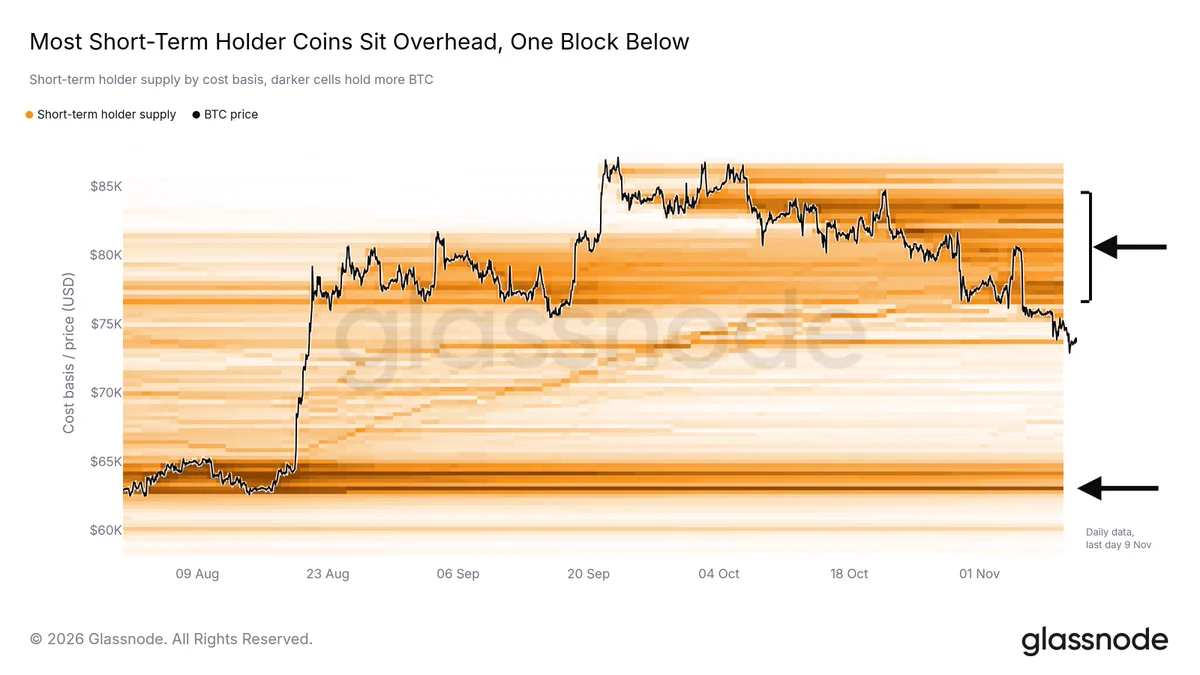
反発にも構造的な問題が伴います。直近で取得されたコインの約3分の2は、8月から10月にかけて形成された3つの需要帯においてより高い価格で購入されており、その上限は83,600ドルに達します。反発が起こればこれらの投資家の多くは損益分岐点に戻り、一部は出口を選ぶ可能性があります。
一方、直近の買い付けのかなりの部分は62,000〜66,000ドルの間で行われており、これはビットコインの8月の安値に相当します。
データは、全体的な強気相場が失敗したことを示すものではありません。9月は2025年に付けたビットコインの高値を上回る新しい価格ピークを記録しており、市場は6月の58,500ドル付近の安値に対する上昇分を維持しています。77,500ドル(GlassnodeがTrue Market Meanと呼ぶ水準)を取り戻せば、直近の買い付けの半分が利益に戻ります。
11月5日以降、暗号資産と株式の双方で売り圧力が重くのしかかっていましたが、11月9日以降、S&P 500とナスダック100はいずれも選挙前の終値を上回る水準まで回復しています。ビットコインは11月10日のインフレデータ発表後に再び下落し、現在は選挙前終値を5%下回って取引されています。
金利見通しは依然として重要な変数です。市場の金利方向の期待を示す2年債利回りは4.75%で、連邦準備制度(FRB)の4%の政策金利に対して75ベーシスポイントのスプレッドがあり、追加利上げへの期待を示しています。このスプレッドは2022年6月に観測された244ベーシスポイントには程遠く、10月以降も縮小を続けています。
ETF投資家は後退、より大きなウォレットは慎重に買い増し
米国上場のビットコインETF(ビットコインを保有し株式のように取引所で売買されるファンド)は、20取引日で16億ドルの流出を記録し、Glassnodeの11月9日時点のデータによると15億ドルの流出の節目を超えました。
米国の現物買い手は事態を救うことに急いでいません。GlassnodeのCoinbaseプレミアム指標は、CoinbaseでのBTC取引と海外での取引の価格差を測定するもので、Tetherがディスカウントで取引されている分は調整されており、数値が歪まないようになっています。このプレミアムは9月に始まった下落を通じてマイナスを維持し、2月以来の低水準に達しています。Glassnodeは「過去のラリーでは、米国の買い手がビットコインに対してプレミアムを支払い、プレミアムはプラスで推移していた。今日、彼らはそうしていない」と述べています。数週間にわたるプラスの維持は、需要の回帰を示すことになります。
しかし、先物トレーダーは興味深い状況を作り出しています。ビットコインの緩やかな下落により、現在の価格付近の多くのレバレッジ付きロングポジション(損失が担保を上回った時点で取引所が強制決済する取引)がすでに排除されており、直近での再度の清算連鎖の火種は減っています。最大の未処理の下方向の清算プールは、はるかに離れた59,500〜62,600ドルの間にあります。
同時に、先物の未決済建玉(未決済のままの契約の総数)は、ビットコインが約15%下落しているにもかかわらず、9月のピーク水準まで再構築されており、新たなショート売りが行われている可能性を示しています。価格が上昇すれば、下落に賭けていたトレーダーはポジションを解消するためにビットコインを買い戻す必要が生じる可能性があり、上方向の最大の清算クラスターは87,500ドル付近にあります。
実際の取引所の注文も同様に混在した状況を物語っています。11月5日以降、ビットコインの価格から5%以内の買い注文は、BinanceとCoinbaseで測定されたすべての時間帯で売り注文を上回っています。最も厚い買い注文は68,000〜72,500ドルの間に集中しており、近くの売り手を除けば、84,000ドルに向かう上昇を阻む注文は比較的少なくなっています。ただし、これらの買い注文が確実な買い手を意味するわけではありません。一部の注文は下落中にキャンセルされ、その後再び発注されています。
買いはより大きなウォレットに集中しています。100〜1,000 BTCおよび1,000〜10,000 BTCを保有するアドレスは、先週Glassnodeのサイズ加重蓄積指標で0.5を超えた唯一のグループであり、両グループとも10月中は主に売りを続けていました。1 BTC未満のウォレット、10,000 BTCを超える最大の保有者、およびその間のすべてのグループは、依然として残高を減らしています。これら2つの大型ウォレットグループは9月下旬にも買いを試みましたが、再び方針を転換しました。

