ビットコイン・ポリシー研究所、MSCIによるStrategy除外の動きをめぐり議会での調査を要求
重要ポイント
- •ビットコイン・ポリシー研究所は、MSCIの指数適格基準について議会での調査を求めている。この基準により、デジタルアセット財務会社であるStrategyとMetaplanetがMSCI指数から除外され、SharpLinkがウォッチリストに載る可能性がある。
- •コナー・ブラウンの9月30日の論文は、MSCI、S&Pダウ・ジョーンズ・インデックス、FTSEラッセルの3社が米国の長期運用資産の54%が追随するベンチマークを設定し、MSCIの指数だけでも21兆ドルがベンチマークされており、民間の委員会が資本流入に過大な影響力を持っていると主張している。
- •MSCIの2026年8月の「非営業企業」協議は、デジタルアセットを資産の半分以上保有する企業を除外する2025年9月の棚上げされた提案に続くものであり、BPIはPDFのメタデータが2つの協議の連続性と潜在的に共通の目的を示唆していると主張している。
- •Strategyはこの提案を「誤った判断」でありデジタルアセット財務企業を標的とする口実であると批判し、「営業資産」という用語が米国GAAPでもIFRSでも定義されておらず、MSCI GIMI関連ファンドの保有比率が自社株式の約3.1%に過ぎないと指摘している。
- •MSCIのコメント期間は9月30日に締め切られ、結果は10月16日までに、承認された変更は2026年11月の指数レビューに反映される予定であるが、同社は変更が保証されていないことを強調している。
ビットコイン・ポリシー研究所(BPI)は、デジタルアセット財務会社であるStrategyとMetaplanetを指数から除外し、SharpLinkを上場廃止ウォッチリストに載せる可能性がある提案をMSCIが復活させたことを受け、同社の指数適格基準について議会での調査を求めている。この提案は、企業の株式上場ではなく、MSCIのベンチマークへの組み入れに関するものである。MSCIの株式指数への組み入れは、数兆ドルに上る米国の退職貯蓄への直接的なルートであり、ビットコイン系シンクタンクは、MSCIが過度な権力を行使してStrategyやその他の資産保有型企業を資本流入から締め出そうとしていると主張している。
なぜ企業はMSCIからの除外を望まないのか
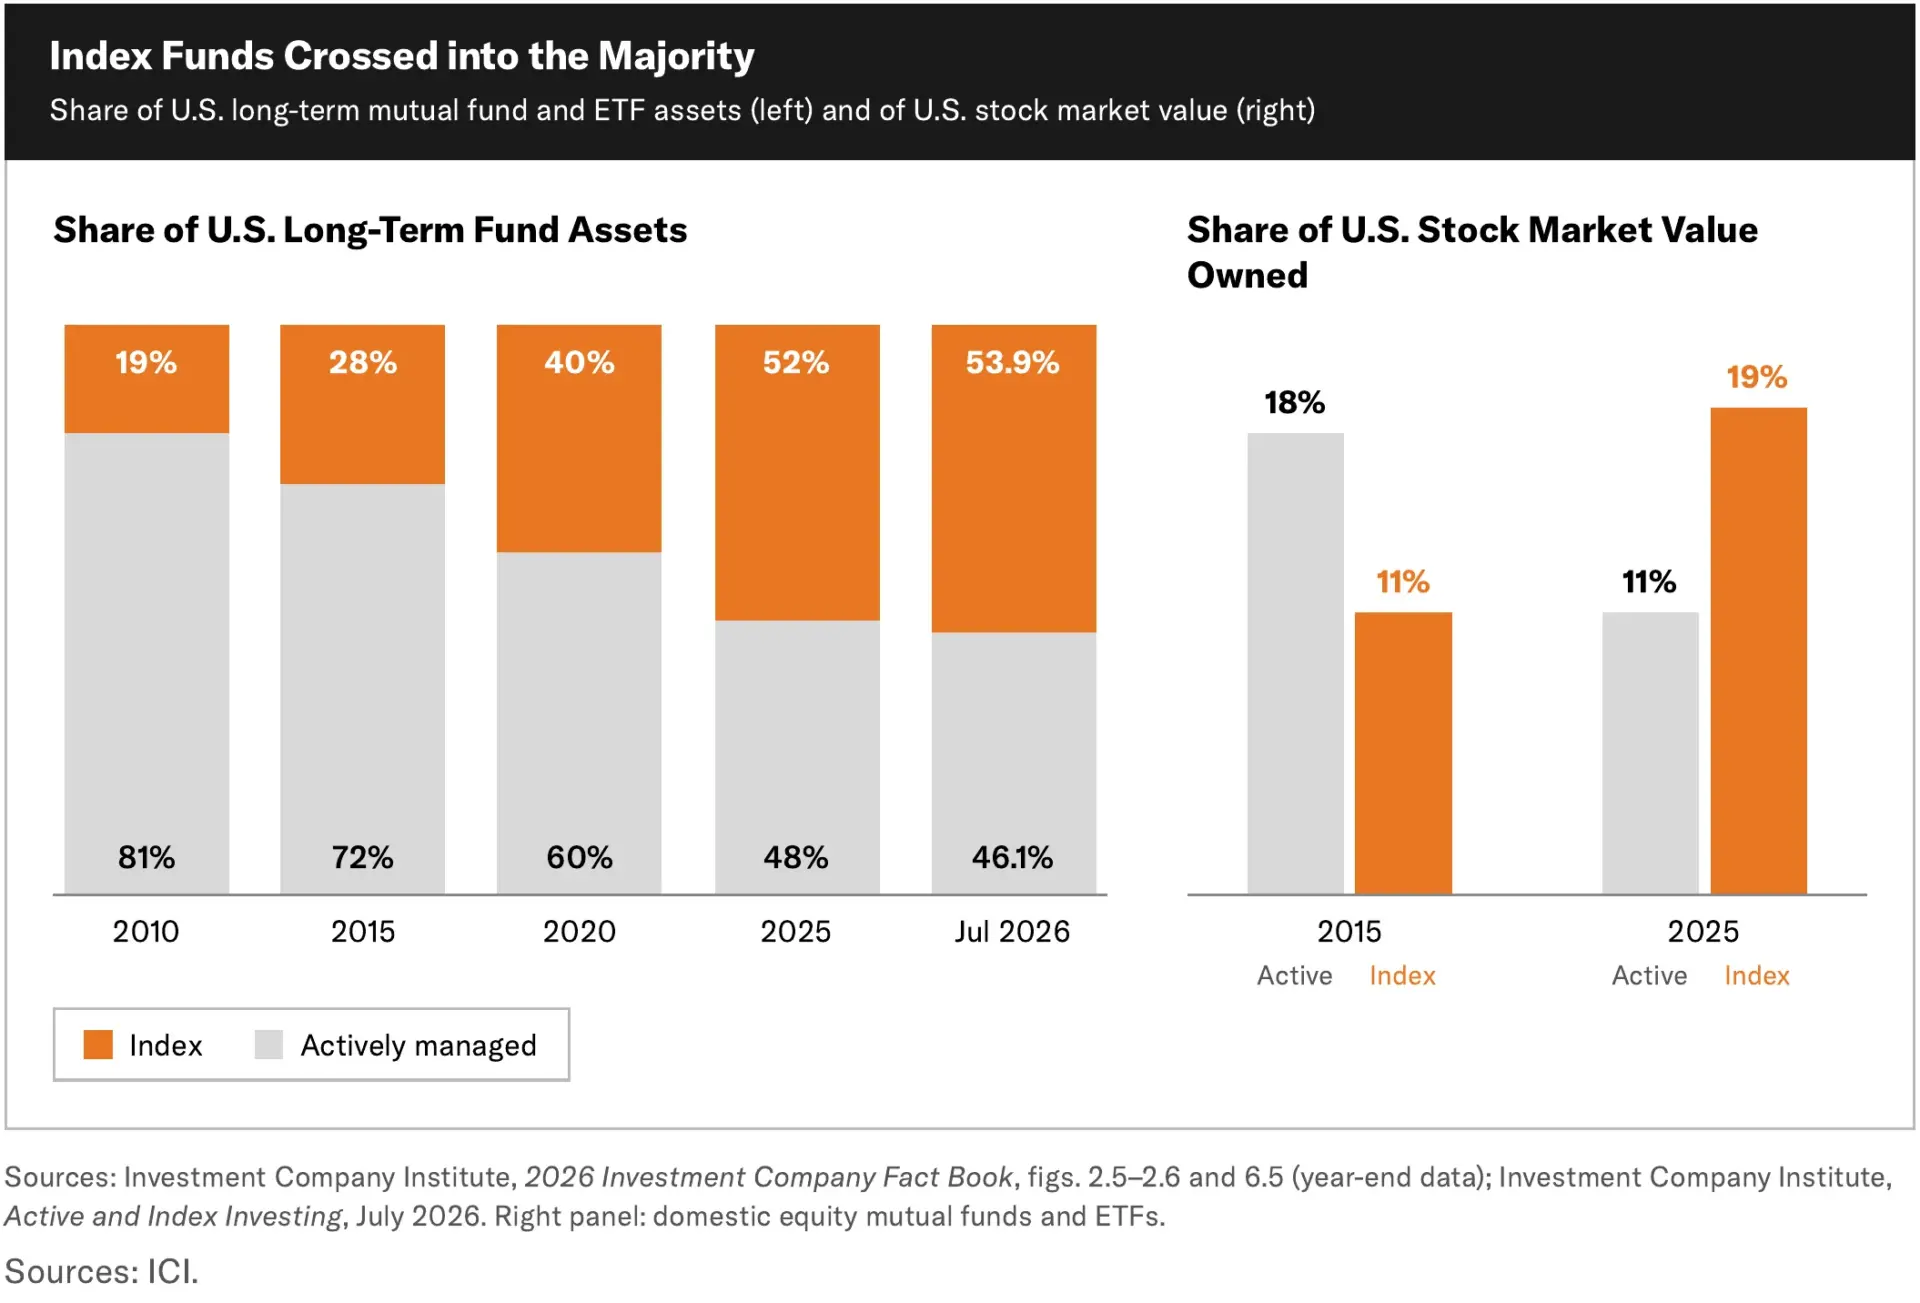
コナー・ブラウンによる9月30日のBPI論文は、MSCIの提案に関するパブリックコメント期間が締め切られたのと同じ日に発表され、判断は10月16日に予定されている。ブラウンは、投資家が「パッシブ」なインデックスファンドを購入する際、「市場」に何が含まれるかを判断するのはファンドマネージャーではなく、民間企業の委員会であると主張した。わずか3社——MSCI、S&Pダウ・ジョーンズ・インデックス、FTSEラッセル——が、米国の長期運用資産の54%が追随するベンチマークを設定しており、MSCIの指数だけでも21兆ドルがベンチマークされている。
ブラウンはこの規模こそが根本的な問題であると位置づけている。指数提供会社が1社でも追加・削除すると、ベンチマークを追跡するすべてのファンドがリバランスを強いられ、ファンドマネージャーや投資家がその決定に関与しないまま、個々銘柄が資金の流入・流出にさらされることになる。BPIの文書は、指数提供会社がパッシブの看板を掲げながら、ほとんど監督されないままアクティブな判断を下していると主張している。現在のところ、投資顧問として規制されていないためである。
MSCIの中立性に疑問
MSCIは長年にわたり中立な組織であることを主張しており、2022年にSECに対し、「市場、企業、戦略、投資のいずれかが良いか悪いかについて、いかなる意見や見解も表明しない」と述べていた。2024年には議会の調査官に対し、指数は「単なる数学的計算」であり「投資を誘導することはできず、できない」と述べていた。
ブラウンは、ビットコインやその他のデジタルアセットを資産の少なくとも半分保有する企業を除外するというMSCIの2025年9月の提案を、同社が恣意的な判断を下している証拠として挙げた。反発を受け、MSCIは2026年1月にこの計画を棚上げし、デジタルアセット財務除外基準を撤回する代わりに、「非営業企業」に関するより広範な協議を開始すると発表した。
そのより広範な協議は2026年8月に発表された。2026年5月のデータをACWI IMI指数に適用すると、Strategy、英国のウラン保有企業Yellow Cake、日本のMetaplanetが除外され、さらに3社——イーサリアム財務企業SharpLinkを含む——が公開ウォッチリストに載ることになる。Cryptopolitanが報じた通りである。
ブラウンは、MSCIの「営業資産」カテゴリーを拒否する際にStrategyが提起したのと同じ異議を唱えている。すなわち、この用語は米国GAAPでもIFRSでも定義されていないというものである。自社のウェブサイトで自らの立場を示しているStrategyは、この提案を「誤った判断」であり「デジタルアセット財務企業を標的とする口実」と呼び、MSCI GIMI関連ファンドの保有比率が自社株式の約3.1%に過ぎないため影響は軽微であると主張している。
同論文はまた、2026年8月の協議の公開PDFに埋め込まれたメタデータを「2つの協議の連続性と、潜在的に共通の目的の具体的証拠」と指摘し、「その広範な文言が、以前の企業排除の意図的な取り組みを引き継いだものかを問うべきである」と述べている。
なぜBPIは議会の行動を求めているのか
ブラウンは、論文が「恣意的な除外」と表現するものを議会に精査するよう求めており、議会がかつてMSCIの指数決定を検証した歴史的先例を引用している。2023年の下院特別委員会の調査、ブラックリストに載った中国企業への投資をめぐりMSCIとBlackRockを批判し、2024年の追跡報道では、MSCIの指数が人権侵害や軍事的関係を指摘された中国企業に37億ドルを流入させたと主張された。
ブラウンの提案する解決策は、合法的で流動性があり投資可能な株式は広域市場ベンチマークに原則として組み入れ、価値観に基づくスクリーニングは明確に表示されたオプトイン型の指数に移すというものである。
MSCIによれば、コメント期間は9月30日に締め切られ、結果は10月16日までに発表され、承認された変更は2026年11月の指数レビューに反映される予定である。同社は変更が保証されていないことを強調しており、協議の結果と最終的な方法論が今後の注目点となる。

