CryptoQuantアナリスト:ビットコインのベアサイクル回帰の可能性は低下
重要ポイント
- •損失中のビットコインUTXOの割合は約60%から約27%まで低下しており、CryptoQuantのCrypto Danは、この変化が歴史的に弱気市況からの転換時期と一致してきたと指摘しています。
- •ビットコインは、約71,300ドルのアクティブ供給サポートと約79,800ドルの投下資本抵抗の間に位置し、9月17日には約76,400ドルで取引されました。
- •SoSoValueのデータによると、米国の現物ビットコインETFは9月15日に約4億5,000万ドルの純流出を経験し、6月以来最大の一日あたり流出額となりました。
- •ETFの資金流出は、CLARITY法が上院進展しなかった日に行われ、その翌日にはFRBによる25ベーシスポイントの利上げが続きました。
- •持続可能な回復には、71,300ドルのサポート維持、79,800ドルの損益分岐ゾーン付近の潜在的な売りの吸収、ETF資金流の安定化が必要です。
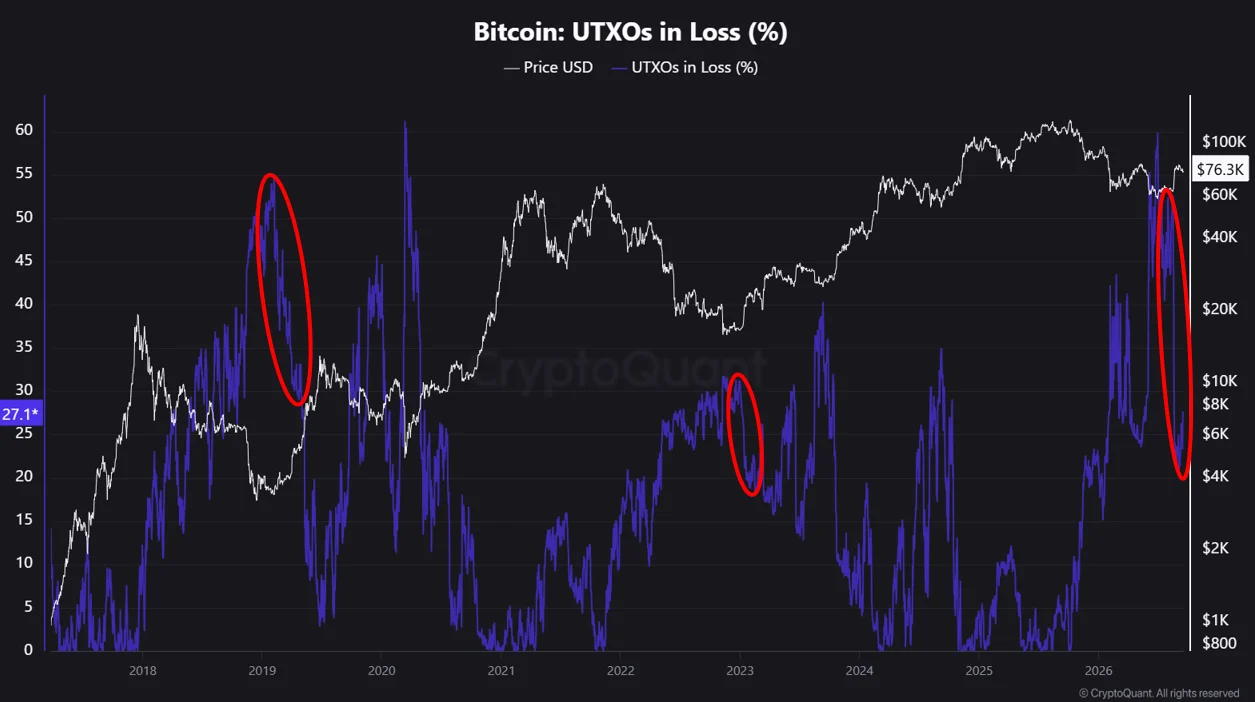
損失中のビットコイン取引出力の割合は約60%から約27%まで低下しており、CryptoQuantの2人のアナリストは、この規模の低下が歴史的に弱気市況からの転換に伴って現れたと指摘しています。しかし、並行して行われたコストベース分析では、回復は79,800ドル付近で重要な試練に直面しており、最近のETF(上場投資信託)の資金流出が、改善しつつあるオンチェーンの状況を複雑にしています。
損失出力の減少がサイクル像を塗り替える
損失中のビットコイン取引出力の割合は約60%から約27%まで低下しました。CryptoQuantコントリビューターのCrypto Danによる分析では、同規模の低下は過去の弱気状況からの転換時に見られたと述べられています。
ビットコインの取引出力(UTXO)は、ブロックチェーン上に記録された個々の使用可能なBTCの単位です。現在のビットコイン価格が、その出力が作成された時点の市場価格から算出される暗黙のコストベースを下回っている場合、損失状態と分類されます。ただし、この数値は必ずしも現在の所有者の取得価格を示すものではありません。取引は購入を表す場合もあれば、同一の個人や企業が管理するウォレット間の送金である場合もあります。
それでも、この低下は、はるかに多くのビットコイン出力で財務的な圧力が緩和されたことを示しています。下落局面のピーク時と比べ、暗黙のコストベースを下回る出力は少なくなっています。
この指標は人やビットコイン供給量の均等加重シェアではなく、ブロックチェーン上の出力を数えるものであるため、ビットコイン投資家の27%が損失を抱えていることを意味するわけではありません。1人が多数のUTXOを管理することもあれば、個々の出力には非常に異なる量のBTCが含まれることもあります。また、ビットコインが完了した major なマーケットサイクルの数は少なく、歴史的な比較は示唆的であって決定的ではありません。多くのアナリストはこれらのサイクルを、新しいブロック生成報酬を定期的に半減させるネットワークの約4年ごとの半減期スケジュールを基準に捉えています。ベアサイクルの終わりを公式に判定する単一のオンチェーン指標は存在せず、ベアサイクル回帰の可能性が低くなったとしても、さらなる調整の可能性が排除されるわけではありません。この分析はビットコインの数か月単位の広い構造に関するものであり、直近の日足の動きに関するものではありません。
ビットコインは2つの保有者層の間に位置
損失指標は市場の改善を示していますが、買い手と売り手が次にどこで反応するかは示していません。CryptoQuantコントリビューターのDarkfostによる別の分析では、ビットコインは2つのコストベース水準の間、すなわち約71,300ドルのアクティブ供給によるサポート候補と、約79,800ドルの投下資本による抵抗の間に位置づけられています。
執筆時点で確認したCoinMarketCapの市場データによると、ビットコインは9月17日08:53(UTC)に約76,400ドルで取引されていました。これは下限から約7%上、上限から約4%下に位置します。このレンジは、Crypto Danの広義のサイクル論を実証可能な価格構造に変えるものです。ビットコインはアクティブな保有者を概ね利益側に維持できるまで回復しましたが、損益分岐点付近で待機する供給をすべて吸収するには至っていません。
71,300ドルはアクティブ供給のコストベースを反映
アクティブ供給のコストベースは、現在の市場で経済的に意味を持ち続けているコインの平均価格を推定したものです。7年以上動いていないビットコインは除外されており、失われた、アクセス不可の、あるいは参加する可能性が低い保有量の影響が軽減されています。
ビットコインが約71,300ドルを上回って取引されているということは、このグループに含まれる平均的なコインが利益を維持していることを意味します。コストベースがこの水準付近にある投資家はそれ以下での売却を控える可能性があり、価格が戻ってきた際にこのエリアがサポートとして機能する一因となります。ただし、その動きは保証されていません。71,300ドルを下回る動きが続けば、より多くのアクティブ供給が含み損となり、買い手がこの水準を取り戻せなければ、さらなる損失を避けようとする投資家が元のサポートを売り圧力の供給源に変える可能性があります。
79,800ドルは回復が売り手と出会う水準
約79,800ドル付近の投下資本コストは、別のグループを表しています。この水準では、現在損失を抱えている一部の資本が損益分岐点に戻ります。高値で購入した投資家は、失を確定せずに退出するためにこの回復を利用する可能性があり、より新しい買い手も同じエリアで利益確定を行う可能性があります。こうした判断は79,800ドル付近に供給を追加し、ビットコインがこの水準を突破できていない理由の説明に役立ちます。
これは、損失出力の割合低下と矛盾するものではありません。より多くのUTXOを利益側に戻させる同じ回復が、これまで含み損だった保有者を退出に近づけてもいます。改善しつつあるオンチェーン構造が持続的な上昇につながる前に、ビットコインは彼らの潜在的な売りを吸収する必要があります。
損失割合は価格とともに逆転し得る
最大の反論は、UTXO指標そのものに組み込まれています。指標の改善は、ビットコインの回復の結果でもあります。価格が上昇すれば、出力は自動的に損失から利益へ移行し、下落すればそのプロセスは逆方向に進みます。したがって、この指標は状況が改善したことを確認するものの、その改善を維持するだけの需要があるかを独立に示すことはできません。コストベースのレンジと市場への資金の出入りが、必要な第二の検証となります。
直近の資金流はそれほど支援的ではありません。SoSoValueのデータによると、米国の現物ビットコインETF(ビットコインを直接保有し米国の取引所で取引される投資信託)は、9月15日に約4億5,000万ドルの純流出を記録し、6月以来最大の日次流出額となりました。この流出は、デジタル資産取引をどの米国規制当局が監督するかを明確化する暗号資産市場構造法案であるCLARITY法が上院で進展しなかった日に行われ、その翌日には連邦準備制度理事会(FRB)が25ベーシスポイントの利上げを実施しました。このタイミングがいずれかの出来事が償還を引き起こしたことの証明にはなりませんが、両方の展開がリスク感応の高い需要にとってより厳しい環境を作りました。
高金利は投機的資産の魅力を低下させる可能性がありますが、ビットコインはすべての利上げ決定に同じように反応したわけではありません。FRBの利上げに対する過去の反応は、政策変更がすでに織り込まれていたかどうか、そして当局者が次に何を示唆したかによって異なっていました。
次の調整がサイクル論を試す
強気のシナリオは、ビットコインが中断なく上昇することを必要としません。必要なのは、今後の下落が損失出力の割合を比較的抑えたままにとどまり、アクティブ供給のコストベースが維持され続けることです。ETF需要が安定すれば、改善が価格回復だけではなく新規資本に支えられていることの追加的な裏付けとなります。
反対のシナリオは、ビットコインがアクティブ供給のコストベースを下回り続け、損失出力の割合が急上昇し始め、資金流出が続く場合に強まります。この組み合わせは、需要が弱まった際に回復が保有者を守れなかったことを示すことになります。
Crypto Danの指標は、ビットコインが下落局面の初期に見られた広範な未実現ストレスの水準をすでに抱えていないことを示唆しています。Darkfostのレンジは未解決の課題を特定しています。市場はサポートとなり得るまでに回復したものの、損益分岐点付近で退出を待つ資本をすべて吸収するにはまだ至っていないのです。
本記事は情報提供のみを目的としたものであり、金融または投資助言を構成するものではありません。オンチェーン指標および歴史的な市場パターンは、将来の価格パフォーマンスを保証するものではありません。

