Strategyが1,690 BTCを売却し株式買い戻し資金を調達、ビットコインは64,000ドルを下回る
重要ポイント
- •Strategyは8月3日から9日にかけて1コインあたり平均価格64,262ドルで1,690 BTCを売却し、保有量を840,447 BTCに減少させた。
- •ビットコイン売却で調達した1.086億ドルは、StrategyのSeries A Perpetual Stride Preferred Stockである1,152,020株のSTRC株の買い戻しに充てられた。
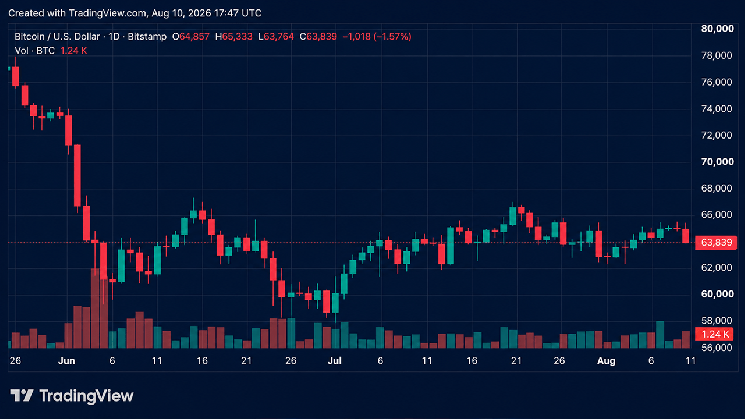
- •ビットコインは64,000ドルを下回り、約2%下落して約63,770ドルとなり、4時間足らずで時価総額から200億ドル以上が消滅した。
- •直前24時間において、1,200万ドルを超えるショート清算とともに、4,700万ドル超のロング・レバレッジポジションが清算された。
- •Strategyは2週間で約3,328 BTCを売却しており、これは総保有量の0.4%未満であるが、市場参加者の注目を集めるには十分であった。
Strategyが1,690 BTCを売却し株式買い戻し資金を調達、ビットコインは64,000ドルを下回る
価格変動と清算
ビットコイン($BTC)は月曜日の午後に64,000ドルを下回った。MicroStrategyから社名変更したStrategy—上場企業として最大のビットコイン保有者—が優先株の買い戻しを資金調達するために1,690 BTCを売却し、数日間続いた小幅な上昇が終了した。Strategyは840,000 BTC以上を保有しているため、その保有量のわずかな減少でも市場において目に見えるシグナルとして機能し得る。また、今回の売却のタイミングが、すでに不安定な市場にさらなる売り圧力を加えた。下落は、CLARITY法案—デジタル資産に関するSECとCFTCの規制管轄の境界を定める米国法案—を巡る論争や、BIP-110のチェーン分裂を含む、より広範な規制・技術面の逆風と同時に発生した。
下落の数時間前、ビットコインは8月7日に65,000ドルを突破させた価格推移を再現するかのように見えた。この暗号資産は日曜日のEST午後6時過ぎに65,416ドルの日中高値を記録し、8月10日の早朝に至るまで65,000ドル水準を維持した。
EST午前8時過ぎにサポートが崩れ、ビットコインは63,770ドル直前まで下落した—日べースで約2%の下落である。この売却により、ビットコインの時価総額から200億ドル以上が削減され、4時間足らずで1.3兆ドルから1.28兆ドルへと減少した。直前24時間において、4,700万ドル超のロング・レバレッジポジションが清算された一方、同じ期間のショート清算は1,200万ドルを超えた。\n
StrategyのBTC売却
Bitcoin.com Newsが先に報じたように、Strategyは8月3日から8月9日にかけて1コインあたり平均価格64,262ドルで1,690 BTCを売却した。売却後、Strategyのビットコイン保有量は840,447コインに減少し、平均購入価格は1コインあたり75,385ドルとなった。売却により得られた1.086億ドルは、1,152,020株のSTRC株の買い戻しに充てられた。STRCはStrategyのSeries A Perpetual Stride Preferred Stockであり、四半期配当を支払い、同社の普通株(MSTR)とは別に取引される。
今回の売却は、歴史的にビットコインの純蓄積者であった企業にとって注目すべき転換点である。同社は過去数年間に数十億ドルを費やして、企業によるビットコイン財務ポジションとして圧倒的に最大規模のものを構築してきた。今回の取引に先立ち、Strategyは7月27日から8月2日にかけて1,638 BTCを約1.047億ドルで売却したことを開示しており、2週間での合計売却量は約3,328 BTCとなった。これは総保有量の0.4%未満であるが、夏季の薄い流動性の中で取引する市場参加者の注目を集めるには十分であった。
StrategyのPhong Le CEOは今回の売却について次のように述べた:
「私たちのUSDリザーブとデュレーションは現在過去最高水準にあります。2.5か月で、38億ドル近くを追加し、双方を5倍以上に成長させました。これがデジタル・クレジット・キャピタル・フレームワークの実践です。」
コミュニティの反応
Le氏とMichael Saylor会長はこの動きを肯定的に表現したが、暗号資産コミュニティ内の批判者たちは懐疑的な姿勢を崩さなかった。Strategyを繰り返しポンジ・スキームと特徴づけてきたPeter Schiffは、同社の普通株を購入または保有することの論理に疑問を呈した。
SaylorへのX(旧Twitter)の返信投稿で、Schiffは次のように書いた。「あなたは5月25日以来、ビットコインの年初来(YTD)利回りを87%も低下させた(四半期ベースではマイナス6.4%)。このペースでは、来週には利回りがマイナスになるだろう。STRCのポンジ・スキームを維持するために、1株あたりのビットコインをどれだけ破壊するつもりなのか。なぜビットコイナーがMSTRの普通株を保有すべきなのか。」
Schiffが言及する「ビットコイン利回り」指標は、Strategyが希薄化後発行済株式数に対するビットコイン保有量の成長率を追跡するために導入した重要業績評価指標(KPI)であり、同社が時間の経過とともに1株あたりのビットコイン保有量を増やしているかどうかを示すために設計されたものである。
批判に反論し、マクロ戦略家のDan HilleryはX上でStrategyの動きを規律あるバランスシート最適化として位置づける投稿を行った。Hilleryは、割安で取引されているSTRC株を買い戻すため、または優先配当準備金を強化するためにビットコインの一部を売却することは、付加価値のある資本管理ステップであると主張した。これは同社の長期的な資本コストを引き下げ、財務的持続力を強化するものである。
その後の返信で、HilleryはMSTRの「ビットコイン利回り」低下に関する懸念に応え、市場のボラティリティの期間中に資本構造を最適化し、優先義務を確保することが短期的な1株あたりの利回り指標よりも優先され、最終的にはより長い期間で株式価値を保護すると述べた。この議論は、ビットコイン投資家の間に存在するより広範な緊張関係を浮き彫りにしている。すなわち、Strategyのような企業財務管理者が、受動的なビットコイン保有者として機能すべきなのか、それともBTCの保有量の一部を定期的に売却することになっても、積極的に資本構成を管理すべきなのかという問題である。

