BTCデリバティブのエクスポージャーが再拡大、トレーダーは下値保険を求める
重要ポイント
- •ビットコイン先物の未決済建玉は、6月〜7月の450億ドル台から600億ドル近くまで回復したが、2025年末のピークである約900億〜1,000億ドルは依然として大きく下回っている。
- •ビットコインオプションの未決済建玉は今週500億ドルを突破し、2025年末以降で最高水準に達した。6月下旬に記録された約250億ドルのほぼ2倍に相当する。
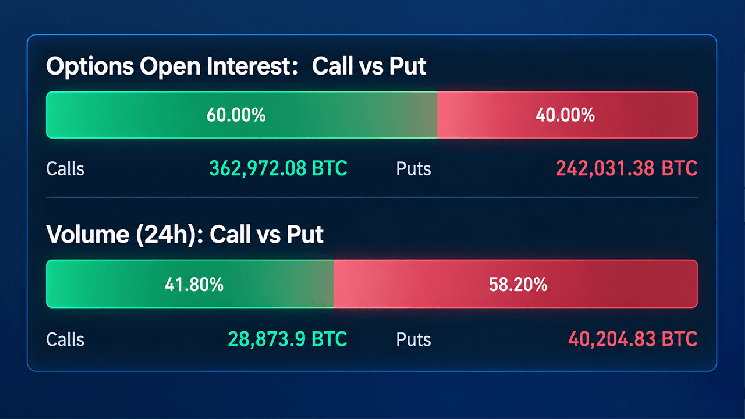
- •コールが既存のオプション未決済建玉の59〜60%を占める一方、プットは24時間出来高の58.2%を占めており、トレーダーがコール寄りのポジションを維持しつつ、下値保護を積極的に求めていることを示している。
- •9月25日に約160億ドル相当のビットコインオプションが決済を迎える。マックスペインはDeribitとOKXで約76,000ドル、Binanceで約80,000ドルと、現物価格84,416ドルを下回る水準にある。
- •9月21日の空売り清算額は2億5,000万ドルを超え、今月最大の清算イベントとなった。主要取引所の年率換算ファンディングレートはおおむね1%〜4%に集中しており、ロングがショートに支払う状況が続いている。
ビットコインのデリバティブ市場は急速に再構築が進んでおり、2026年9月23日午後2時(米東部時間)時点で価格が1BTC約84,000ドルで取引されるなか、先物とオプションのエクスポージャーが拡大している。その表向きの数字の下では、金曜日の大型オプション決済を控えて顕著な割れが生じている。既存のポジションではコールが支配的である一方、直近の出来高ではプットが多数を占め、先物の未決済建玉は勢いを増している。主要な今後の決済日のマックスペイン水準は、60,000ドルから86,000ドルまでの幅広い範囲に散在している。未決済建玉とオプションのポジション構造は暗号資産市場におけるレバレッジの最重要指標の一つであり、こうした乖離が注目を集めている。
先物の未決済建玉、600億ドル近くまで回復
Coinglass.comの統計によると、ビットコイン先物の未決済建玉は、6月と7月に450億ドル台中盤で推移した後、再び600億ドル近くまで上昇した。未決済建玉は一日の売買高ではなく未決済のまま残る契約の総額を追跡する指標であり、数値の上昇は単なる取引増加ではなくレバレッジの再構築を反映している。これは依然として2025年末に記録した約900億ドル〜1,000億ドル近いピークを大きく下回るが、8月以降の回復は、ビットコインが8万5,000ドル台に押し上げられるなかでトレーダーがレバレッジを再稼働させていることを示している。
主要デリバティブ取引所のうち、Binanceは先物未決済建玉117億2,000万ルを抱え、以下CMEが98億3,000万ドル、Bybitが57億9,000万ドル、MEXCが53億ドル、Gateが52億1,000万ドルと続く。分散型ペーパーレス取引所Hyperliquidは35億3,000万ドル、OKXは32億7,000万ドルを計上している。これら11の主要取引所だけで、$BTCの未決済ポジションは490億ドルを超える。
ただし、ここに注意点がある。レバレッジはほぼすべての場所でここ最近縮小されている。Binanceの未決済建玉は24時間で7.13%減、MEXCは9.28%減、Hyperliquidは12.33%減、Bitunixは20.73%の下落に見舞われた。CMEはわずか1.15%の下落にとどまり、KuCoinは数少ない上昇銘柄の一つとして3.08%増加した。この巻き戻りは、前日に$BTCが1BTC87,000ドルを超えてピークを付けた後に発生し、その後当日中に2.2%下落している。
ファンディングレートはプラス維持、空売りポジションが損失を被る
ファンディングレートはもう一つの手がかりとなる。これは無期限先物トレーダー間で定期的にやり取りされる支払いであり、契約価格を現物価格に結びつける役割を果たす。ファンディングがプラスの場合はロングがショートに支払う。Binance、Bybit、Deribit、Hyperliquid、OKX全体で、直近の年率換算ファンディングレートはおおむね1%〜4%の範囲に集中し、総じてプラスとなっている。暗号資産最大のオプション取引所Deribitでは、9月下旬に5%超の値を含む大きなスパイクが複数回計測されており、ロングはポジション維持のためにプレミアムを支払っている状況だ。
強制清算は物語の残りの半分を語る。強制清算とは、損失が証拠金を使い果たした時点でレバレッジポジションが強制的に決済される仕組みであり、急激な価格変動が混雑したポジションを一気に席卷するメカニズムである。9月21日には最大の空売り清算イベントが発生し、2億5,000万ドル超が消し飛ばされ、同日のロング清算をはるかに上回った。さらに9月18日前後には約1億3,000万ドルの空売り清算がした。9月初旬にはこの構図が逆転しており、9月3日には約1億5,000万ドルのロングポジションが消去された。
オプション未決済建玉、500億ドルを突破
オプション市場でこの対比が最も鮮明だ。Coinglassの指標によると、ビットコインオプションの未決済建玉総額は今週500億ドルを突破し、2025年末以降で確認できる最高水準に達した。これは6月下旬に記録された約250億ドルから大幅に上昇したものである。
既存のポジションはコールに大きく傾いている。執筆時点で、コールは未決済建玉の59%〜60%を占め、総額362,972.08 $BTCに対し、プットは242,031.38 $BTCとなっている。一方、直近のフローは逆方向に傾いている。プットが24時間出来高の58.2%(40,204.83 $BTC)を占め、コールの28,873.9 $BTCを上回った。この区別が重要なのは、未決済建玉は契約の累積在庫であるのに対し、出来高は当日のフローだからである。コールはあらかじめ定めた行使価格で買う権利を意味し、上値観測を表すのが一般的である一方、プットは売る権利を持ち、下値保護の標準的な手段として機能する。つまり、トレーダーはコール寄りのポジションを構築しながら、直近の取引では下値保護への需要がかなり高まっていることを示している。
また、トレーダーは10月の長期目標も設定している。ビットコインの歴史的なプラスの値動きから「Uptober(上昇10月)」と呼ばれる月だ。Deribit最大の未決済建玉ポジションは10月30日行使の95,000ドルのコールで23,274.9 $BTC、以下90,000ドルコールが15,589.7 $BTC、100,000ドルコールが12,849.6 $BTCと続く。しかし、出来高が最も大きい契約は木曜日の80,000ドルのプットであり、強気の野心と下値保険が交錯する形となっている。
9月25日には約160億ドル相当のオプションが期限を迎え、デリバティブ市場の暦における次の大きな節目となる。
CMEのポジションとマックスペイン、焦点は76,000ドル
機関投資家向けデリバティブプラットフォームのCMEの物語はやや静かだ。同取引所のビットコインオプション未決済建玉は2025年末の高水準を大きく下回ったまま推移しており、当時は積み上がったポジションが3億ドル近くに達し、決済ベースの未決済建玉は7万契約超を記録していた。現在のCMEのポジションは複数の決済期間に分散しており、最も大きな部分は遠期契約ではなく概ね1〜4ヶ月以内に集中している。
さらに「マックスペイン」と呼ばれる概念がある。これは、満期を迎えるオプションの価値が最大限失効する価格水準のことだ。9月25日の決済において、DeribitとOKXはともに約76,000ドル付近に位置し、Binanceは約80,000ドル付近にある。ビットコインの現物価格84,416ドルと比較すると、オプション取引が過熱するなかでかなりの開き残されており、金曜日の決済に向けてトレーダーが注視する指標の一つとなっている。
さらに先を見ると、構図はより複雑になる。Deribitのマックスペインは9月26日には約86,000ドル近くに位置し、その後2027年6月に向けて60,000ドルへと滑り落ちていく。OKXは後の決済期間にわたって概ね85,000ドルから72,000〜75,000ドルの範囲で推移し、Binanceは最終的に70,000ドルに達する。
コールが累積在庫を支配し、プットが当日の取引をリードする中、ビットコインデリバティブ市場のトレーダーは、上値を狙うポジションを構築しつつ、同時に下落に対する保護にコストを支払っている状態にある。
本記事は、Bitcoin.com Newsで最初に公開された報道に基づいている。

