ボラティリティの低下に伴い、ビットコインはこのサイクルで3〜5倍のリターンをもたらす可能性、CryptoQuant CEOが指摘
重要ポイント
- •CryptoQuantのCEOであるKi Young Ju氏は9月22日、ビットコインの強気サイクルは10倍を超える放物線的な上昇ではなく3〜5倍の上昇をもたらし、その後はより穏やかな弱気相場が続くと予測した。
- •Ju氏は極端な価格変動の縮小を、ビットコインの市場規模の拡大と機関投資家の保有拡大によるものとし、これが上振れと下振れの両方を制限しているとしている。
- •Ju氏は、実現キャップの上昇、長期大型保有者による売却の停止、大規模な強気先物ポジションを自らの見通しを支えるシグナルとして挙げた。
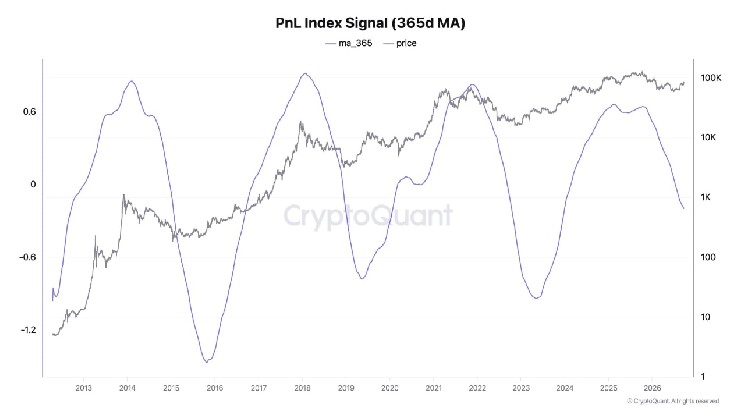
- •PnL指数の365日移動平均や1を上回るMVRV比率などのオンチェーン指標は、より穏やかなサイクルピークを示唆しており、このサイクルの安値においても保有者全体が推定取得原価を上回り続けている。
- •Glassnodeの9月8日の分析では、長期保有者供給がトレンド除去後のボラティリティ分散の約19%を説明し、時価総額の約3%を大きく上回った。市場規模だけではビットコインの価格安定性の完全な説明にはならないことを示している。
暗号資産分析プラットフォームCryptoQuantの創設者兼CEOであるKi Young Ju氏によれば、機関投資家の保有が拡大するにつれ、ビットコイン投資家はサイクルでの上昇幅が小さくなる一方、下落はより浅くなる可能性がある。9月22日にXに投稿したビットコインサイクル予測の中でJu氏は、はるかに大きな市場がこれまでの投機的な急騰を特徴づけていた極端さを狭めていると論じた。
「このビットコインの強気サイクルは、再び10倍を超える放物線的な上昇ではなく、3〜5倍のリターンをもたらし、その後はより穏やかな弱気相場が続くと予想しています」とJu氏は述べた。
同氏はこの変化を、市場構成の構造的変化によるものと説明した。「ビットコインが小規模で個人投資家が支配的だった頃は、ホットマネーが爆発的な上昇と80%の暴落を生みました。今日では、はるかに大きな市場と拡大する機関投資家の保有が、両極端を和らげています。上振れを制限する同じ力が、下振れも緩和しているのです」と同氏は説明した。
Ju氏の見通しは、2024年5月にビットコインのボラティリティ低下を記録していたFidelity Digital Assetsの歴史的分析と一致する。同金融大手は、より大きな市場に流入する資本は価格への影響が小さくなるはだと説明しており、その調査では歴史的な相関と、特定の価格結果が必ず続くことを示す証拠とを慎重に区別していた。
保有者収益性データも同じ方向を示す
Ju氏の評価は、収益性指数に基づいており、同氏の見解では、この指数はより穏やかなピークと、次第に粘り強くなるサイクルの安値を示しているという。損益(PnL)指数は保有者全体の収益性を追跡する。同氏は、その365日移動平均に生じつつある転換を強調した。これは短期的な変動を平滑化するより動きの遅い指標であり、通常は市場環境の変化が始まった後にのみ反応する。添付のチャートでは、ビットコインの価格がグレーで、指数の365日移動平均が紫で示されている。直近の収益性ピークは過去のサイクル高値を下回っており、市場の極端さが和らぎつつあるという主張を裏付けている。ただし、紫のラインはゼロを下回ったままで、チャートの右端では依然として低下していた。
さらに同アナリストは、このサイクルの安値においても、ビットコインが保有者の平均オンチェーン取得原価を上回り続けたと報告した。同氏は、時価総額とコインの直近のオンチェーン移動に基づく評価額を比較する、実現価額対時価総額(MVRV)比率が1を上回り続けていることを引用した。同氏の解釈では、一部の投資家は損失を吸収したものの、保有者全体では推定取得原価を上回り続けていたことになる。
独立系の調査は重要な論点を加える。Glassnodeによれば、ビットコインの過去に例のない低いボラティリティは、市場規模よりも長期保有者の供給とより密接に関連している。同社の9月8日の分析では、検証された変数の中で長期保有者供給が最も説明力の高い変数であり、トレンド除去後のボラティリティ分散の約19%を説明した。時価総額は約3%を説明するにとどまり、市場規模だけでは価格安定性の完全な説明にはならないことを示している。
機関投資家の需要がビットコインのサイクルを変えうる
Ju氏は3つの支持材料を挙げた。実現キャップの上昇(各コインを直近のオンチェーン移動時の価格で評価する指標であり、現在市場価格ではない)、長期大型保有者による売却の停止、そして大規模な強気先物ポジションである。同氏は実現キャップの上昇を市場に流入する新しい資本と解釈し、大型先物トレーダーが安値近くでロングポジションを構築したと報告した。
今回の主張は、国際的な機関投資家の需要とETFアクセスがビットコインのサイクルピークを形作りうるという以前の予測を発展させたものだ。8月、Ju氏は規制された投資アクセスが依然として限られていた市場に言及し、より幅広いファンドの利用可能性、より深いステーブルコイン流動性、トークン化資産を活用した金融インフラが米国外での参加を支えると予想した。このアクセスは米国自身においても近年のことだ。現物ビットコイン上場投資信託(ETF)の取引は2024年1月にようやく開始され、それ以前のすべてのビットコインサイクルにはこの規制された手段が存在しなかった。
最近のウォレットデータは、保有構造の変化について別の視点を提供している。ビットコインが85,000ドルを上回って回復する前に、2つの少額保有者グループが合計69,494アドレス縮小した。分析会社Santimentは、7〜8月のこの縮小をキャピチュレーション(損失を確定してポジションから撤退する売り行為)と関連付けた。ただし、これらの数値はアドレス残量カテゴリーの変化を示すものであり、同数の個別投資家がビットコインから離脱したことを裏付けるものではない。
「10倍の放物線を手放すことは、80%の暴落も手放すことを意味します。それこそが、ホットマネーではなく、忍耐強い長期資本を呼び込むのです」とJu氏は述べた。
低いボラティリティ、すなわち価格変動の速度と幅は、Ju氏のより長期的な普及に関する主張の中心にある。同氏のより広いテーゼはリターンを超えて広がる。より大きな安定性が、最終的にビットコインを通貨としてより実用的なものにする可能性がある、と同氏は主張する。この穏健化が定着するかどうかは、ここで挙げられた同じ指標、すなわちPnL指数の365日移動平均、MVRV比率、実現キャップ、長期保有者供給を通じて、読者が追うことができるこれらはすべて、分析会社が定期的に更新されるオンチェーンデータとして公開している。
元の記事はBitcoin.com Newsが公開したものです。

