2026年のAIエージェント統計:導入、コスト、そして成果
重要ポイント
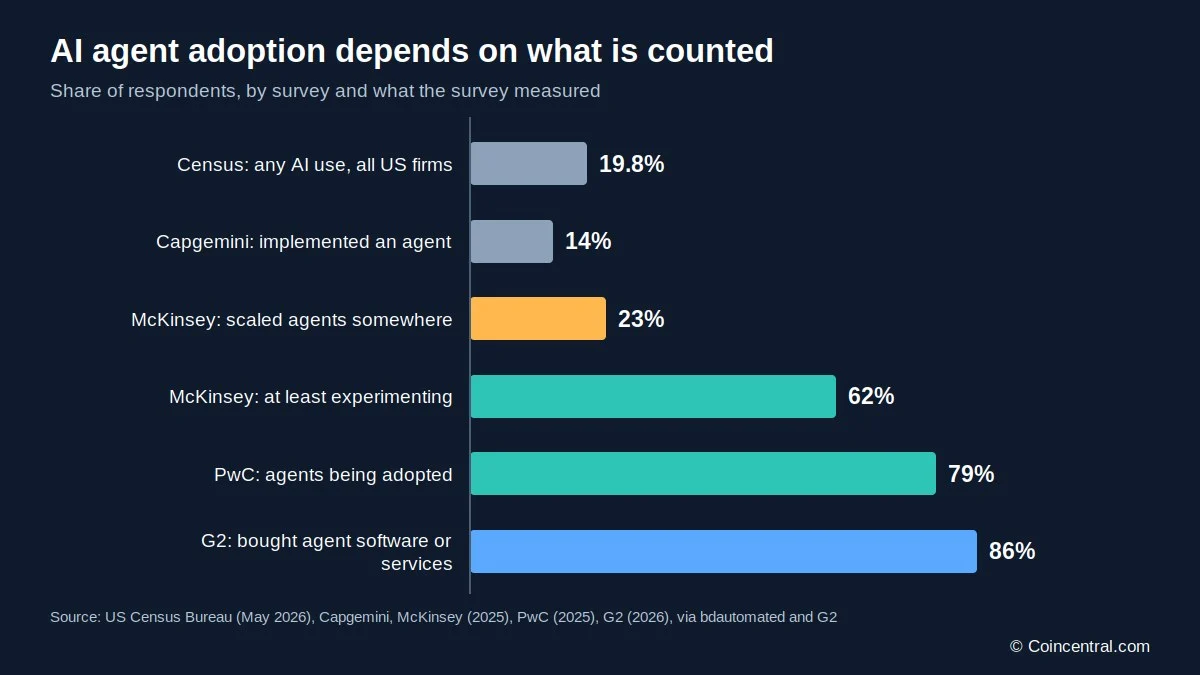
- •調査により報告されるAIエージェントの導入率は14%から86%まで幅があり、これは単なるテスト段階の組織から実運用中の企業まで、研究ごとに測定対象が異なることが主因である。
- •G2の2026年調査では、過去1年間にAIエージェントのソフトウェアまたはサービスを購入したB2Bバイヤーは86%(前年69%から増加)に達し、エージェント購入者の66%が限定またはスケールされた本番環境でエージェントを実行している。
- •大企業は小規模企業より速くスケールを進めており、売上高10億ドル超の企業の回答者では40%がエージェントをスケールしている一方、小規模企業では22%で横ばいだった。
- •EBITへのプラスの影響を報告したのはマッキンゼーの回答者の37%のみである一方、80%はAIにより個人の生産性が向上したと回答し、G2ではバイヤーの31%が従業員が週6時間以上をエージェント業務の監視に費やしていると回答している。
- •ガートナーは、コスト、価値の不明確さ、リスク管理の弱さを理由に、エージェント型AIプロジェクトの40%超が2027年末までに中止されると予測しており、2026年のハイプサイクルではエージェント型AIを「過剰な期待のピーク」に位置づけている。
AIエージェント(限られた人間の関与のもとでタスクを計画・実行するソフトウェアシステム)は、2026年に企業での利用がさらに広がりつつある。本年発表された複数の調査では、この技術を購入して実務に投入する企業が増えていることが示されている。ただし同じデータからは、成果のばらつきと、システムの運用・監視コストの着実な増加も明らかになっている。
本レポートは、G2とマッキンゼーによる2件の独自調査、および多数の研究を集約した3件のレビューという、最近の5つのソースから主要な数字をまとめたものである。
以下のすべての数字には一つの注意点が当てはまる。各調査は異なる対象者に異なる設問をしているため、結果が一致することはほとんどない。
導入率の数字が食い違う理由
報告されているAIエージェントの導入率は14%から86%まで大きく幅があるが、この差のほとんどは、各調査が何を測定したかによる。テスト段階の組織までをカウントする調査もあれば、実際に運用している企業のみを対象とする調査もある。
マッキンゼーの2025年調査では、62%の組織が少なくともエージェントを実験していた。社内のどこかでエージェントをスケールさせていたのは23%のみで、個々のビジネス機能では10%を超える企業はなかった。
bdautomatedのレビューは他の研究でも同じ傾向を確認した。PwCは米国のエグゼクティブの79%が自社でエージェントを導入していると回答したと報告した。一方、Capgeminiの調査は回答者が「エージェント」で何を意味していたかを確認しており、実際に実装していたのは14%だった。
また米国勢調査局は、2026年5月時点で全米企業の19.8%がなんらかのビジネス機能でAIを利用していたと報告している。この数字はあらゆる規模の企業を対象とし、エージェントに限らず任意のAIツールを含むn
エージェントの定義もさまざまだ。Anthropicのエンジニアリングガイドは、エージェントを「言語モデルが自らのステップとツール使用を指示するシステム」と説明する。チャットボットは質問に答え、ワークフローは固定の経路をたどる。これが、単一の見出し数字では全体像を語れない理由であり、以下のセクションでは誰が調査対象で何が測定されたかを明記している。
bdautomatedのレビューは18の発行元から75の数字を検証し、それぞれを元のレポートまで遡って、誰が対象で何がカウントされたかを記録した。結論は、数字が食い違う主因は測定対象の違いだというものである。
導入:実証実験から実運用へ
マッキンゼーの2025年調査(105カ国のエグゼクティブ1,993人)は漏斗構造を示す。88%が少なくとも1つの機能でAIを定期的に利用、62%が組織としてエージェントの利用を開始、23%がスケールを進めていると回答した。
G2は、より多くのバイヤーがエージェントに費用を支出していることを確認した。2026年のB2B意思決定者1,019人への調査では、過去1年間にAIエージェントのソフトウェアまたはサービスを購入したのは86%で、前年の69%から増加した。またG2によれば、エージェント購入者の66%が現在、限定またはスケールされた本番環境でエージェントを実行しており、前年から18ポイント増加している。マッキンゼーの2025年データでは、ソフトウェアエンジニアリングとITが最も進んでいたが、それでもスケールまで至った組織は10%以下だった。
Gradually.aiは、これらの結果は単一の時系列ではないと注意を促す。KPMGの第3四半期の数字にはまだ構築中の企業が含まれるため、導入済み企業を対象とした第2四半期の数字と比較できない。EYは対象をAIプログラムをすでに実行する米国の大手公開企業に限っており、その高い数値はこのことで説明がつく。
顧客サービスは明確な成長を示す分野だ。FwdSlashが引用するSalesforceのデータによれば、サービス組織の66%がエージェント型AIを使用しており、前年の39%から増加している。
予算も増加している。G2によれば組織の半数が100万ドル以上のエージェント予算を保有し、ヘルスケアが年間57%と最多で、テクノロジーと小売で500万ドル以上の予算の伸びが最大だった。
大企業がエージェントとコーディングツールで先行
マッキンゼーの2026年調査(97カ国の回答者1,719人)では、売上高10億ドル超の企業の回答者の40%がエージェントをスケールしており、前年の27%から増加。小規模企業では22%で横ばいだった。
大手企業はAI利用の幅広い面でも先行している。売上高10億ドル以上の企業の回答者の54%が企業全体でのAIスケーリングを報告するのに対し、小規模企業では3分の1だった。全回答者では44%が企業全体でのスケーリングを報告し、前年の38%から増加した。
チャットボットが最も広くスケールされたツールで、回答者の47%を占める。約2割がAIエージェントを、同程度の割合がソフトウェアコーディングエージェントをスケールしており、大手企業ではコーディングエージェントが31%に達する。
コーディングエージェントは購買判断も変えつつある。回答者の32%は、自社で構築できるため少なくとも1つのソフトウェア製品または機能の購入を見送ったと回答しており、この傾向はテクノロジーとヘルスケアで最も顕著だった。AIの優良企業ではその割合がほぼ半数に達し、他の回答者は31%だった。
マッキンゼーのリーヴェン・ファン・デル・フェーケンは、経営者が今、何を自前で構築すべきかを問うていると述べる。ただしこれは、すべてを自社構築しパートナーを避けるべきという意味ではなく、最も速く動く企業ほど、どこで買い、どこで作るかを慎重に検討しているという。
AIエージェントの運用と監視のコスト
コストは2つの場所で現れる。運用費とスタッフの時間である。マッキンゼーによれば、トークンコストを含む運用コストがAI利用を制限したと回答したのは約20%で、この割合は企業規模を問わず同程度だった。
それでも企業は支出を続けている。回答者の28%はAIが情報通信技術予算の10%超を占めるとし、60%は今後1年以内にAI投資を増やす見込みだ。
G2は監視のコストを「不信税(Distrust Tax)」と呼ぶ。バイヤーの31%は、従業員が週に少なくとも6時間をエージェント業務の監視に費やしていると回答しており、G2はこれを「ボットシッティング」と呼ぶ。45%は監視と手戻りが期待した効果の4分の1以上を消費するとし、46%は運用コストが想定より高いと報告している。
マッキンゼーのマイケル・チュイは、トークン単価は下落したものの、消費されるトークン量の方が速く増えたと指摘する。優良企業は他の回答者に比べ、コーディングエージェントでコスト制約を約3倍の頻度で報告した。
コスト制約は特定のツールに限らない。約1割の回答者がチャットボットでコストが利用を制限したと回答し、エージェントやコーディングエージェントでも同じことが言える。製薬、保険、銀行の回答者が投資増の見込みを最も高く示した。
成果:個人レベルの効果が企業全体への影響を上回る
個人レベルでは成果は明確だ。マッキンゼーでは回答者の80%がAIにより生産性が向上したと答え、半数が意思決定の改善に役立っていると回答した。中間管理職と一般社員は上位層より負荷を報告する傾向があり、エグゼクティブの31%に対し47%だった。
G2は大量処理ワークフローでの速度向上を記録している。高頻度処理業務でエージェントを使用する組織の5社に4社がサイクルタイム11%以上の改善を報告し、半数近くが25%以上の向上を報告。また83%が、反復作業の削減により従業員満足度が向上したと答えている。
一方、企業全体の成果はより弱い。マッキンゼーの回答者の37%がEBIT(利払前・税引前利益)へのプラスの影響を報告しており、前年とほぼ同水準だ。AIの優良企業と認められるのは6%のみで、マッキンゼーはこれを「AIがEBITの少なくとも5%に貢献、高い価値を報告している企業」と定義している。
開発者に関する研究は、検証する業務が異なるため結果が分かれる。GitHubのテストは狭いタスクを用いた一方、METRは各自のプロジェクトに取り組む専門家を調査しており、METRの新しい結果の範囲には効果ゼロも含まれている。
機能別では、マッキンゼーの回答者が最も多くコスト削減を報告したのはサプライチェーン管理、サービス運用、製造で、売上増はマーケティング・営業に最も多く結びついた。
マッキンゼーはさらに、従業員が自力または会社の展開を通じてAIスキルを構築していると指摘し、約半数がAIにより新たなスキルを身につけられたと回答している。優良企業は変革への対応が異なり、約4分の3がAIを理由にワークフローを再設計したと答え、前年の55%から増加した。他の回答者では約4分の1が同様に回答した。
AIエージェントのガバナンスと信頼
エージェントの数が増えるほど追跡は難しくなる。G2によれば、本番環境でエージェントを運用する組織の38%が100以上のエージェントを実行している。しかし47%はエージェントの所有権と統制が非公式または個別部門主導だとし、中央集権的に管理しているのは23%にとどまる。中央のエージェント台帳を維持しているのは27%のみ、自動検出で承認済み・未承認のエージェントを特定しているのは18%、異常な動作・コスト・リスクをリアルタイム監視しているのはわずか14%だ。G2は管理されていないツールを「シャドウエージェント」と呼ぶ。
バイヤーは導入前に検証を行っている。52%が人による品質レビューを、48%がセキュリティテストを、41%が法務・リスク・コンプライアンスレビューを必須としている。導入後は77%が少なくとも月次でエージェントを再評価している。
信頼はタスクによって異なる。2025年のPwC調査で、ビジネスリーダーはデータ分析には38%でエージェントを信頼するとしながら、金融取引では20%に留まった。Ping Identityの1万1,000人の消費者調査では、最終承認なしにAIが行動することに3%のみが問題を感じないと回答した。G2は、自社のAIシステムに高い信頼を寄せるバイヤーは67%に上るとし、ただしシステムが自律的に行動する場合には安心感が低下するとしている。
G2によれば、中央ITとAI・データ・機械学習チームがエージェント運用コストの49%を管理し、合わせてガバナンス責任の60%を担っている。マッキンゼーはさらに、優良企業ほど不正または意図しないエージェントの行動といったリスクの低減に取り組んでいると指摘している。
市場規模、価格設定、資金調達
2026年のエージェント市場の推計は約80億ドルから120億ドルの範囲にある。Gradually.aiは、これらは実測収入ではなく商用推計であり、企業ごとに基準年と定義が異なる——スタンドアロンのエージェントプラットフォームのみを数える企業もあれば、業務ソフトウェア内のエージェント機能まで含める企業もある——と注記する。ガートナーは、2030年までに最大2,340億ドルのエンタープライズソフトウェア支出がエージェント型AIによってリスクにさらされると推計したが、Gradually.aiはこれを喪失売上の予測ではなく、エクスポージャーのシナリオだと位置づけている。
価格モデルも変化している。2の調査では、エージェントにとって最も公正なモデルとして1席あたり課金を挙げたバイヤーはわずか9%で、従量課金モデルは2025年の38%から2026年には57%へ上昇した。
資金面では、G2回答者の半数が100万ドル以上のエージェント予算を保有している。Crunchbaseは2026年第3四半期の世界のベンチャー資金調達を1,590億ドルと記録し、そのうち1,020億ドル(64%)がAI企業に向かったが、これはエージェントに限らないAIセクター全体を対象とする。Crunchbaseはまた、2025年のAI関連ベンチャー資金調達を2,110億ドルと数え、2024年の1,140億ドルから85%増加した。G2はさらに、エージェント導入のために強固なコネクタ、アクション、スキル、マーケットプレイスの提供が非常に重要または必須であるとするバイヤーが72%に上ると報告している。
雇用:予測と報告のギャップ
急速な人員削減への懸念は、企業が報告する実態とは一致していない。マッキンゼーの調査では、AIを利用する組織の回答者の14%が過去1年間でAIが人員縮小に寄与したと回答したが、前年調査でその期間の人員削減を予測していたのは32%だった。3分の2は雇用全体にAI関連の変化はほとんどない、または全くないと報告している。今後1年については、39%が減少を、43%が変化なしまたはほぼ変化なしを予測し、自分のキャリアをAIに不安に感じていると答えたのは13%のみだ。
このギャップは機能別にも現れている。マーケティング・営業、製造、戦略・コーポレートファイナンス、ナレッジマネジメントでは、報告された削減は予測された割合の約半分にとどまる。
G2もバイヤーの間で同様の傾向を報告している。人員を削減したのは14%のみで、35%はスタッフをより付加価値の高い役割へ異動させている。2025年には、回答者が最も多く削減を予測したのはサービス運用、サプライチェーン管理、マーケティング・営業、ソフトウェアエンジニアリングだった。来年に向けては再びサービス運用とサプライチェーン管理で削減を予測する割合が最大となり、多くの機能では削減より変化なしを予測する回答者が多い。
展望:計画、予測、そして未解決の問い
バイヤーは利用を継続する意向だ。G2の調査では、84%がエージェント機能が2027年のソフトウェア選定に影響すると答え、34%が主要な要因だと位置づけている。また56%は2030年までにソフトウェアスタック全体の作業をエージェントが調整することを期待している。
失敗を予測する声もある。ガートナーは、コスト、価値の不明確さ、リスク管理の弱さを理由に、エージェント型AIプロジェクトの40%超が2027年末までに中止されると予測している。これはあくまで予測であり、bdautomatedは実際に中止数を数えた者はまだいないと指摘する。
一部の見出しの数字は頻繁に誤読される。MITの研究は組織の95%が投資対効果ゼロだったと発表したが、これは実証実験から約6カ月後の利益影響を測定したものである。サンプルは52件のインタビュー、153件の調査回答、300件の公開デプロイメントで、著者自身が結果を暫定的なものとしている。
これらのデータを総合すると、急速な導入と不均等なリターンがて取れる。個人の効果は一般的だが、企業全体の効果はそれほどではなく、監視が節約された時間を食い潰している。Gradually.aiが指摘するように、ガートナーは2026年のハイプサイクルでエージェント型AIを「過剰な期待のピーク」に位置づけた。読者は単一の数字を使う前に、誰が調査対象で何がカウントされたかを確認すべきである。
セキュリティもFwdSlashのレビューで懸念として残る。同レビューが引用する919組織の調査では、88%が確認済みまたは疑わしいエージェントのセキュリティインシデントを報告した。またIBMのデータでは、AI関連の情報漏洩が発生した組織の97%が適切なアクセス制御を欠いていたとされる。
ソース
- G2: AI Agents Have Moved From Pilot to Production, But Oversight Comes at a Cost (2026 AI Agents Report)
- McKinsey: The State of AI in 2026: On the Road to ROI
- bdautomated: AI Agent Statistics 2026: Every Number Checked at Its Source
- Gradually.ai: AI Agent Statistics 2026: Adoption, Market & Facts
- FwdSlash: AI Agent Statistics 2026: 100+ Stats on Market and Adoption
出典:Blockonomi — https://blockonomi.com/ai-agent-statistics-2026-adoption-costs-and-results/

