アフリカのスタートアップ、8ヶ月間で21億ドルを調達――メガディールにより資金が集中
重要ポイント
- •アフリカのスタートアップは2026年1月〜8月に275件の取引で21.0億ドルを調達し、2025年同期比で1.4%増となった。
- •ナイジェリアが5億2,860万ドルで最多の資金を集め、以下ベナン(3億2,710万ドル)、エジプト(3億2,200万ドル)、南アフリカ(2億4,820万ドル)、ケニア(2億1,660万ドル)が続いた。
- •2026年8月の調達額は4億3,800万ドルに達し、Mubadala、Woven Capital、Ion PacificがリードするMooveの2億5,000万ドルのシリーズCと、IFC・AxianによるJumiaの5,000万ドルのエクイティ調達がけん引した。
- •8月のエクイティ資金の90%超が最大2件のディールに集中する一方、アーリーステージのスタートアップは政府助成金や15万ドル未満のWeb3エコシステム資金への依存を強めている。
- •IFC、AfDB、MultiChoice、Canal+、SC Venturesといった開発金融機関や戦略的企業投資家が、従来型のベンチャーファンドと並び、アフリカのグロース段階の資金調達でより大きな役割を果たすようになっている。
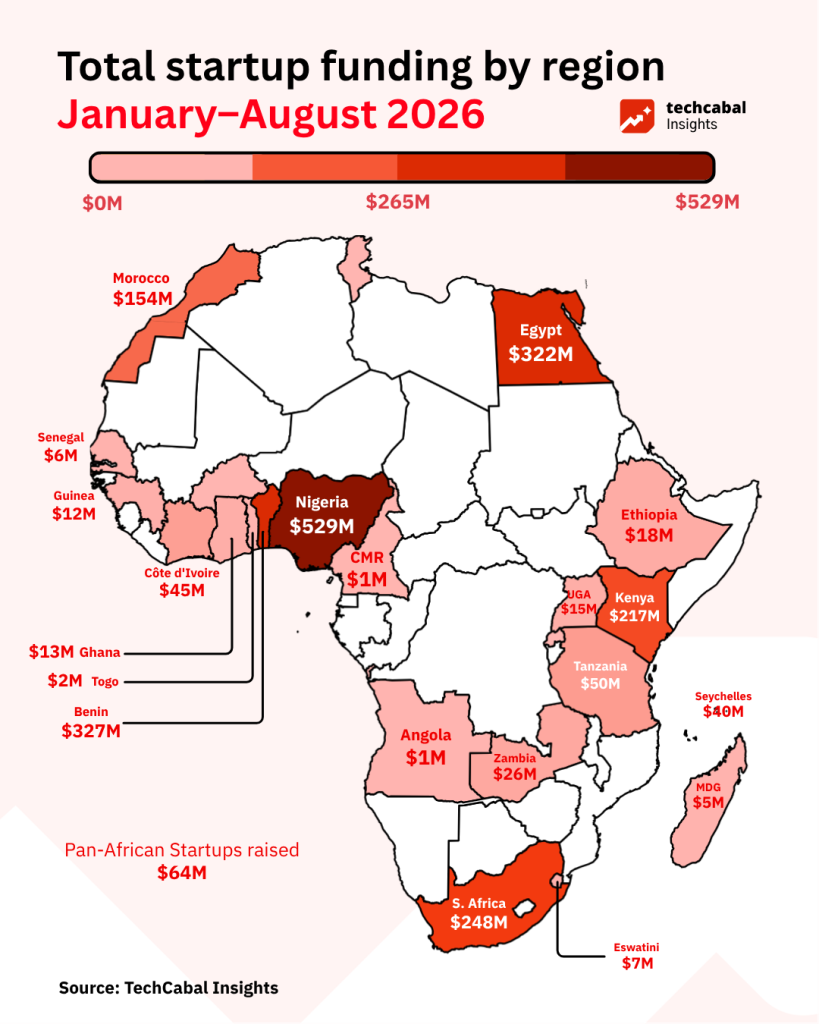
2026年1月から8月にかけて、アフリカのスタートアップは追跡対象の資金調達取引275件で計21.0億ドルを調達し、2025年同期の8ヶ月間に調達された20.7億ドルをかろうじて上回った。275件の取引のうち255件が金額を公表し、20社は調達額を非公開とした。
前年比では、2026年の調達総額はほぼ横ばいで、2025年比の伸びはわずか1.4%にとどまった。この停滞は、年間調達額が30億ドルを超えていた2021〜2022年のピークからアフリカのベンチャー資金が急速に縮小した後に訪れたものであり、エコシステムは回復したのではなく、大幅に低い水準で安定化したことを意味する。一方、月ごとの動向は大きく変動し、2月(3億6,170万ドル)、6月(3億3,470万ドル)、8月(4億3,800万ドル)で大幅な増加がみられ、2025年の同月比でそれぞれ209%、56%、368%増となった。
主要市場とメガディール
2026年、アフリカ大陸で最も資金を集めたのはナイジェリアで、5億2,860万ドルを獲得した。2位はベナンの3億2,710万ドルで、6月のSpiroによる2億1,500万ドルのデット&エクイティ調達が大きな牽引力となった。以下、エジプト(3億2,200万ドル)、南アフリカ(2億4,820万ドル)、ケニア(2億1,660万ドル)が主要市場の上位を占めた。これは、従来この大陸のベンチャーキャピタルの大半を集めてきた「ビッグフォー」とベナンの急伸という、例年と同じ顔ぶれである。
資金配分は少数の市場に集中し続けている。投資家は、実証済みのユニットエコノミクスと大規模な顧客基盤を持つ、モビリティ、Eコマース、クリーンエネルギーといった大量取引・資産集約型セクターの成熟したスタートアップを優先しているためだ。こうしたプラットフォームによるメガディール――たとえばMooveの2億5,000万ドルのシリーズCや、IFCとAxianによるJumiaへの5,000万ドル出資――は、8月にナイジェリア、エジプト、地域プラットフォーム全体で調達された資金の57%を占めた。これらの資金の出所を見ると、開発金融機関(IFC、AfDB)や戦略的企業投資家(MultiChoice、Canal+、Standard CharteredのSC Ventures)が従来型のベンチャーファンドと並んで目立つ存在となっている。これは2022年以降のベンチャーキャピタルの世界的な後退と整合する動きであり、アフリカのグロース段階の調達において開発金融機関や企業資本の役割が拡大していることを示している。
2026年8月:Moove、Eコマース、暗号資産が4億3,800万ドルの急増をリード
2026年8月の調達総額は4億3,801万ドルに達し、大型のグロースラウンドと戦略的なデットファシリティがけん引した。
- Mooveは、アブダビのMubadala、Woven Capital、Ion Pacificがリードする2億5,000万ドルのシリーズCを確保し、モビリティ・フィンテック事業の拡大に充てる。
- Jumiaは、国際金融公社(IFC)とAxianが支援する5,000万ドルのエクイティ調達を実施した。
- Yellow Cardは、SC Ventures(Standard Chartered)、Sony Innovation Fund、Polychain Capital、Blockchain Capitalが参加する4,000万ドルの資金調達を完了した。
- Momentは、AlphaCode Venture Partners、General Catalyst、MultiChoice、Canal+から2,200万ドルのシリーズAを調達した。
- Terra Industriesは、8VCとSilent Venturesが支援する1,800万ドルを確保し、総額5,200万ドルのシードラウンドを完了した。
- Biovacは、ワクチン製造向けにアフリカ開発銀行(AfDB)から1,500万ドルの融資を受けた。
- Swvlは、Coefficient LPとSofico Holdingsがリードする1,450万ドルのポストIPOエクイティを確保した。
- Naranは、Landelから1,000万ドルのデット&エクイティを調達した。
- Jemは、Quona Capitalがリードする840万ドルのシリーズAを獲得した。
- ThriveAgricは、393万ドルのデットファシリティを調達した。
金額非公開の8月の調達
8月には、調達額を公表しないまま資金を確保したスタートアップも複数あった。具体的には、Yellow(Convergence PartnersがリードするシリーズC)、Flowt(Delta40、Impacc、Argidius Foundationが支援するプレシード)、Mathesis Analytics(Sewa Capitalが支援)、Dawa Mkononi(Africa Health Venturesが支援)、Powered by People(BESTSELLER FoundationとSusa Venturesが支援)などである。
また、ジェンダーレンズ投資ファンドのFive35 Venturesは、Fincart、BuuPass、Daleela、Pricepally、Malaicaなど複数のポートフォリオ企業にエクイティ出資を行った。
アーリーステージの資金難:助成金とエクイティ外資金の台頭
8月の調達総額は4億3,800万ドルに跳ね上がったものの、エコシステムの構造的な二極化はさらに拡大した。8月に投入されたエクイティ資金の90%超が、Mooveの2億5,000万ドルのシリーズCとJumiaの5,000万ドルのたった2件のメガディールに集中し、アーリーステージのスタートアップは生き残りのために小規模な政府助成金や15万ドル未満のWeb3エコシステムからの資金にますます依存するようになっている。一方の端にメガラウンド、もう一方の端に15万ドル未満の助成金、そして中間層が細るという「バーベル型」の構造は、2022年の低迷以降アフリカのベンチャー市場を特徴づけており、2026年のデータはこのパターンが解消されるどころか続いていることを示している。
アーリーステージのスタートアップが直面するハードルは、前年までと比べて大幅に高くなっている。投資家はもはや将来性やユーザー成長だけを評価対象とはせず、ユニットエコノミクス、顧客維持率、資本効率、そして収益化への現実的な道筋の明確な証拠を求めている。アーリーステージの創業者にとって、この変化は、より抑えたバーンレートでランウェイを延ばし、非希薄化型のデットや助成金を活用し、投資可能な段階に達する前に資金枯渇を避けるため、攻勢的な拡大よりも早期の収益化を優先することを意味する。
従来型のベンチャーキャピタルが5万ドルから50万ドルの水準で細るなか、代替的な資金調達モデルが台頭している。
- 政府の助成金・フェローシップ: 8月だけでも、ナイジェリアのエド州政府といった地域政府プログラムが、Safebox Energy、IVIE、Zummey Technologiesを含む11社のアーリーステージ企業に出資した。同時に、CcHUBとMastercard FoundationのEdTech Fellowshipは、TrainDTrainer、Talktu、Efiweを含むアフリカのEdTechスタートアップ12社に各10万ドルの助成金を授与した。
- Web3エコシステム助成金: Stellar Community Fundなどのエコシステムファンドは8月、Seevcash(14万9,000ドル)、Remi(13万5,000ドル)、Yolat(11万ドル)を含む複数のアフリカのアーリーステージ開発者を支援した。
- アクセラレーターとデット: CascadorのScaleUp Acceleratorのようなプログラムは、500万ドルの触媒ファンドを通じてグロース段階の企業を支援し、現地通貨建てのデットや保証を提供することで、大幅なエクイティ希薄化を被ることなく資本の冬を乗り越える創業者を支えている。
次のVCラウンドを狙うためだけの企業ではなく、粘り強く収益を生み出す企業を築くこと――これが2026年後半を生き抜くアフリカのテック創業者たちの決定的な戦略となっている。2026年の残り数ヶ月で8月と2月の急増の勢いを維持できるか、あるいはそれらの月が横ばいの年に散発したメガディールの例外で終わるのかが、エコシステムが2027年をどのような形で迎えるかを占う最重要のシグナルとなるだろう。
