仏伊で10年-3カ月金利スプレッド上昇、英国は9月まで上昇
重要ポイント
- •11月14日付のEconbrowserの記事は、OECDデータを用いてカナダ、フランス、ドイツ、イタリア、英国の10年-3カ月政府債金利スプレッドを図示した。
- •フランスとイタリアの期間スプレッドは10月に上昇し、英国のスプレッドは9月まで上昇した。
- •Chinn and Ferrara (2026) によれば、期間スプレッドは歴史的に、調査対象の他の国よりもカナダとドイツで景気後退の予測指標としてより良好に機能してきた。
- •記事は、5年物CDSの価格がフランスとイタリアの実質的な主権者デフォルトリスクを示していると指摘し、これらの国の長期金利を解釈する際にはCDS相場によるクロスチェックが必要としている。
- •OECDは加盟国の長期金利統計を標準化された方法でまとめており、各国のイールドカーブを同一の基準で比較することを可能にしている。
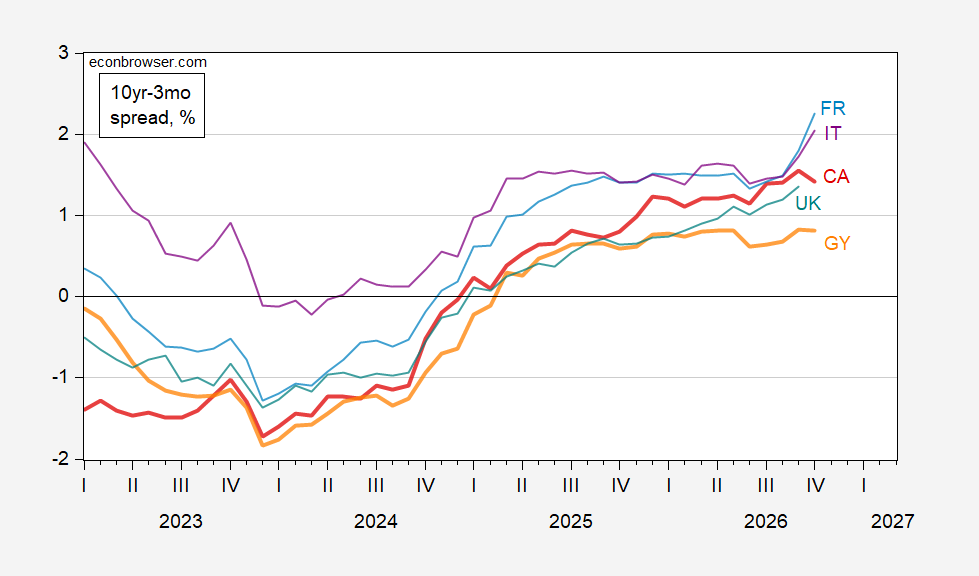
11月14日付の経済ブログ Econbrowser の記事は、5つの先進経済における10年-3カ月の政府債金利スプレッドを検証し、10月にフランスとイタリアのスプレッドが上昇した一方、英国のスプレッドは9月まで上昇していたと報告している。
記事の図1は、カナダ(赤)、フランス(薄青)、ドイツ(橙)、イタリア(紫)、英国(青緑)の10年-3カ月の政府債金利スプレッドを、いずれもパーセント表示で示している。データは経済協力開発機構(OECD)に基づくものである。OECDはパリに本部を置く政府間機関であり、加盟国の長期金利統計を標準化された方法でまとめており、各国のイールドカーブを同一の基準で比較することを可能にしている。
期間スプレッド、すなわち長期と短期の政府調達コストの差は、景気循環分析で最も注目される指標の一つである。短期利回りが長期利回りを上回るイールドカーブの逆転は、歴史的に多くの先進経済で景気後退に先行してきたためである。この枠組みでは、数値の上昇は両期間の差が拡大していることを意味し、逆転とは逆に差そのものがマイナスに転じることを指す。ただし記事が指摘するように、この指標の実績は国によって一様ではない。歴史的に、この期間スプレッドはカナダとドイツにおいて景気後退の予測指標としてより良好に機能してきた。詳細は Chinn and Ferrara (2026) を参照。同論文はこちらから入手できる。
記事はさらに方法論上の注意点を指摘している。景気循環分析では、デフォルトリスクを一定またはほぼゼロと仮定するのが一般的だが、フランスとイタリアについては、5年物クレジット・デフォルト・スワップ(CDS)が示すとおり、この仮定は非現実的と思われる。主権者デフォルトリスクが無視できない場合、長期金利はスプレッドが捉えようとするマクロ経済状況に加えて、認識された信用リスクも反映しうる。そのため記事は、この2カ国についてはCDS価格を関連するクロスチェックとして挙げている。CDS価格は、主権者債務者のデフォルトリスクに対する市場の評価を反映し、5年物年限が標準的なベンチマークとして用いられる。CDSデータの出典は Investing.com である。
この指標を追跡する読者にとって、記事が参照点として挙げるデータセット、すなわちOECDの長期金利系列と引用されたCDSの相場は、今後の観測値が10月および9月の数値を更新していく中で注視すべきものである。原文はEconbrowserで閲覧できる:Some 10yr-3mo Spreads in October。

